자차보험은 자기차량손해 담보로, 단독 사고 시 내 차 수리비를 보장받지만 보험료 할증에 대한 고민이 따릅니다.
수리비 200만원 이하라고 보험료가 무조건 오르지 않는다는 생각은 오해이며, 물적사고 할증기준금액은 등급 변동 기준일 뿐 사고 건수 요율로도 보험료가 인상될 수 있습니다.
개인의 할인·할증등급, 사고 건수, 자기부담금 등 여러 요소를 종합적으로 고려하여 자비 처리와 보험 처리 중 유리한 방법을 신중하게 결정해야 합니다.
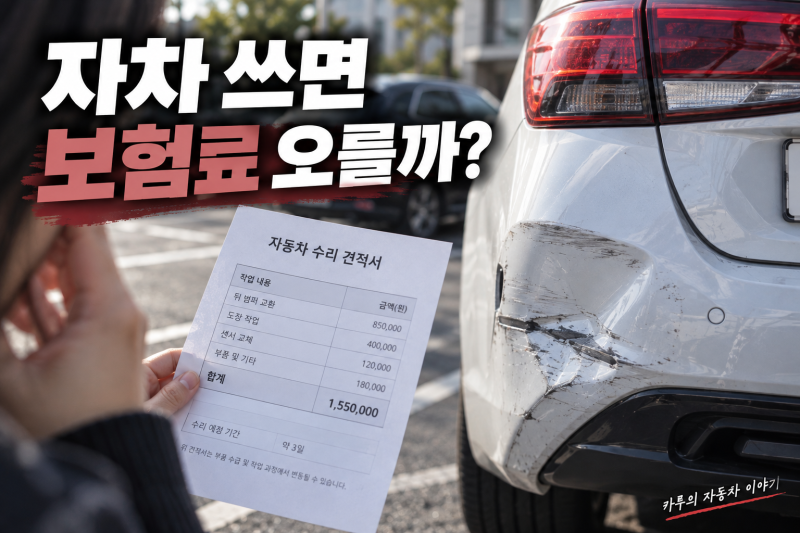
운전 중 예기치 않은 사고로 내 차가 손상되었을 때, 많은 운전자들이 자차보험 처리를 해야 할지, 아니면 자비로 수리해야 할지 고민에 빠집니다. 특히 가장 큰 걱정은 '자차보험을 사용하면 다음 보험료가 얼마나 오를까?' 하는 부분입니다.
흔히 수리비가 200만원 이하면 보험료가 오르지 않는다고 생각하지만, 이는 사실과 다를 수 있어 정확한 이해가 필요합니다. 자차보험은 정식 명칭으로 자기차량손해 담보이며, 운전자의 과실이나 단독 사고로 내 차가 파손되었을 때 수리비를 보장받는 자동차보험의 특약입니다.
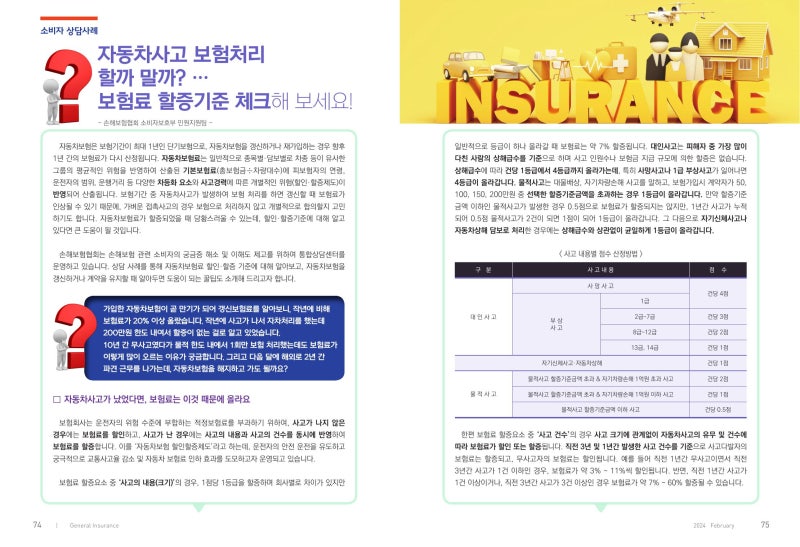
하지만 자차보험을 처리했다고 해서 보험료가 무조건 일정한 비율로 오르는 것은 아닙니다. 자동차보험료는 사고로 지급된 보험금뿐만 아니라 물적사고 할증기준금액, 최근 사고 건수, 현재 할인·할증등급, 기존 무사고 경력 등 다양한 요소를 함께 반영하여 계산됩니다.
특히, 물적사고 할증기준금액 200만원은 보험료가 전혀 오르지 않는 기준이 아니라, 할인·할증 적용 등급의 변동 여부를 판단하는 기준금액입니다.
손해보험협회는 물적사고의 경우 할인·할증등급이 변하지 않더라도 '사고 건수별 특성 요율' 때문에 보험료가 올라갈 수 있다고 안내하고 있습니다. 따라서 200만원 이하의 작은 사고라도 보험료에 전혀 영향을 받지 않는다고 단정하기는 어렵습니다.
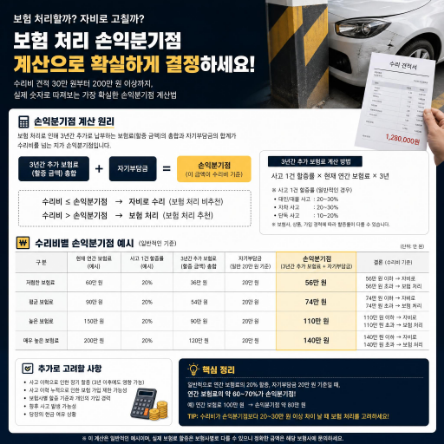
또한, 자차보험 처리 시 발생하는 자기부담금(보통 수리비의 20%, 최저 20만원~최대 50만원)도 고려해야 할 중요한 요소입니다.
결론적으로, 자차보험 처리가 무조건 보험료 할증으로 이어진다고 볼 수는 없지만, 수리비가 자기부담금보다 적거나 물적사고 할증기준금액 이하라 할지라도 사고 건수 요율 등으로 인해 보험료가 인상될 가능성이 있습니다.
따라서 사고 발생 시 예상 수리비를 먼저 확인하고, 자기부담금과 향후 보험료 할증 가능성을 종합적으로 비교하여 자비 수리와 보험 처리 중 어떤 방법이 자신에게 더 유리할지 신중하게 판단하는 것이 현명합니다.
보험사에 문의하여 정확한 할증 예상 금액을 확인하는 것도 좋은 방법입니다.
수리비 200만원 이하라고 보험료가 무조건 오르지 않는다는 생각은 오해이며, 물적사고 할증기준금액은 등급 변동 기준일 뿐 사고 건수 요율로도 보험료가 인상될 수 있습니다.
개인의 할인·할증등급, 사고 건수, 자기부담금 등 여러 요소를 종합적으로 고려하여 자비 처리와 보험 처리 중 유리한 방법을 신중하게 결정해야 합니다.
운전 중 예기치 않은 사고로 내 차가 손상되었을 때, 많은 운전자들이 자차보험 처리를 해야 할지, 아니면 자비로 수리해야 할지 고민에 빠집니다. 특히 가장 큰 걱정은 '자차보험을 사용하면 다음 보험료가 얼마나 오를까?' 하는 부분입니다.
흔히 수리비가 200만원 이하면 보험료가 오르지 않는다고 생각하지만, 이는 사실과 다를 수 있어 정확한 이해가 필요합니다. 자차보험은 정식 명칭으로 자기차량손해 담보이며, 운전자의 과실이나 단독 사고로 내 차가 파손되었을 때 수리비를 보장받는 자동차보험의 특약입니다.
하지만 자차보험을 처리했다고 해서 보험료가 무조건 일정한 비율로 오르는 것은 아닙니다. 자동차보험료는 사고로 지급된 보험금뿐만 아니라 물적사고 할증기준금액, 최근 사고 건수, 현재 할인·할증등급, 기존 무사고 경력 등 다양한 요소를 함께 반영하여 계산됩니다.
특히, 물적사고 할증기준금액 200만원은 보험료가 전혀 오르지 않는 기준이 아니라, 할인·할증 적용 등급의 변동 여부를 판단하는 기준금액입니다.
손해보험협회는 물적사고의 경우 할인·할증등급이 변하지 않더라도 '사고 건수별 특성 요율' 때문에 보험료가 올라갈 수 있다고 안내하고 있습니다. 따라서 200만원 이하의 작은 사고라도 보험료에 전혀 영향을 받지 않는다고 단정하기는 어렵습니다.
또한, 자차보험 처리 시 발생하는 자기부담금(보통 수리비의 20%, 최저 20만원~최대 50만원)도 고려해야 할 중요한 요소입니다.
결론적으로, 자차보험 처리가 무조건 보험료 할증으로 이어진다고 볼 수는 없지만, 수리비가 자기부담금보다 적거나 물적사고 할증기준금액 이하라 할지라도 사고 건수 요율 등으로 인해 보험료가 인상될 가능성이 있습니다.
따라서 사고 발생 시 예상 수리비를 먼저 확인하고, 자기부담금과 향후 보험료 할증 가능성을 종합적으로 비교하여 자비 수리와 보험 처리 중 어떤 방법이 자신에게 더 유리할지 신중하게 판단하는 것이 현명합니다.
보험사에 문의하여 정확한 할증 예상 금액을 확인하는 것도 좋은 방법입니다.