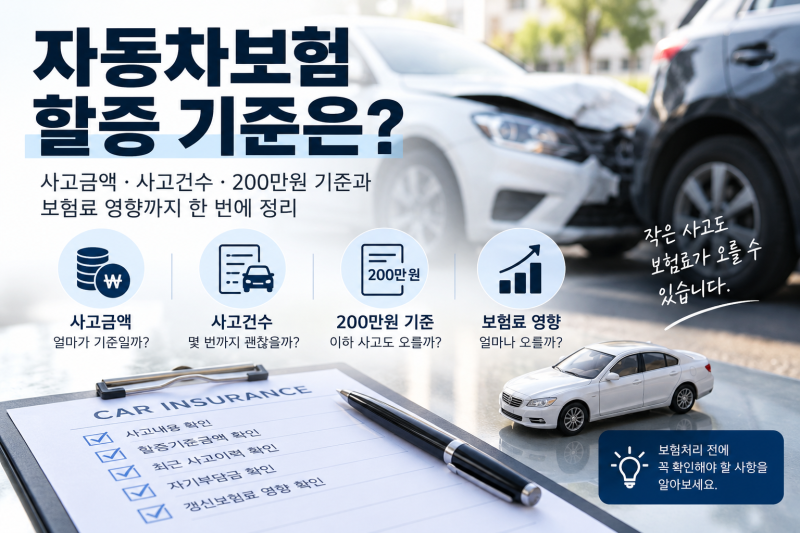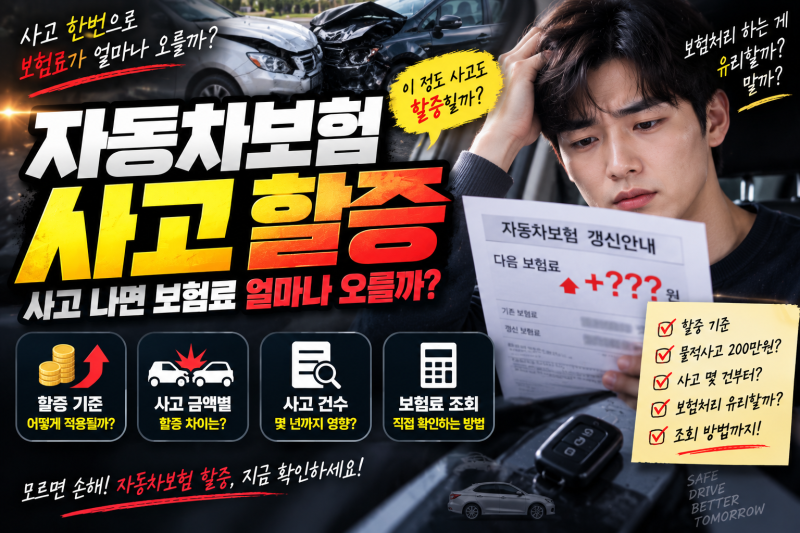

자동차보험료 할증은 사고 유무뿐 아니라 과실, 대인 피해, 물적사고 할증기준금액 초과 여부, 최근 3년 사고 건수 등 다양한 요소가 복합적으로 반영됩니다.
특히 '수리비 200만원 이하면 보험료가 오르지 않는다'는 통념과 달리, 물적사고 할증기준금액을 넘지 않아도 사고 건수 때문에 보험료가 오를 수 있습니다.
할인할증등급, 물적사고 할증기준금액, 사고건수요율 세 가지 핵심 기준을 이해해야 정확한 보험료 변동을 예측할 수 있습니다. 자동차를 운전하다 보면 예기치 않은 사고에 직면할 때가 많습니다.
특히 주차 중 가벼운 접촉사고나 문콕처럼 수리비가 크지 않은 경우, 보험 처리를 해야 할지 자비로 해결해야 할지 고민이 깊어집니다. 이때 많은 운전자들이 '수리비 200만원 이하면 자동차보험료 할증은 없을 것'이라고 생각하지만, 이는 절반만 맞는 이야기입니다.
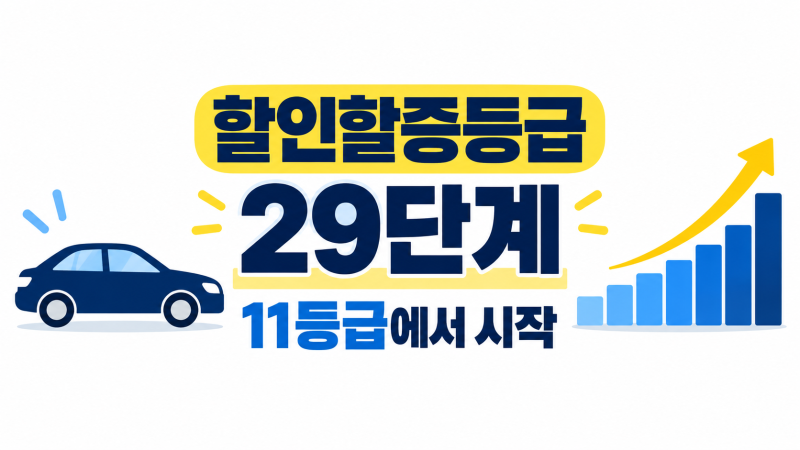
자동차보험료 할증은 단순히 사고 금액만으로 결정되지 않기 때문입니다. 자동차보험료 할증은 크게 세 가지 핵심 요소를 통해 이루어집니다. 첫째, 사고 유무와 사고 점수에 따라 변동하는 할인할증등급입니다.
무사고 기간이 길어질수록 등급이 내려가 보험료가 할인되지만, 사고가 발생하면 등급이 올라 할증됩니다. 둘째, 물적사고 할증기준금액입니다. 보험 가입 시 선택하는 이 기준금액을 초과하는 대물 또는 자차 사고가 발생하면 등급이 할증될 수 있습니다.
셋째, 최근 3년간의 사고 건수를 반영하는 사고건수요율입니다. 중요한 점은 물적사고 할증기준금액을 넘지 않는 소액 사고라도 보험 처리 기록이 남으면 사고건수요율에 반영되어 보험료가 오를 수 있다는 것입니다.
예를 들어, 0.5점짜리 소액 사고가 두 번 발생하면 합산 1점이 되어 등급이 할증될 수 있습니다. 결론적으로, 자동차보험료 할증은 사고의 규모뿐만 아니라 사고 횟수, 대인 피해 유무, 과실 비율 등 여러 복합적인 요인에 의해 결정됩니다.
따라서 단순히 수리비가 특정 금액 이하라 하여 보험료 인상이 없을 것이라고 단정하기보다는, 자신의 보험 가입 조건과 사고 내용을 면밀히 검토하여 보험 처리 여부를 신중하게 결정하는 것이 현명합니다.
작은 사고라도 보험 처리가 장기적인 보험료에 미칠 영향을 충분히 고려해야 합니다.
특히 '수리비 200만원 이하면 보험료가 오르지 않는다'는 통념과 달리, 물적사고 할증기준금액을 넘지 않아도 사고 건수 때문에 보험료가 오를 수 있습니다.
할인할증등급, 물적사고 할증기준금액, 사고건수요율 세 가지 핵심 기준을 이해해야 정확한 보험료 변동을 예측할 수 있습니다. 자동차를 운전하다 보면 예기치 않은 사고에 직면할 때가 많습니다.
특히 주차 중 가벼운 접촉사고나 문콕처럼 수리비가 크지 않은 경우, 보험 처리를 해야 할지 자비로 해결해야 할지 고민이 깊어집니다. 이때 많은 운전자들이 '수리비 200만원 이하면 자동차보험료 할증은 없을 것'이라고 생각하지만, 이는 절반만 맞는 이야기입니다.
자동차보험료 할증은 단순히 사고 금액만으로 결정되지 않기 때문입니다. 자동차보험료 할증은 크게 세 가지 핵심 요소를 통해 이루어집니다. 첫째, 사고 유무와 사고 점수에 따라 변동하는 할인할증등급입니다.
무사고 기간이 길어질수록 등급이 내려가 보험료가 할인되지만, 사고가 발생하면 등급이 올라 할증됩니다. 둘째, 물적사고 할증기준금액입니다. 보험 가입 시 선택하는 이 기준금액을 초과하는 대물 또는 자차 사고가 발생하면 등급이 할증될 수 있습니다.
셋째, 최근 3년간의 사고 건수를 반영하는 사고건수요율입니다. 중요한 점은 물적사고 할증기준금액을 넘지 않는 소액 사고라도 보험 처리 기록이 남으면 사고건수요율에 반영되어 보험료가 오를 수 있다는 것입니다.
예를 들어, 0.5점짜리 소액 사고가 두 번 발생하면 합산 1점이 되어 등급이 할증될 수 있습니다. 결론적으로, 자동차보험료 할증은 사고의 규모뿐만 아니라 사고 횟수, 대인 피해 유무, 과실 비율 등 여러 복합적인 요인에 의해 결정됩니다.
따라서 단순히 수리비가 특정 금액 이하라 하여 보험료 인상이 없을 것이라고 단정하기보다는, 자신의 보험 가입 조건과 사고 내용을 면밀히 검토하여 보험 처리 여부를 신중하게 결정하는 것이 현명합니다.
작은 사고라도 보험 처리가 장기적인 보험료에 미칠 영향을 충분히 고려해야 합니다.