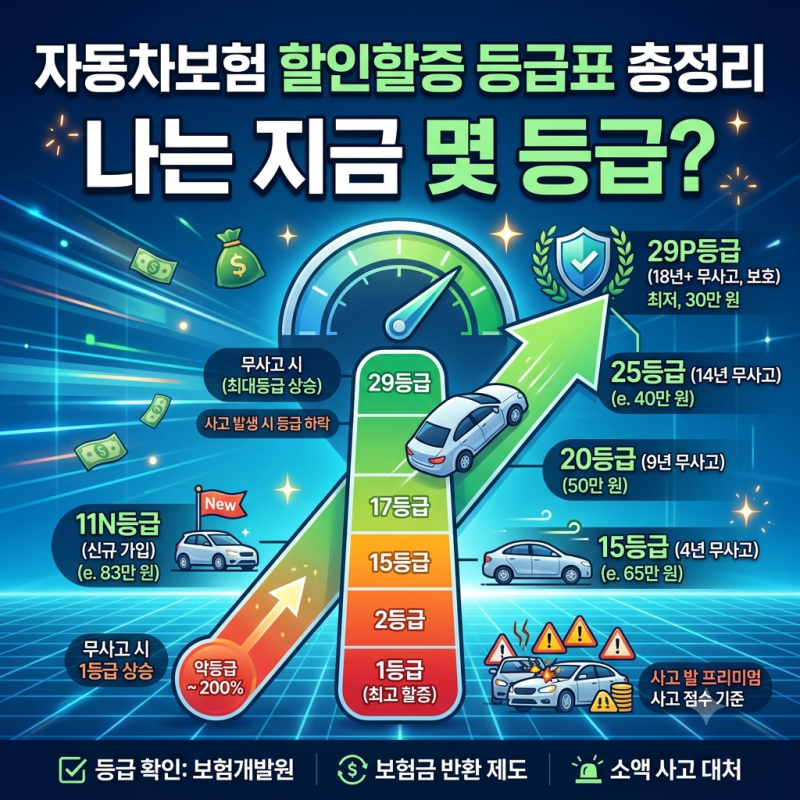
자동차보험료는 나이, 가입경력, 운전자 범위, 차종, 특약 등 다양한 요소가 복합적으로 작용하여 결정됩니다. 할인할증등급은 1등급부터 29등급까지 있으며, 신규 가입자는 11N에서 시작하고 무사고 시 매년 1등급씩 상승합니다.
등급이 같더라도 차량, 운전자, 특약, 보험사별 요율에 따라 실제 보험료는 최대 6배까지 차이 날 수 있으므로 갱신 시 비교가 필수입니다. 많은 운전자들이 자동차보험료가 왜 이렇게 비싼지, 혹은 옆 사람과 같은 조건인데 왜 내 보험료만 다른지 궁금해합니다.
그 핵심에는 바로 자동차보험등급표가 있지만, 이 등급표 하나만으로 보험료가 결정되는 것은 아닙니다. 단순히 나이가 어리거나 첫차라서 비싸다고 생각하기 쉽지만, 실제로는 훨씬 더 복잡한 요인들이 얽혀 있습니다.
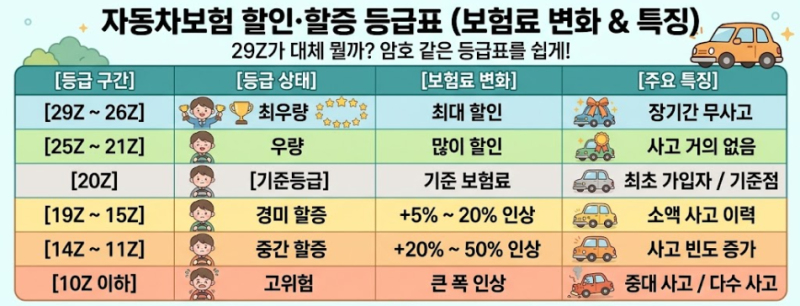
자동차보험 할인할증 등급은 운전자의 사고 이력을 반영하여 보험료를 할인하거나 할증하는 제도로, 1등급(최고 할증)부터 29등급(최대 할인)까지 존재합니다.
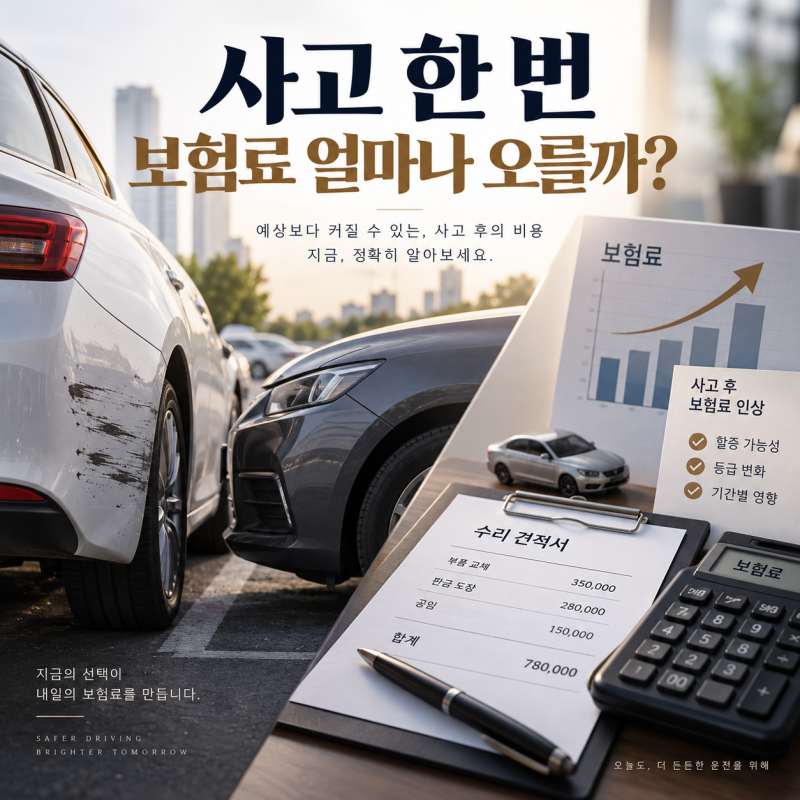
신규 가입자는 11N 등급에서 시작하며, 무사고 시 매년 1등급씩 상승하고 사고 발생 시 사고 점수에 따라 등급이 하락합니다. 하지만 여기서 중요한 점은 등급 숫자가 같다고 보험료도 같지 않다는 것입니다.
보험료는 할인할증등급 외에도 운전자 연령, 가입경력, 운전자 범위, 차량 종류 및 배기량, 차량가액, 자기차량손해 모델등급, 교통법규 위반 여부, 그리고 각종 특약 등 수많은 요소가 복합적으로 작용하여 결정됩니다.
실제로 29등급(최대 할인)과 1등급(최고 할증)의 보험료 차이는 최대 6배 이상 벌어질 수 있습니다.
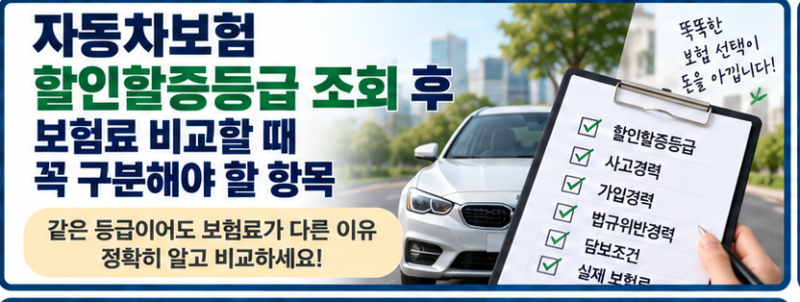
따라서 자동차보험 갱신 시에는 단순히 총 보험료 숫자만 볼 것이 아니라, 현재 할인할증등급과 더불어 최근 3년간의 사고 이력, 운전자 범위와 연령, 보장 내용과 자기부담금, 그리고 받을 수 있는 할인 특약들을 꼼꼼히 확인해야 합니다.
여러 보험사의 견적을 동일한 조건으로 비교하는 것이 불필요한 보험료 지출을 막고 합리적인 선택을 하는 가장 현명한 방법입니다. 보험료가 오르는 이유를 정확히 파악하고, 줄일 수 있는 부분을 찾아내는 것이 중요합니다.
등급이 같더라도 차량, 운전자, 특약, 보험사별 요율에 따라 실제 보험료는 최대 6배까지 차이 날 수 있으므로 갱신 시 비교가 필수입니다. 많은 운전자들이 자동차보험료가 왜 이렇게 비싼지, 혹은 옆 사람과 같은 조건인데 왜 내 보험료만 다른지 궁금해합니다.
그 핵심에는 바로 자동차보험등급표가 있지만, 이 등급표 하나만으로 보험료가 결정되는 것은 아닙니다. 단순히 나이가 어리거나 첫차라서 비싸다고 생각하기 쉽지만, 실제로는 훨씬 더 복잡한 요인들이 얽혀 있습니다.
자동차보험 할인할증 등급은 운전자의 사고 이력을 반영하여 보험료를 할인하거나 할증하는 제도로, 1등급(최고 할증)부터 29등급(최대 할인)까지 존재합니다.
신규 가입자는 11N 등급에서 시작하며, 무사고 시 매년 1등급씩 상승하고 사고 발생 시 사고 점수에 따라 등급이 하락합니다. 하지만 여기서 중요한 점은 등급 숫자가 같다고 보험료도 같지 않다는 것입니다.
보험료는 할인할증등급 외에도 운전자 연령, 가입경력, 운전자 범위, 차량 종류 및 배기량, 차량가액, 자기차량손해 모델등급, 교통법규 위반 여부, 그리고 각종 특약 등 수많은 요소가 복합적으로 작용하여 결정됩니다.
실제로 29등급(최대 할인)과 1등급(최고 할증)의 보험료 차이는 최대 6배 이상 벌어질 수 있습니다.
따라서 자동차보험 갱신 시에는 단순히 총 보험료 숫자만 볼 것이 아니라, 현재 할인할증등급과 더불어 최근 3년간의 사고 이력, 운전자 범위와 연령, 보장 내용과 자기부담금, 그리고 받을 수 있는 할인 특약들을 꼼꼼히 확인해야 합니다.
여러 보험사의 견적을 동일한 조건으로 비교하는 것이 불필요한 보험료 지출을 막고 합리적인 선택을 하는 가장 현명한 방법입니다. 보험료가 오르는 이유를 정확히 파악하고, 줄일 수 있는 부분을 찾아내는 것이 중요합니다.