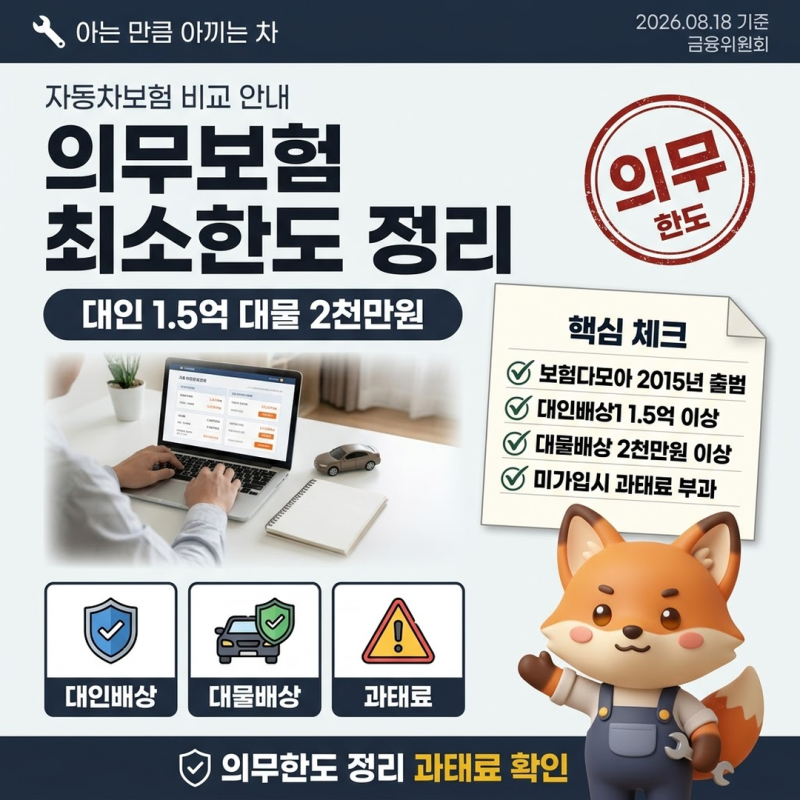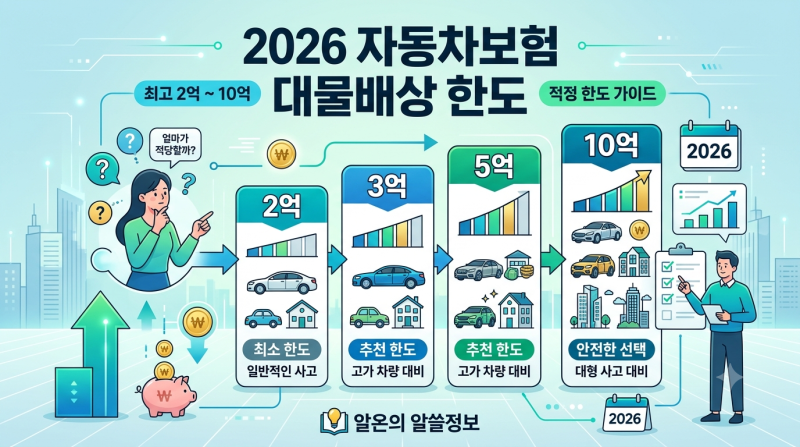
자동차보험 대물배상은 사고 발생 시 상대방 차량 및 재물 손해를 보상하는 담보입니다. 법적 의무 가입 기준은 2천만원이지만, 고가 차량 사고나 연쇄 추돌 시 실제 손해액은 이를 크게 초과할 수 있습니다.
대물배상 한도를 5억 또는 10억으로 높여도 보험료 인상 폭이 생각보다 크지 않아 충분한 보장 설정을 고려하는 것이 유리합니다. 자동차보험 대물배상은 운전 중 사고로 타인의 차량이나 재물에 손해를 입혔을 때 보상해주는 중요한 담보입니다.
많은 운전자들이 보험료 절감을 위해 법적 의무 가입 기준인 2천만원으로 설정하는 경우가 많지만, 이는 예상치 못한 큰 위험을 초래할 수 있습니다.
특히 고가의 수입차와의 사고나 여러 대의 차량이 연루된 연쇄 추돌 사고, 혹은 건물이나 시설물 파손까지 이어지는 경우, 2천만원으로는 턱없이 부족하여 초과 금액을 본인이 직접 부담해야 하는 상황에 놓일 수 있습니다.
실제로 전문가들은 최소 1억 원 이상, 나아가 5억 원이나 10억 원까지 한도를 높일 것을 권장합니다.
놀라운 점은 대물배상 한도를 2천만원에서 10억 원으로 대폭 상향하더라도 전체 자동차보험료에서 차지하는 비중이 크지 않아, 생각보다 보험료 인상 폭이 미미하다는 것입니다.
즉, 적은 추가 비용으로 훨씬 더 큰 사고 위험에 대비할 수 있어 경제적으로도 합리적인 선택이 될 수 있습니다. 자신의 운전 환경과 주로 운행하는 도로 상황 등을 고려하여 적절한 한도를 설정하는 것이 중요합니다.
따라서 자동차보험 갱신 시 단순히 최저 보험료만을 쫓기보다는, 만약의 사고에 대비하여 대물배상 한도를 충분히 확보하는 것이 현명합니다.
각 보험사별로 동일한 대물배상 한도를 기준으로 보험료를 비교해보고, 본인에게 가장 적합한 보장 수준을 선택하여 안전한 운전 생활을 영위하시길 바랍니다.
대물배상 한도를 5억 또는 10억으로 높여도 보험료 인상 폭이 생각보다 크지 않아 충분한 보장 설정을 고려하는 것이 유리합니다. 자동차보험 대물배상은 운전 중 사고로 타인의 차량이나 재물에 손해를 입혔을 때 보상해주는 중요한 담보입니다.
많은 운전자들이 보험료 절감을 위해 법적 의무 가입 기준인 2천만원으로 설정하는 경우가 많지만, 이는 예상치 못한 큰 위험을 초래할 수 있습니다.
특히 고가의 수입차와의 사고나 여러 대의 차량이 연루된 연쇄 추돌 사고, 혹은 건물이나 시설물 파손까지 이어지는 경우, 2천만원으로는 턱없이 부족하여 초과 금액을 본인이 직접 부담해야 하는 상황에 놓일 수 있습니다.
실제로 전문가들은 최소 1억 원 이상, 나아가 5억 원이나 10억 원까지 한도를 높일 것을 권장합니다.
놀라운 점은 대물배상 한도를 2천만원에서 10억 원으로 대폭 상향하더라도 전체 자동차보험료에서 차지하는 비중이 크지 않아, 생각보다 보험료 인상 폭이 미미하다는 것입니다.
즉, 적은 추가 비용으로 훨씬 더 큰 사고 위험에 대비할 수 있어 경제적으로도 합리적인 선택이 될 수 있습니다. 자신의 운전 환경과 주로 운행하는 도로 상황 등을 고려하여 적절한 한도를 설정하는 것이 중요합니다.
따라서 자동차보험 갱신 시 단순히 최저 보험료만을 쫓기보다는, 만약의 사고에 대비하여 대물배상 한도를 충분히 확보하는 것이 현명합니다.
각 보험사별로 동일한 대물배상 한도를 기준으로 보험료를 비교해보고, 본인에게 가장 적합한 보장 수준을 선택하여 안전한 운전 생활을 영위하시길 바랍니다.