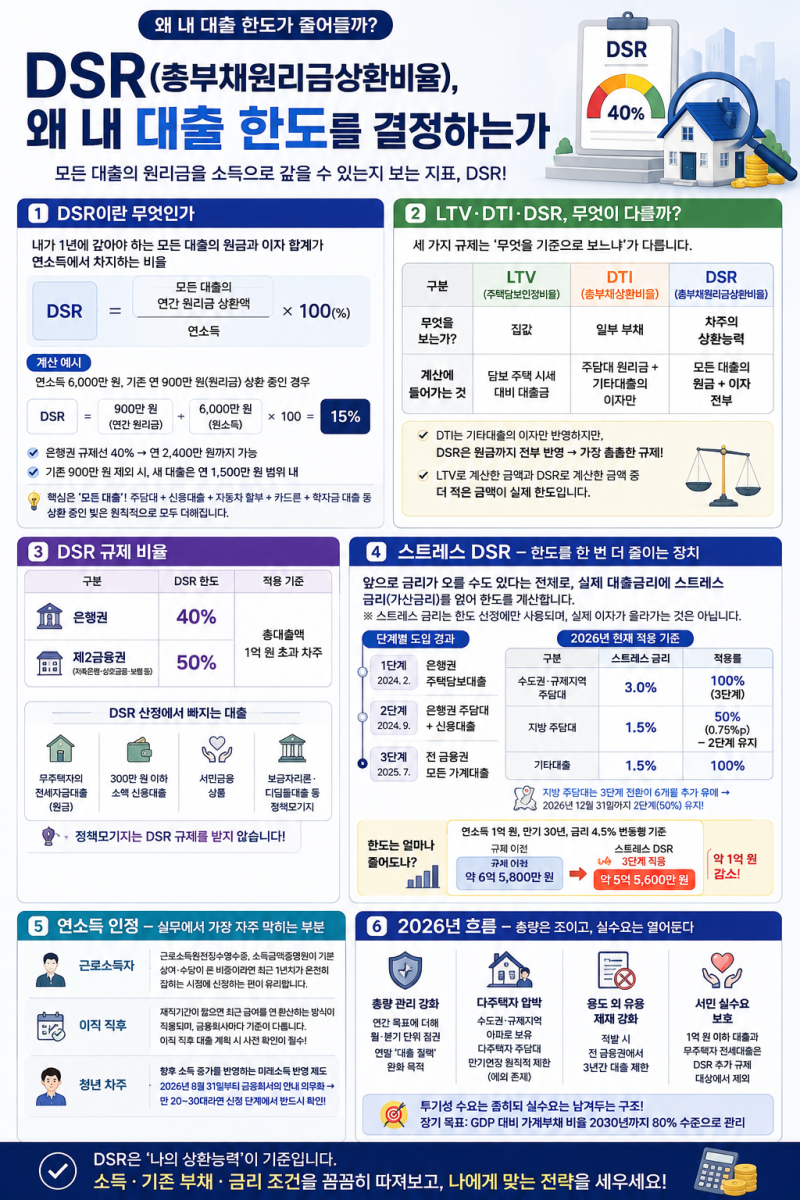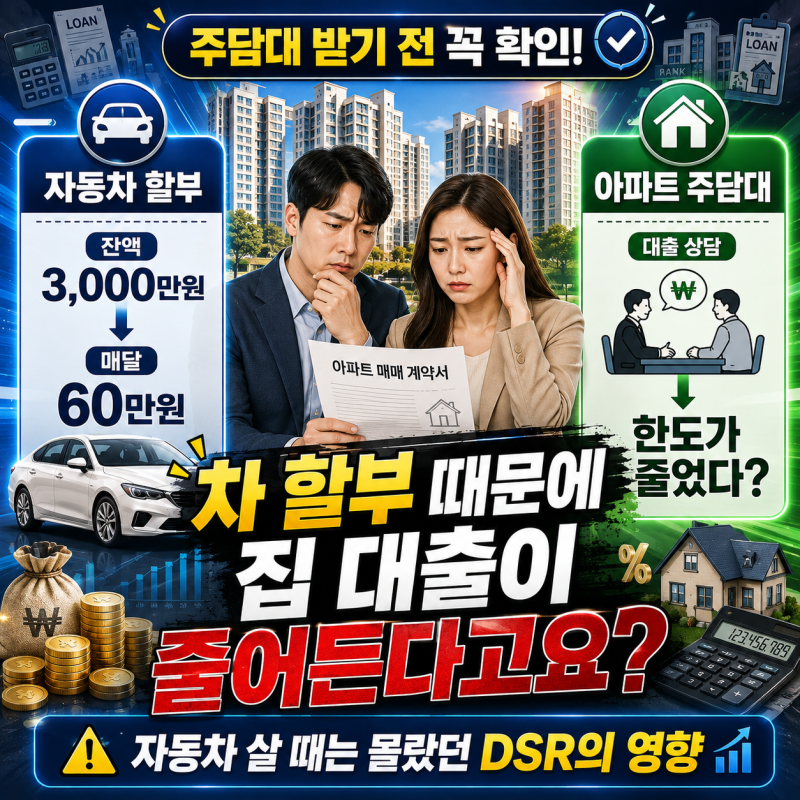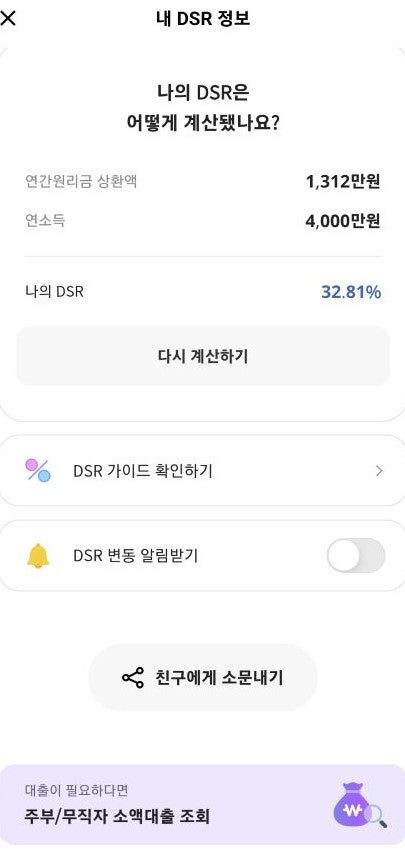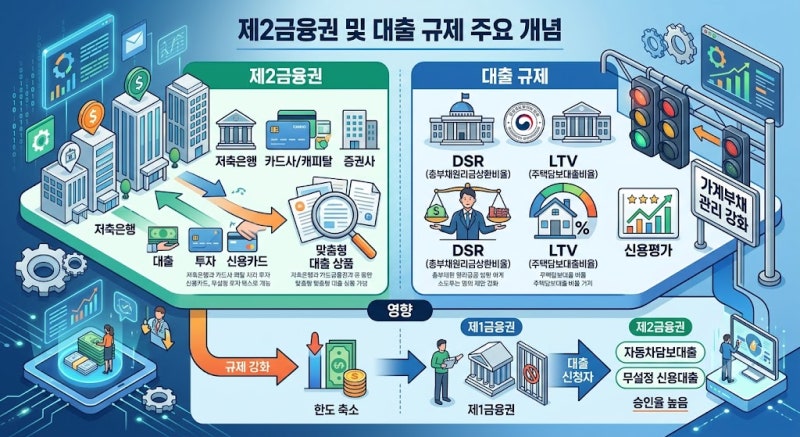

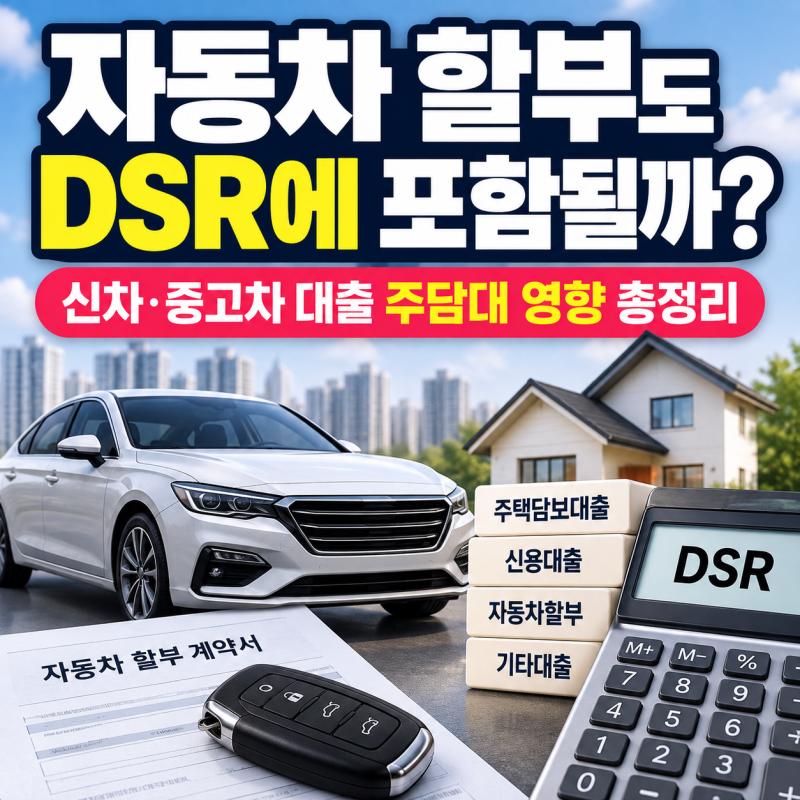
자동차담보대출은 DSR(총부채원리금상환비율) 산정 시 '기타대출'로 분류되어 주택담보대출 등 다른 금융 상품의 한도에 직접적인 영향을 미칩니다. 특히 자동차 할부금은 연소득 대비 연간 원리금 상환액을 계산하는 DSR 지표에 포함되어, 기존 대출 부담이 클 경우 추가 대출 여력을 크게 감소시킬 수 있습니다. 금융위원회 자료에서도 자동차 할부대출을 DSR 산정 대상에 명확히 포함하고 있어, 차량 구매 시 신중한 재정 계획이 필요합니다.
실제 블로그 후기들을 살펴보면, 자동차 할부금이 월 80만원일 경우 수도권 변동형 주택담보대출 한도가 약 1억원 이상 줄어들 수 있다는 분석이 있습니다. DSR은 총 잔액보다 향후 1년간 갚아야 할 월 납입액을 기준으로 산정되므로, 남은 할부 기간이 짧아 월 납입액이 크면 DSR 부담이 더욱 커집니다. 이는 같은 총액의 할부라도 상환 계획에 따라 주택담보대출 한도에 미치는 영향이 크게 달라질 수 있음을 의미합니다.
따라서 자동차 할부를 고려 중이라면, 단순히 차량 가격뿐만 아니라 월 상환액이 DSR에 미치는 영향을 면밀히 분석해야 합니다. 특히 고금리 및 스트레스 DSR 시대에는 자동차 할부가 내 집 마련이나 전세자금대출 등 주요 금융 계획에 예상치 못한 걸림돌이 될 수 있습니다. 현명한 금융 소비자들은 이러한 DSR 부담을 피하기 위해 장기렌트 등 다른 대안을 모색하기도 합니다.