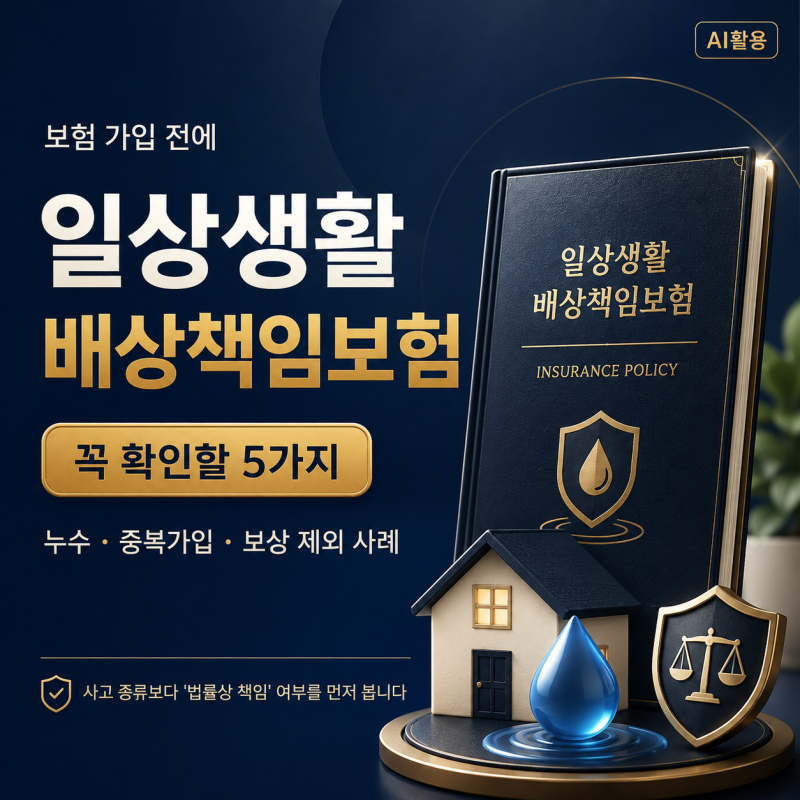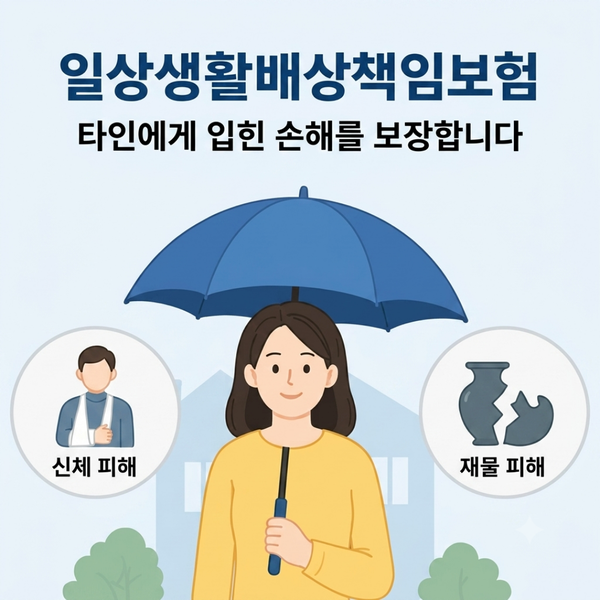
일상생활책임보험은 일상생활 중 타인에게 입힌 손해에 대해 법률상 배상책임을 질 때 보상하는 보험입니다. 사고 발생 시 무조건 보상되는 것이 아니며, 중복 가입해도 실제 손해액 이상으로 보상되지 않습니다.
누수, 자녀 사고, 반려견 사고 등 다양한 사례가 있지만, 전동킥보드나 직무 중 사고는 보상에서 제외될 수 있습니다. 일상생활책임보험은 우리가 일상생활 속에서 예기치 않게 타인에게 손해를 입혔을 때 발생하는 법률상 배상책임을 보전해주는 중요한 보험 특약입니다.
월 1,000원 내외의 저렴한 보험료로 수백만 원에 달하는 배상금을 아낄 수 있어 '최고의 가성비 특약'으로 불리기도 합니다. 하지만 많은 사람이 이 보험에 가입하고도 정확한 보상 기준이나 제외 항목을 알지 못해 제대로 활용하지 못하는 경우가 많습니다.
단순히 사고가 발생했다는 사실만으로 보험금이 지급되는 것이 아니므로, 가입 전후로 약관을 꼼꼼히 확인하는 것이 필수적입니다. 이 보험은 타인에게 손해를 입혔을 때 법률상 배상책임이 성립하고, 약관에서 정한 보상 대상에 해당해야만 보험금이 지급됩니다.
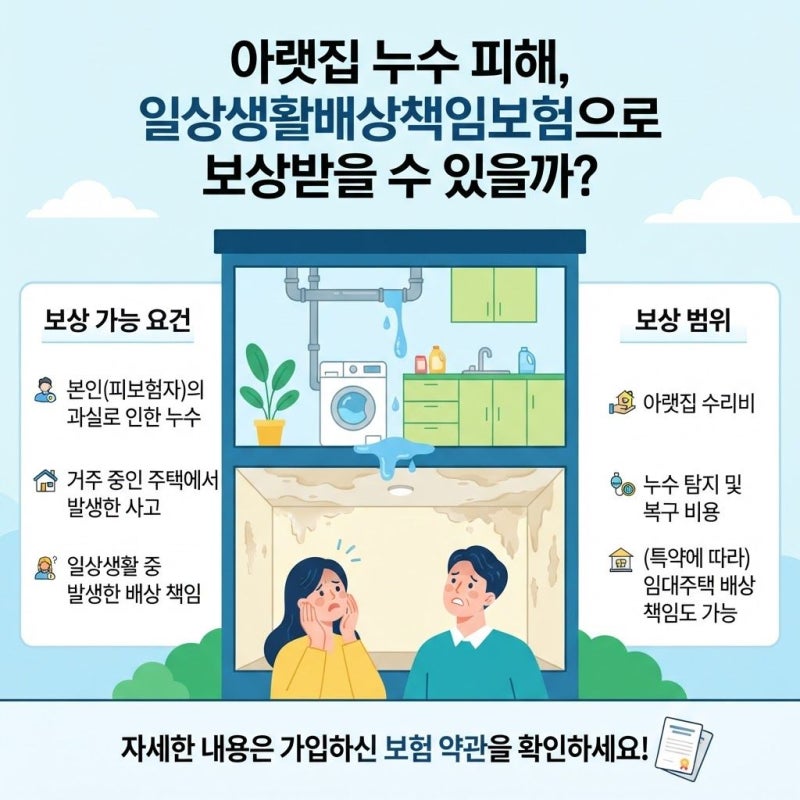
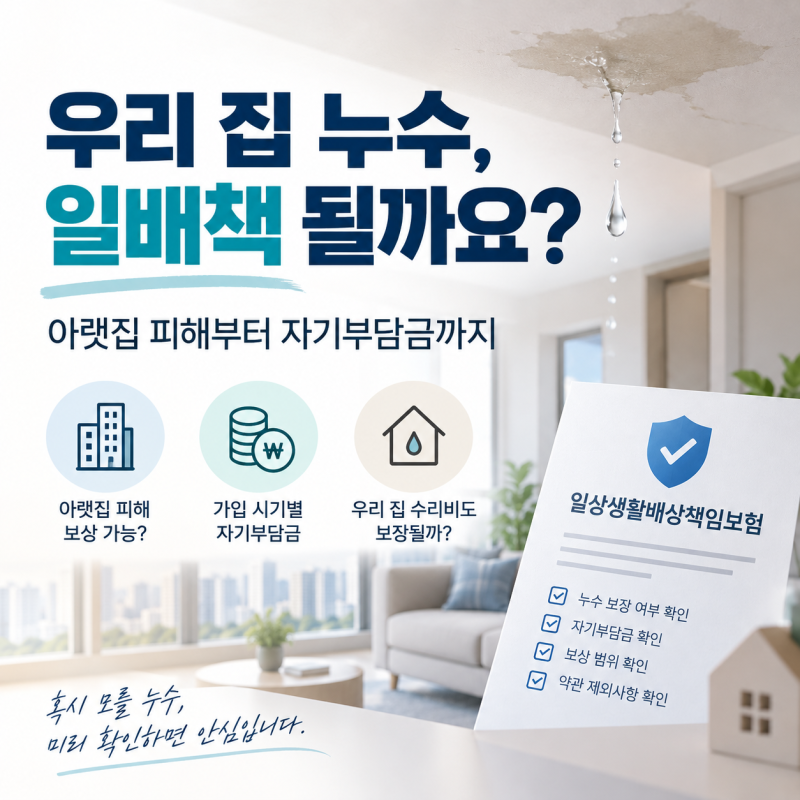
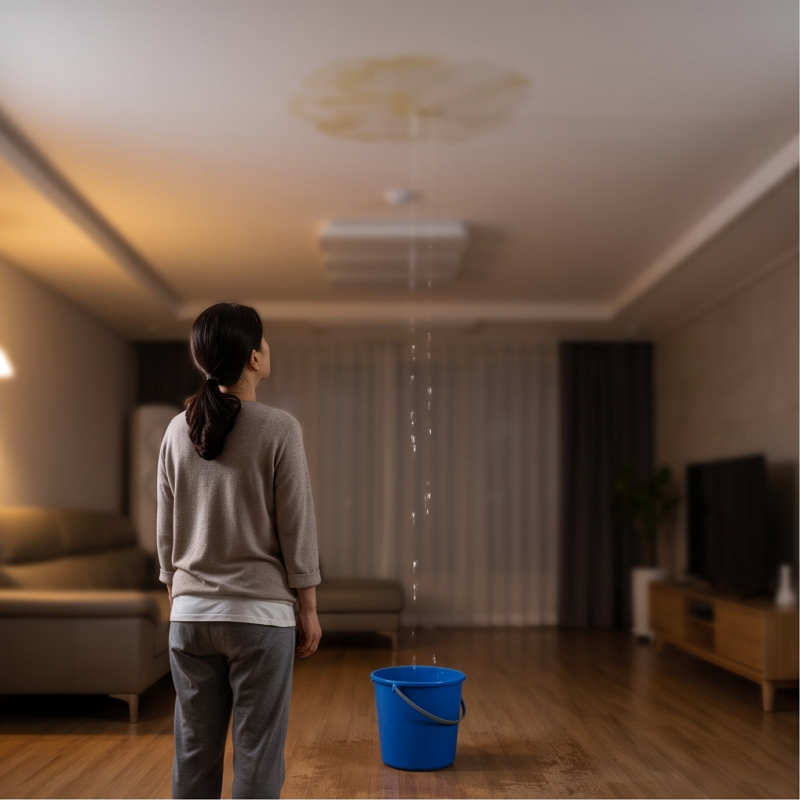
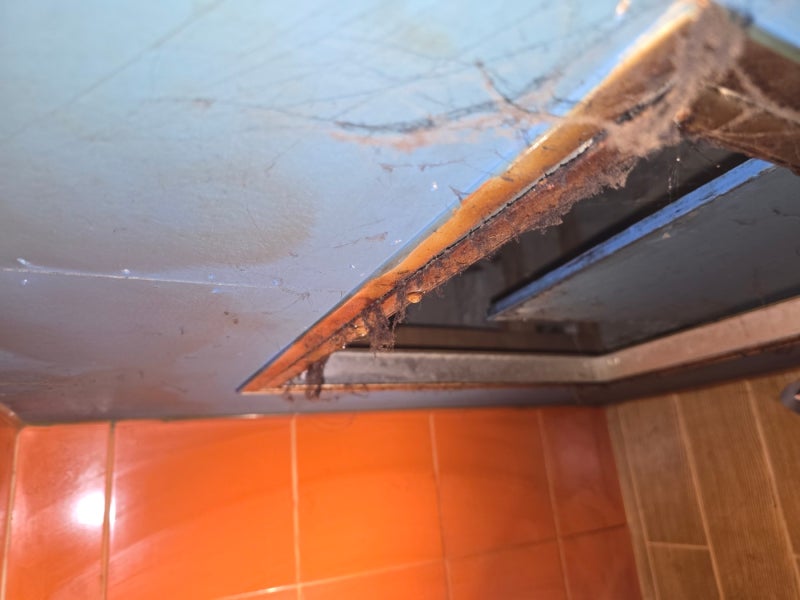
예를 들어, 아랫집 누수 사고의 경우 누수의 원인과 주택의 소유·거주 관계에 따라 책임 주체가 달라질 수 있으며, 세입자의 관리 잘못인지 집주인의 책임 영역인지에 따라 보상 여부가 결정됩니다.
또한, 자녀가 키즈카페 기물을 파손하거나 반려견이 타인에게 피해를 입힌 경우 등은 보상 대상이 될 수 있지만, 전동킥보드 사고나 직무 수행 중 발생한 사고는 약관상 보상에서 제외되는 경우가 많습니다.
특히, 가입 연도에 따라 자기부담금이 달라질 수 있으므로 본인의 보험 증권을 확인하는 것이 중요합니다. 일상생활책임보험은 독립된 상품보다는 실비보험, 종합건강보험, 운전자보험, 주택화재보험 등의 특약 형태로 가입하는 경우가 대부분입니다.
따라서 본인의 보험에 이 특약이 포함되어 있는지, 피보험자 범위는 어디까지인지, 보상한도와 자기부담금은 얼마인지 등을 정확히 파악해야 합니다. 여러 보험에 중복 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수 없다는 점도 기억해야 합니다.
이처럼 일상생활책임보험은 복잡한 조건과 예외 사항이 많지만, 그 가치를 제대로 이해하고 활용한다면 예상치 못한 사고로부터 큰 경제적 부담을 덜 수 있는 든든한 안전망이 될 것입니다.
누수, 자녀 사고, 반려견 사고 등 다양한 사례가 있지만, 전동킥보드나 직무 중 사고는 보상에서 제외될 수 있습니다. 일상생활책임보험은 우리가 일상생활 속에서 예기치 않게 타인에게 손해를 입혔을 때 발생하는 법률상 배상책임을 보전해주는 중요한 보험 특약입니다.
월 1,000원 내외의 저렴한 보험료로 수백만 원에 달하는 배상금을 아낄 수 있어 '최고의 가성비 특약'으로 불리기도 합니다. 하지만 많은 사람이 이 보험에 가입하고도 정확한 보상 기준이나 제외 항목을 알지 못해 제대로 활용하지 못하는 경우가 많습니다.
단순히 사고가 발생했다는 사실만으로 보험금이 지급되는 것이 아니므로, 가입 전후로 약관을 꼼꼼히 확인하는 것이 필수적입니다. 이 보험은 타인에게 손해를 입혔을 때 법률상 배상책임이 성립하고, 약관에서 정한 보상 대상에 해당해야만 보험금이 지급됩니다.
예를 들어, 아랫집 누수 사고의 경우 누수의 원인과 주택의 소유·거주 관계에 따라 책임 주체가 달라질 수 있으며, 세입자의 관리 잘못인지 집주인의 책임 영역인지에 따라 보상 여부가 결정됩니다.
또한, 자녀가 키즈카페 기물을 파손하거나 반려견이 타인에게 피해를 입힌 경우 등은 보상 대상이 될 수 있지만, 전동킥보드 사고나 직무 수행 중 발생한 사고는 약관상 보상에서 제외되는 경우가 많습니다.
특히, 가입 연도에 따라 자기부담금이 달라질 수 있으므로 본인의 보험 증권을 확인하는 것이 중요합니다. 일상생활책임보험은 독립된 상품보다는 실비보험, 종합건강보험, 운전자보험, 주택화재보험 등의 특약 형태로 가입하는 경우가 대부분입니다.
따라서 본인의 보험에 이 특약이 포함되어 있는지, 피보험자 범위는 어디까지인지, 보상한도와 자기부담금은 얼마인지 등을 정확히 파악해야 합니다. 여러 보험에 중복 가입했더라도 실제 손해액을 초과하여 두 배로 보상받을 수 없다는 점도 기억해야 합니다.
이처럼 일상생활책임보험은 복잡한 조건과 예외 사항이 많지만, 그 가치를 제대로 이해하고 활용한다면 예상치 못한 사고로부터 큰 경제적 부담을 덜 수 있는 든든한 안전망이 될 것입니다.