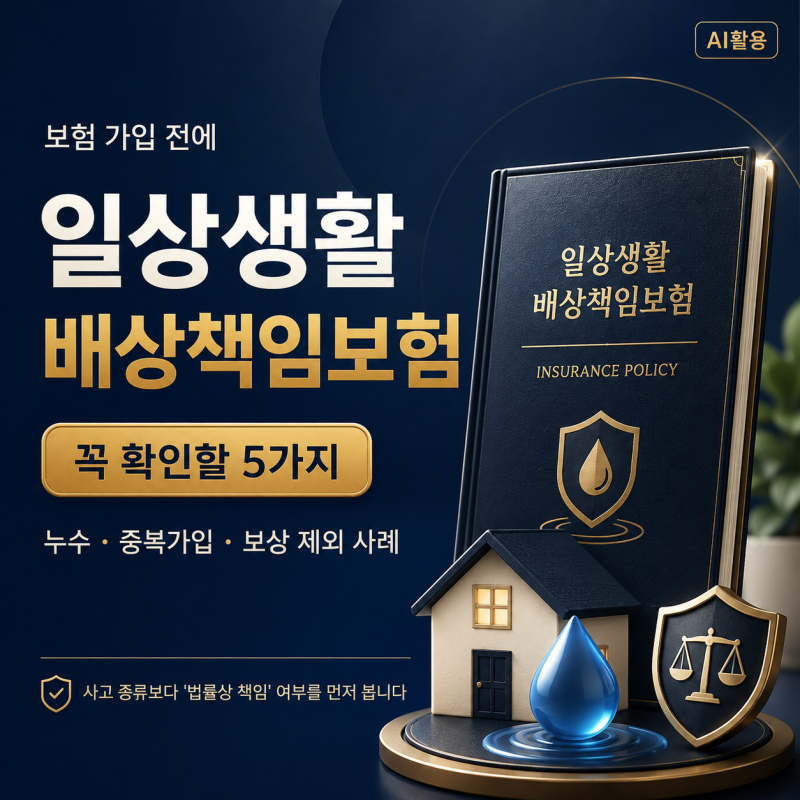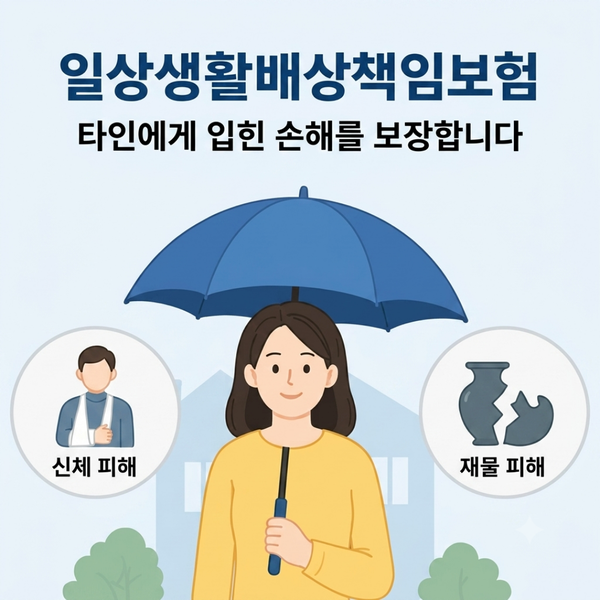
일상배상책임보험은 사고 발생만으로 보상되지 않으며, 타인에게 법률상 배상책임을 지고 약관상 보상 대상에 해당해야만 보험금이 지급됩니다.
중복 가입해도 실제 손해액 이상 보상되지 않고, 누수 사고 시 자기부담금 50만원이 적용될 수 있으며 본인 집 수리비는 보상되지 않습니다.
전동킥보드 사고, 직무 수행 중 사고, 세대를 같이하는 친족의 손해 등은 약관상 보상에서 제외될 수 있으니 가입 전 약관을 면밀히 검토해야 합니다.
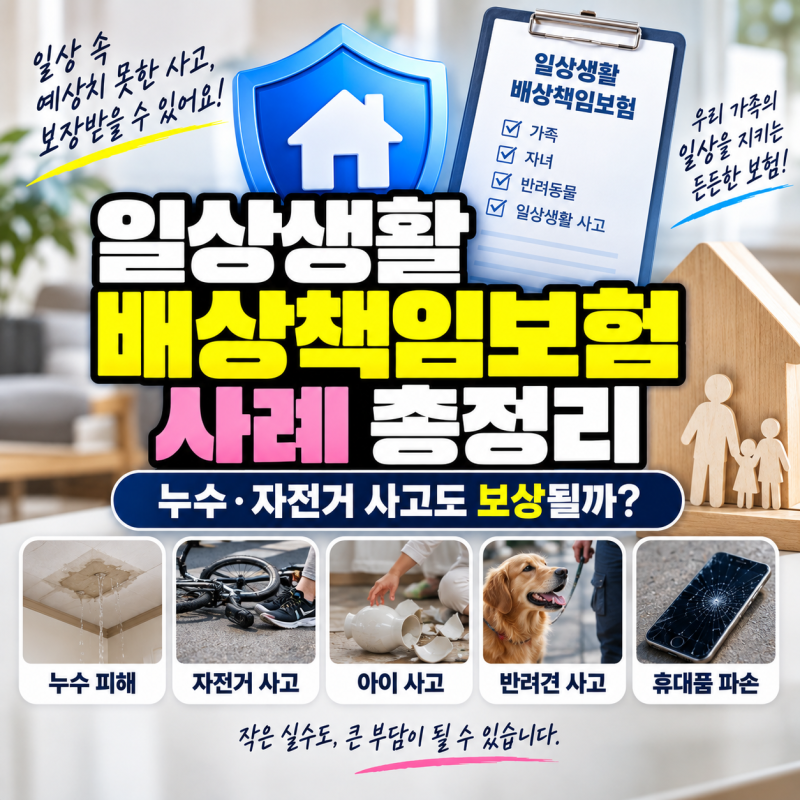
일상배상책임보험은 일상생활 중 발생할 수 있는 다양한 사고에 대비하는 유용한 보험이지만, 많은 사람이 그 보상 범위와 조건을 정확히 알지 못해 혼란을 겪곤 합니다.
단순히 사고가 발생했다는 사실만으로 보험금이 지급되는 것이 아니며, 타인에게 법률상 배상책임을 져야 하고 약관에서 정한 보상 대상에 해당해야만 합니다.
특히 운전자보험이나 주택화재보험 등의 특약 형태로 가입되어 있어 자신이 이 보험에 가입했는지조차 모르는 경우도 많습니다. 이 보험의 핵심은 '타인의 손해'와 '법률상 배상책임'입니다.
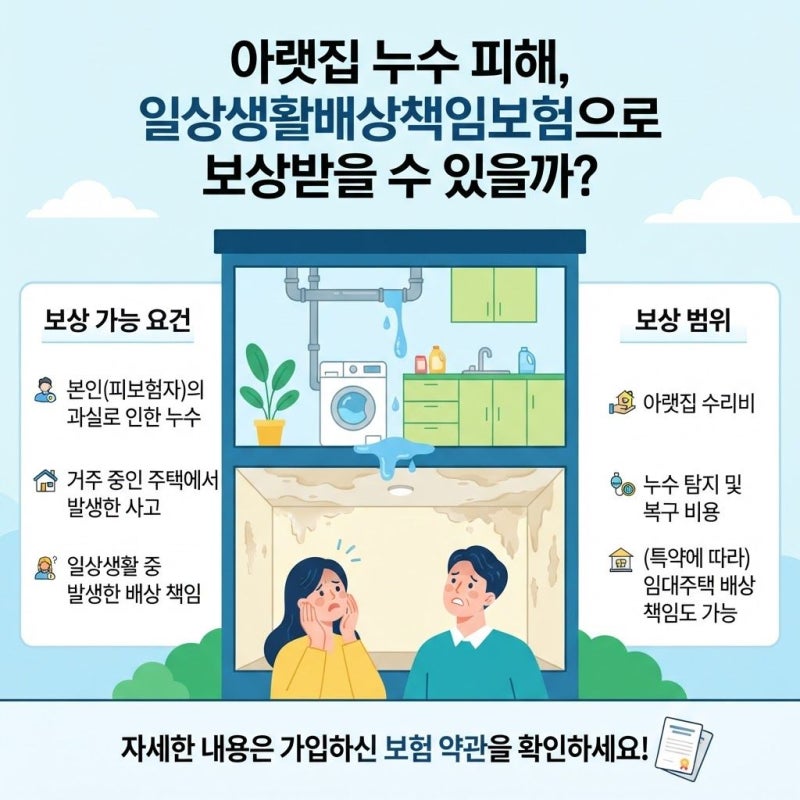
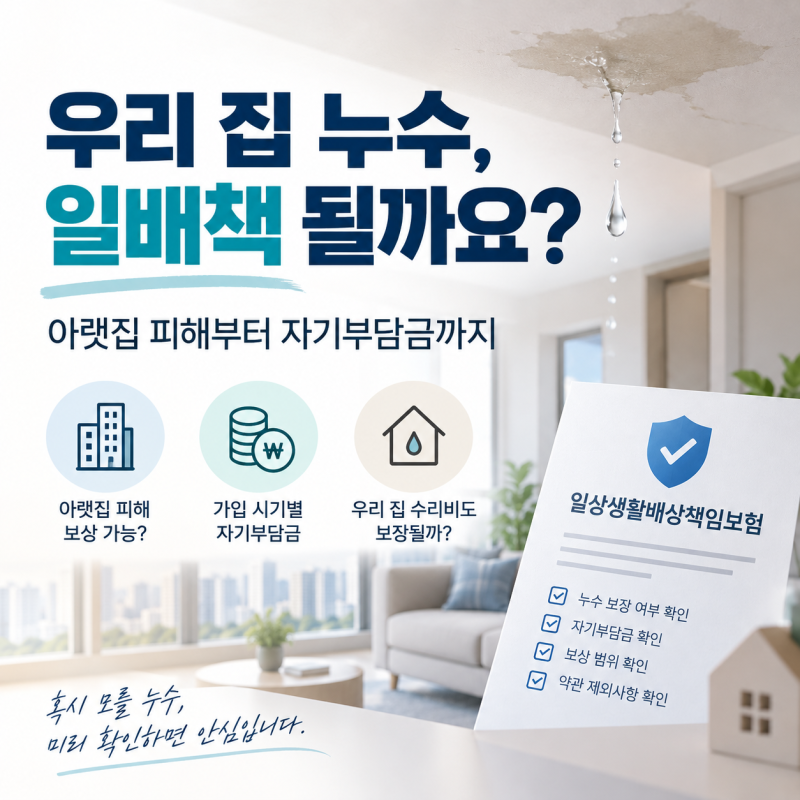
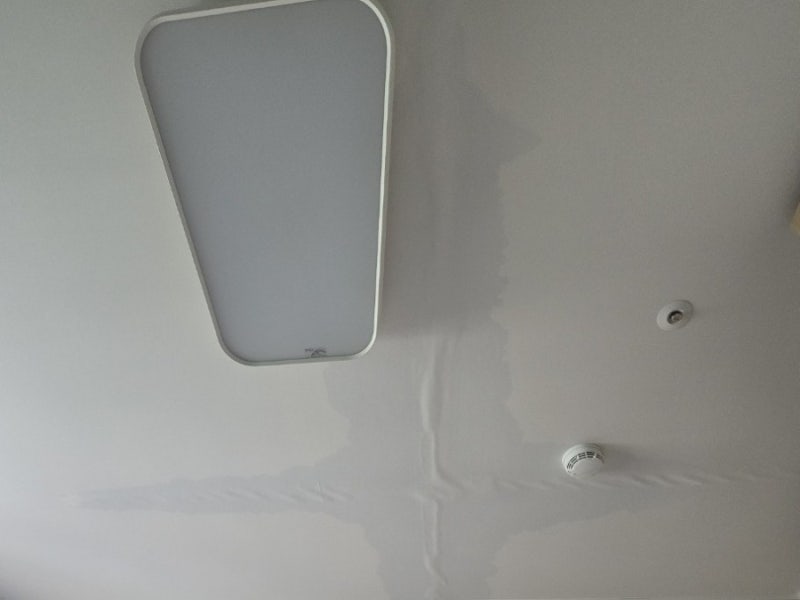
예를 들어 아랫집 누수로 인한 피해는 보상 대상이 될 수 있지만, 누수 원인을 찾고 복구하기 위한 본인 집의 수리비는 보상되지 않습니다. 또한 누수 사고의 경우 자기부담금이 50만원으로 책정되는 경우가 많아 예상보다 큰 금액을 본인이 부담해야 할 수도 있습니다.
가족일상배상책임보험의 경우에도 8촌 이내 친족이라고 해서 무조건 보장되는 것이 아니라, 생계를 같이하는 동거 친족 등 피보험자 범위가 약관에 따라 제한될 수 있으니 주의해야 합니다.
전동킥보드 사고나 직무 수행 중 발생한 사고, 본인 또는 세대를 같이하는 친족의 손해 등은 약관상 보상에서 제외되는 대표적인 사례들입니다.
따라서 일상배상책임보험에 가입되어 있다면 보상한도만 확인할 것이 아니라, 피보험자 범위, 자기부담금, 그리고 보상 제외 항목들을 미리 꼼꼼히 확인하는 것이 중요합니다.
사고 발생 후 당황하지 않고 현명하게 대처하기 위해서는 보험 가입 시 약관을 면밀히 검토하고, 궁금한 점은 보험사에 문의하여 정확한 정보를 얻는 것이 현명한 방법입니다.
중복 가입해도 실제 손해액 이상 보상되지 않고, 누수 사고 시 자기부담금 50만원이 적용될 수 있으며 본인 집 수리비는 보상되지 않습니다.
전동킥보드 사고, 직무 수행 중 사고, 세대를 같이하는 친족의 손해 등은 약관상 보상에서 제외될 수 있으니 가입 전 약관을 면밀히 검토해야 합니다.
일상배상책임보험은 일상생활 중 발생할 수 있는 다양한 사고에 대비하는 유용한 보험이지만, 많은 사람이 그 보상 범위와 조건을 정확히 알지 못해 혼란을 겪곤 합니다.
단순히 사고가 발생했다는 사실만으로 보험금이 지급되는 것이 아니며, 타인에게 법률상 배상책임을 져야 하고 약관에서 정한 보상 대상에 해당해야만 합니다.
특히 운전자보험이나 주택화재보험 등의 특약 형태로 가입되어 있어 자신이 이 보험에 가입했는지조차 모르는 경우도 많습니다. 이 보험의 핵심은 '타인의 손해'와 '법률상 배상책임'입니다.
예를 들어 아랫집 누수로 인한 피해는 보상 대상이 될 수 있지만, 누수 원인을 찾고 복구하기 위한 본인 집의 수리비는 보상되지 않습니다. 또한 누수 사고의 경우 자기부담금이 50만원으로 책정되는 경우가 많아 예상보다 큰 금액을 본인이 부담해야 할 수도 있습니다.
가족일상배상책임보험의 경우에도 8촌 이내 친족이라고 해서 무조건 보장되는 것이 아니라, 생계를 같이하는 동거 친족 등 피보험자 범위가 약관에 따라 제한될 수 있으니 주의해야 합니다.
전동킥보드 사고나 직무 수행 중 발생한 사고, 본인 또는 세대를 같이하는 친족의 손해 등은 약관상 보상에서 제외되는 대표적인 사례들입니다.
따라서 일상배상책임보험에 가입되어 있다면 보상한도만 확인할 것이 아니라, 피보험자 범위, 자기부담금, 그리고 보상 제외 항목들을 미리 꼼꼼히 확인하는 것이 중요합니다.
사고 발생 후 당황하지 않고 현명하게 대처하기 위해서는 보험 가입 시 약관을 면밀히 검토하고, 궁금한 점은 보험사에 문의하여 정확한 정보를 얻는 것이 현명한 방법입니다.