많은 사람들이 국내여행 시 여행자보험의 필요성을 간과하거나 개인 실손보험으로 충분하다고 오해합니다. 하지만 국내여행자보험은 개인 실손보험과 보장 범위, 비례보상 원칙 등에서 명확한 차이가 있습니다.
단 몇천 원의 비용으로 예상치 못한 사고나 질병에 대비하여 불필요한 지출을 막고 안전한 여행을 보장할 수 있습니다. 많은 분들이 국내여행을 떠날 때 해외여행과 달리 여행자보험의 필요성을 크게 느끼지 못하곤 합니다.
심지어 평소 가입해 둔 개인 실손의료비보험이 있으니 굳이 추가로 보험에 들 필요가 없다고 생각하는 경우도 많습니다.
그러나 익숙하지 않은 여행지에서는 예기치 못한 사고나 질병에 노출될 위험이 상존하며, 특히 여름 휴가철에는 교통사고 발생률이 평소보다 크게 증가하는 통계도 있습니다. 국내여행자보험은 개인 실손보험과는 명백히 다른 보장 구조를 가지고 있습니다.
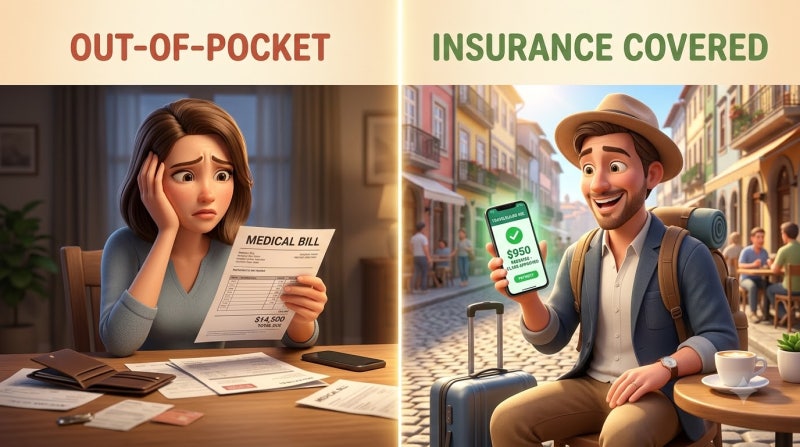
약관상 상해와 질병의 구분, 비례보상 원칙, 통원 및 입원 한도 설정 방식 등에서 차이가 있어, 이를 제대로 이해하지 못하면 불필요한 보험료를 낭비하거나 반대로 보장 공백으로 인해 수십만 원의 치료비를 본인이 부담해야 하는 상황에 처할 수 있습니다.
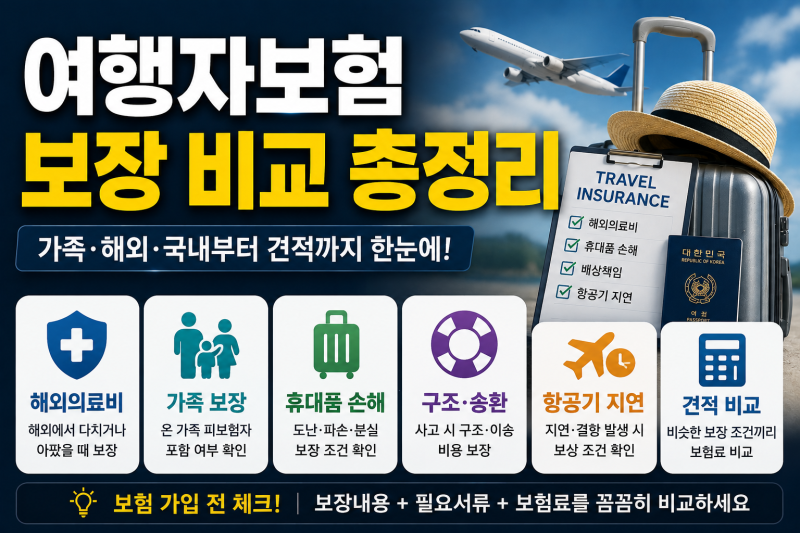
예를 들어, 휴대품 손해 보장은 단순 분실이 아닌 도난이나 파손에 한정되며, 도난 시에는 현지 경찰서의 도난 신고서가 필수입니다.
커피 한 잔 값에 불과한 저렴한 보험료로 2박 3일 국내여행 중 발생할 수 있는 다양한 위험에 대비할 수 있다면, 이는 충분히 고려해 볼 가치가 있습니다.
집 현관문을 나서는 순간부터 다시 집으로 돌아오는 전 여행 기간 동안 발생할 수 있는 상해와 질병을 보장받아, 혹시 모를 상황에도 마음 편히 여행을 즐길 수 있도록 국내여행자보험 가입을 신중하게 검토하는 것이 현명합니다.
단 몇천 원의 비용으로 예상치 못한 사고나 질병에 대비하여 불필요한 지출을 막고 안전한 여행을 보장할 수 있습니다. 많은 분들이 국내여행을 떠날 때 해외여행과 달리 여행자보험의 필요성을 크게 느끼지 못하곤 합니다.
심지어 평소 가입해 둔 개인 실손의료비보험이 있으니 굳이 추가로 보험에 들 필요가 없다고 생각하는 경우도 많습니다.
그러나 익숙하지 않은 여행지에서는 예기치 못한 사고나 질병에 노출될 위험이 상존하며, 특히 여름 휴가철에는 교통사고 발생률이 평소보다 크게 증가하는 통계도 있습니다. 국내여행자보험은 개인 실손보험과는 명백히 다른 보장 구조를 가지고 있습니다.
약관상 상해와 질병의 구분, 비례보상 원칙, 통원 및 입원 한도 설정 방식 등에서 차이가 있어, 이를 제대로 이해하지 못하면 불필요한 보험료를 낭비하거나 반대로 보장 공백으로 인해 수십만 원의 치료비를 본인이 부담해야 하는 상황에 처할 수 있습니다.
예를 들어, 휴대품 손해 보장은 단순 분실이 아닌 도난이나 파손에 한정되며, 도난 시에는 현지 경찰서의 도난 신고서가 필수입니다.
커피 한 잔 값에 불과한 저렴한 보험료로 2박 3일 국내여행 중 발생할 수 있는 다양한 위험에 대비할 수 있다면, 이는 충분히 고려해 볼 가치가 있습니다.
집 현관문을 나서는 순간부터 다시 집으로 돌아오는 전 여행 기간 동안 발생할 수 있는 상해와 질병을 보장받아, 혹시 모를 상황에도 마음 편히 여행을 즐길 수 있도록 국내여행자보험 가입을 신중하게 검토하는 것이 현명합니다.