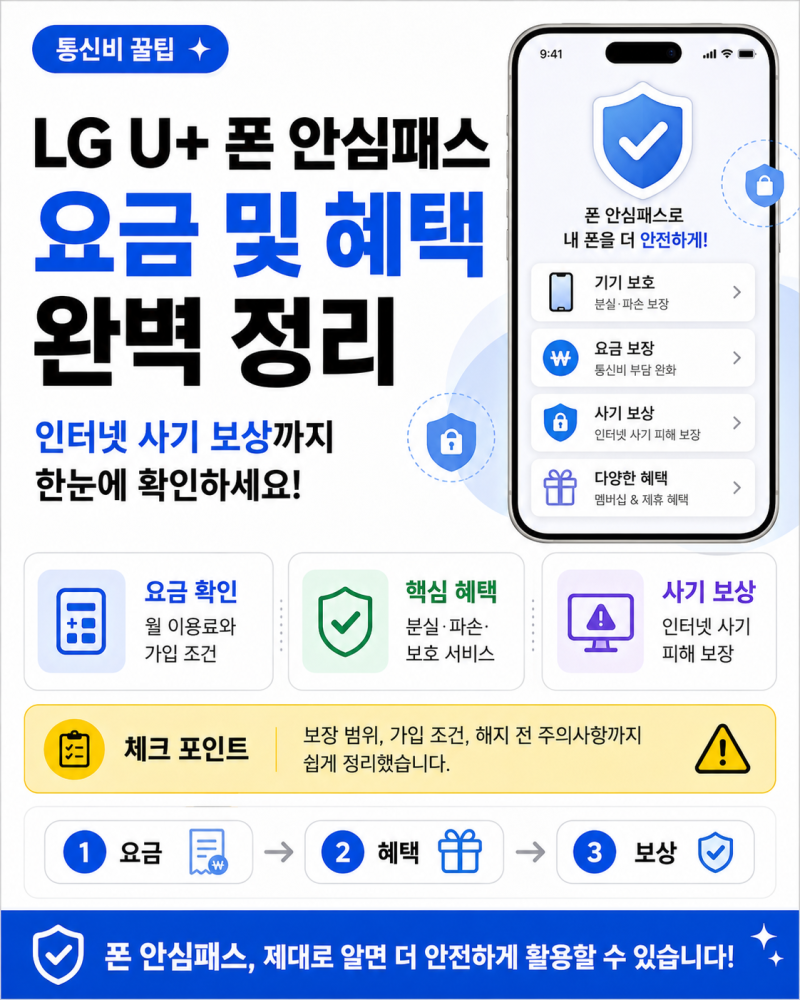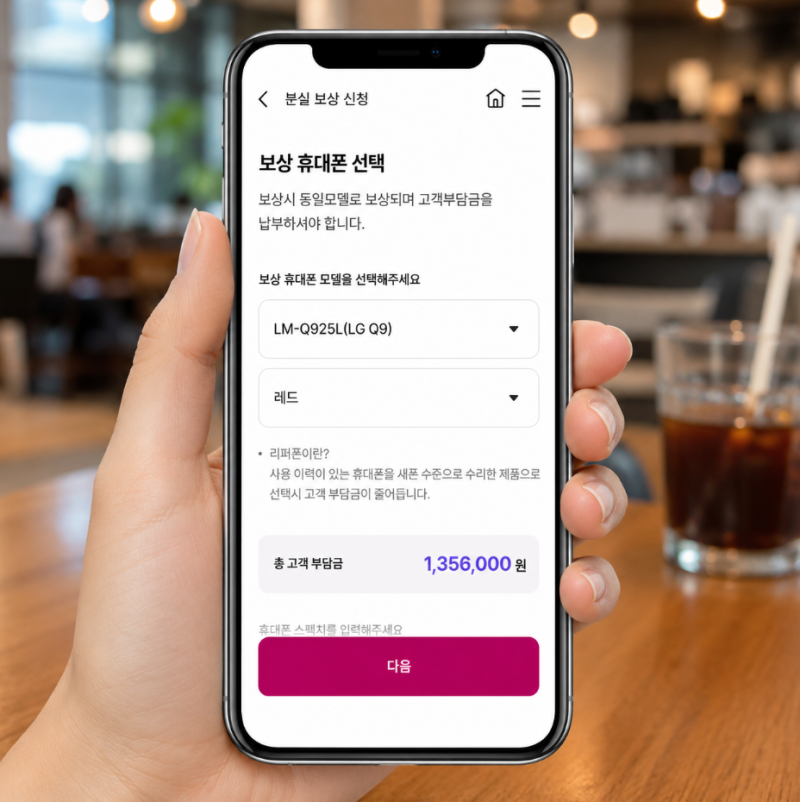
LG유플러스 폰안심패스는 분실, 도난, 파손, 침수 등 스마트폰 사고에 대비하는 보험 서비스입니다. 월 보험료 외에 자기부담금과 보장 범위가 상품별로 다르므로 가입 전 꼼꼼한 비교가 필수입니다.
특히 자기부담금은 수리비의 25%에서 40% 이상으로 책정될 수 있어 전액 보상이 아님을 유의해야 합니다. 스마트폰 가격 상승으로 휴대폰 보험의 중요성이 커지고 있습니다.
특히 LG유플러스 사용자라면 '폰안심패스'와 같은 휴대폰 보험 서비스에 관심을 가질 수밖에 없습니다. 이 보험은 분실, 도난, 파손, 침수 등 예기치 못한 사고 발생 시 단말기 교체나 수리비를 지원받을 수 있어 고가 스마트폰 사용자에게 필수적인 대비책으로 여겨집니다.
하지만 단순히 보험 가입 여부를 넘어, 어떤 조건으로 가입하는지가 매우 중요합니다. LG유플러스 휴대폰 보험은 월 이용료 외에도 '자기부담금'이라는 중요한 요소가 있습니다.
이는 사고 발생 시 고객이 일정 부분을 직접 부담해야 하는 금액으로, 상품에 따라 수리비의 25%에서 40% 이상까지 책정될 수 있습니다. 즉, 보험에 가입했더라도 수리비 전액을 보상받는 것이 아니라는 점을 반드시 인지해야 합니다.
또한, 보장 범위 역시 분실, 파손, 침수 등 상품별로 차이가 있으므로, 월 보험료만 보고 선택하기보다는 자기부담금 비율, 최대 보상 한도, 그리고 실제 보장되는 사고 유형을 꼼꼼히 비교하는 것이 현명합니다.
사고가 발생한 후에 가입하는 것은 불가능하니, 새 휴대폰 구매 시점에 미리 준비해야 합니다. 통신 3사의 휴대폰 보험은 겉보기에는 비슷해 보이지만, 세부적인 보장 내용과 자기부담금, 부가 서비스에서 큰 차이를 보입니다.
따라서 유플러스 휴대폰보험 가입을 고려한다면, 본인의 사용 패턴과 휴대폰 기종에 맞는 최적의 상품을 찾기 위해 여러 옵션을 면밀히 검토해야 합니다. 예상치 못한 지출을 줄이고 스마트폰을 안심하고 사용하기 위해서는 가입 전 충분한 정보 탐색과 비교 분석이 필수적입니다.
특히 자기부담금은 수리비의 25%에서 40% 이상으로 책정될 수 있어 전액 보상이 아님을 유의해야 합니다. 스마트폰 가격 상승으로 휴대폰 보험의 중요성이 커지고 있습니다.
특히 LG유플러스 사용자라면 '폰안심패스'와 같은 휴대폰 보험 서비스에 관심을 가질 수밖에 없습니다. 이 보험은 분실, 도난, 파손, 침수 등 예기치 못한 사고 발생 시 단말기 교체나 수리비를 지원받을 수 있어 고가 스마트폰 사용자에게 필수적인 대비책으로 여겨집니다.
하지만 단순히 보험 가입 여부를 넘어, 어떤 조건으로 가입하는지가 매우 중요합니다. LG유플러스 휴대폰 보험은 월 이용료 외에도 '자기부담금'이라는 중요한 요소가 있습니다.
이는 사고 발생 시 고객이 일정 부분을 직접 부담해야 하는 금액으로, 상품에 따라 수리비의 25%에서 40% 이상까지 책정될 수 있습니다. 즉, 보험에 가입했더라도 수리비 전액을 보상받는 것이 아니라는 점을 반드시 인지해야 합니다.
또한, 보장 범위 역시 분실, 파손, 침수 등 상품별로 차이가 있으므로, 월 보험료만 보고 선택하기보다는 자기부담금 비율, 최대 보상 한도, 그리고 실제 보장되는 사고 유형을 꼼꼼히 비교하는 것이 현명합니다.
사고가 발생한 후에 가입하는 것은 불가능하니, 새 휴대폰 구매 시점에 미리 준비해야 합니다. 통신 3사의 휴대폰 보험은 겉보기에는 비슷해 보이지만, 세부적인 보장 내용과 자기부담금, 부가 서비스에서 큰 차이를 보입니다.
따라서 유플러스 휴대폰보험 가입을 고려한다면, 본인의 사용 패턴과 휴대폰 기종에 맞는 최적의 상품을 찾기 위해 여러 옵션을 면밀히 검토해야 합니다. 예상치 못한 지출을 줄이고 스마트폰을 안심하고 사용하기 위해서는 가입 전 충분한 정보 탐색과 비교 분석이 필수적입니다.