유학 시 보험은 선택이 아닌 필수이며, 미국 대학의 경우 학교 지정 보험에 강제 가입 시 연간 200~400만원의 비용이 발생할 수 있습니다.
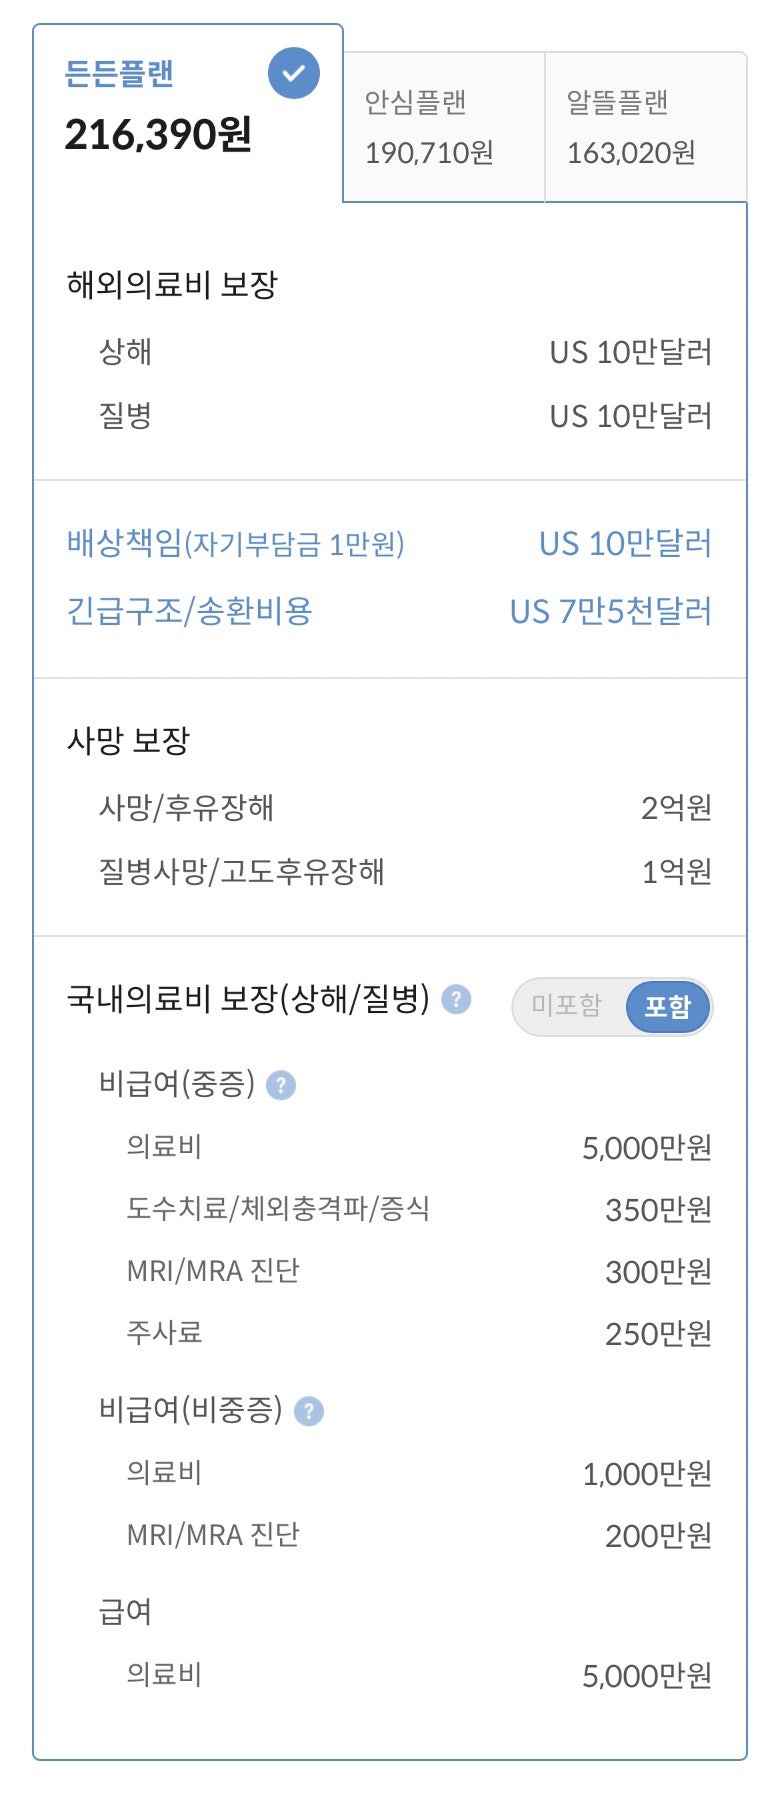
국내 유학생 전용 보험은 연간 50~200만원 수준으로 저렴하지만, 반드시 학교가 요구하는 최소 보장 조건을 충족하는지 확인해야 합니다.
해외에서는 의료비가 한국보다 훨씬 비싸므로, 예상치 못한 의료비 폭탄을 피하기 위해 학교의 보험 규정을 먼저 확인하는 것이 중요합니다.
해외 유학을 준비하는 많은 학생들이 학비, 비자, 숙소 등 필수적인 요소들을 꼼꼼히 챙기면서도, 의외로 유학보험의 중요성을 간과하거나 마지막까지 고민하는 경우가 많습니다.
'나는 건강하니까 괜찮겠지', '여행자 보험으로 충분하지 않을까' 하는 안일한 생각은 해외에서 예상치 못한 의료비 폭탄으로 이어질 수 있습니다.
실제로 미국 대학의 경우, 학교가 지정한 보험에 가입하지 않으면 연간 2,000~3,000달러(약 260~400만원)에 달하는 학교 측 보험에 강제로 편입되는 사례가 흔합니다.
반면, 국내 유학생 전용 보험은 연간 50~200만원 수준으로 훨씬 저렴하게 가입할 수 있습니다. 하지만 여기서 중요한 함정이 있습니다.
국내 보험이 아무리 저렴해도 학교가 요구하는 '최소 보장 조건'을 충족하지 못하면 결국 더 비싼 학교 보험에 가입해야 한다는 점입니다.
학교는 'Annual limit $500,000 이상' 또는 'Emergency evacuation $100,000 이상'과 같이 구체적인 조건을 제시하는 경우가 많으므로, 보험 가입 전 반드시 학교의 요구 조건을 확인하고 보험사에 문의해야 합니다.
해외에서는 감기, 독감, 운동 중 부상, 치과 치료 등 한국에서는 가볍게 처리되던 진료도 수십만 원에서 수백만 원에 달하는 고액의 비용이 청구될 수 있습니다. 유학보험은 단순한 서류가 아니라 예상치 못한 의료비로부터 학생과 가족을 보호하는 필수적인 안전장치입니다.
현명한 유학 생활을 위해, 출발 전 학교의 보험 규정을 면밀히 검토하고 자신에게 맞는 최적의 유학보험을 선택하시기 바랍니다.
국내 유학생 전용 보험은 연간 50~200만원 수준으로 저렴하지만, 반드시 학교가 요구하는 최소 보장 조건을 충족하는지 확인해야 합니다.
해외에서는 의료비가 한국보다 훨씬 비싸므로, 예상치 못한 의료비 폭탄을 피하기 위해 학교의 보험 규정을 먼저 확인하는 것이 중요합니다.
해외 유학을 준비하는 많은 학생들이 학비, 비자, 숙소 등 필수적인 요소들을 꼼꼼히 챙기면서도, 의외로 유학보험의 중요성을 간과하거나 마지막까지 고민하는 경우가 많습니다.
'나는 건강하니까 괜찮겠지', '여행자 보험으로 충분하지 않을까' 하는 안일한 생각은 해외에서 예상치 못한 의료비 폭탄으로 이어질 수 있습니다.
실제로 미국 대학의 경우, 학교가 지정한 보험에 가입하지 않으면 연간 2,000~3,000달러(약 260~400만원)에 달하는 학교 측 보험에 강제로 편입되는 사례가 흔합니다.
반면, 국내 유학생 전용 보험은 연간 50~200만원 수준으로 훨씬 저렴하게 가입할 수 있습니다. 하지만 여기서 중요한 함정이 있습니다.
국내 보험이 아무리 저렴해도 학교가 요구하는 '최소 보장 조건'을 충족하지 못하면 결국 더 비싼 학교 보험에 가입해야 한다는 점입니다.
학교는 'Annual limit $500,000 이상' 또는 'Emergency evacuation $100,000 이상'과 같이 구체적인 조건을 제시하는 경우가 많으므로, 보험 가입 전 반드시 학교의 요구 조건을 확인하고 보험사에 문의해야 합니다.
해외에서는 감기, 독감, 운동 중 부상, 치과 치료 등 한국에서는 가볍게 처리되던 진료도 수십만 원에서 수백만 원에 달하는 고액의 비용이 청구될 수 있습니다. 유학보험은 단순한 서류가 아니라 예상치 못한 의료비로부터 학생과 가족을 보호하는 필수적인 안전장치입니다.
현명한 유학 생활을 위해, 출발 전 학교의 보험 규정을 면밀히 검토하고 자신에게 맞는 최적의 유학보험을 선택하시기 바랍니다.