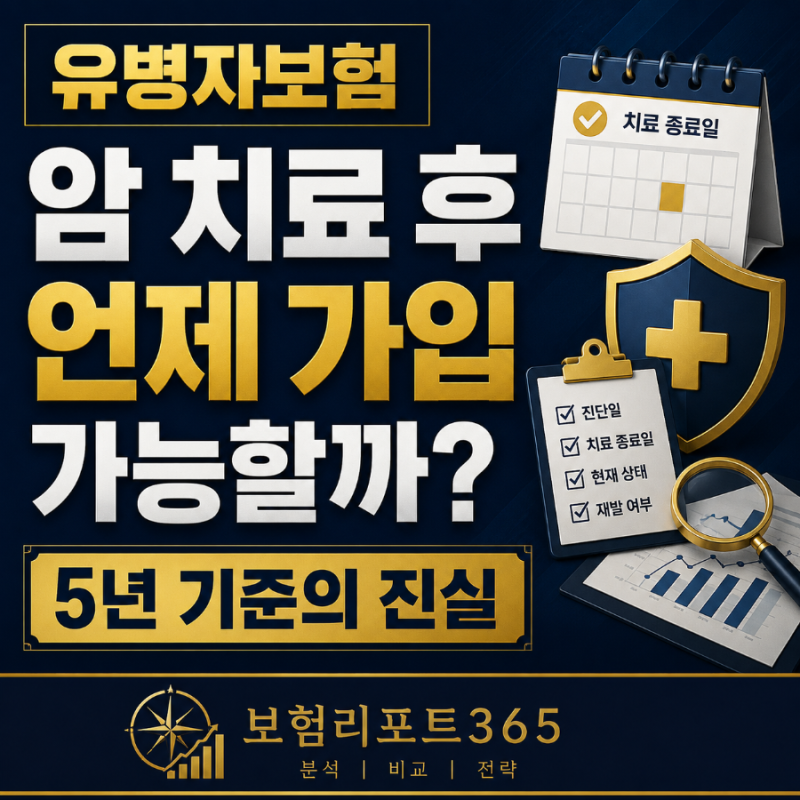
유병자암보험은 병력이 있는 사람도 가입할 수 있도록 심사 문항을 간소화한 상품입니다. 암 치료 후 유병자보험 가입 가능 시기는 암 진단일뿐 아니라 마지막 치료일, 재발 여부 등 다양한 요소를 종합적으로 고려해야 합니다.
간편심사보험의 3·2·5 질문은 숫자 자체보다 실제 청약서의 질문 내용을 정확히 확인하는 것이 중요합니다. 과거 병력이나 치료 이력 때문에 암보험 가입이 어렵다고 생각하는 분들이 많습니다.
하지만 유병자암보험은 이러한 분들도 암 보장을 준비할 수 있도록 심사 기준을 완화한 상품입니다. 많은 사람들이 암 진단 후 5년이 지나면 유병자암보험 가입이 가능하다고 생각하지만, 이는 사실과 다를 수 있습니다.
단순히 진단일로부터 5년이 지났다고 해서 무조건 가입이 되는 것이 아니며, 마지막 암 관련 치료와 의료기록이 언제 종료되었는지가 더 중요한 판단 기준이 됩니다.
유병자암보험의 간편심사 과정에서는 흔히 3·2·5 질문이라고 불리는 특정 기간 내 입원, 수술, 추가검사 필요 소견, 중대질병 진단 여부 등을 확인합니다. 여기서 중요한 것은 이 숫자들 자체보다 청약서에 명시된 실제 질문 내용을 정확히 파악하는 것입니다.
암의 종류, 병기, 치료 방법, 재발 여부, 현재 복약 여부 등 다양한 요소들이 가입 가능 여부에 영향을 미치므로, 단순히 특정 기간만 보고 판단해서는 안 됩니다. 간편심사가 '무심사'를 의미하는 것이 아니므로, 모든 고지사항을 정확하게 알리는 것이 중요합니다.
따라서 유병자암보험을 알아볼 때는 가입의 용이성만을 볼 것이 아니라, 보장 범위, 보험료, 면책 및 감액 조건 등을 꼼꼼히 비교해야 합니다.
또한, 건강 이력이 있다고 해서 처음부터 유병자보험만 고집하기보다는, 자신의 현재 건강 상태를 정확히 확인하고 일반보험 가입 가능성도 함께 검토하는 것이 현명합니다.
각자의 상황에 맞는 최적의 암 보장을 찾기 위해서는 여러 상품의 실제 질문 내용과 보장 조건을 면밀히 분석하는 노력이 필요합니다.
간편심사보험의 3·2·5 질문은 숫자 자체보다 실제 청약서의 질문 내용을 정확히 확인하는 것이 중요합니다. 과거 병력이나 치료 이력 때문에 암보험 가입이 어렵다고 생각하는 분들이 많습니다.
하지만 유병자암보험은 이러한 분들도 암 보장을 준비할 수 있도록 심사 기준을 완화한 상품입니다. 많은 사람들이 암 진단 후 5년이 지나면 유병자암보험 가입이 가능하다고 생각하지만, 이는 사실과 다를 수 있습니다.
단순히 진단일로부터 5년이 지났다고 해서 무조건 가입이 되는 것이 아니며, 마지막 암 관련 치료와 의료기록이 언제 종료되었는지가 더 중요한 판단 기준이 됩니다.
유병자암보험의 간편심사 과정에서는 흔히 3·2·5 질문이라고 불리는 특정 기간 내 입원, 수술, 추가검사 필요 소견, 중대질병 진단 여부 등을 확인합니다. 여기서 중요한 것은 이 숫자들 자체보다 청약서에 명시된 실제 질문 내용을 정확히 파악하는 것입니다.
암의 종류, 병기, 치료 방법, 재발 여부, 현재 복약 여부 등 다양한 요소들이 가입 가능 여부에 영향을 미치므로, 단순히 특정 기간만 보고 판단해서는 안 됩니다. 간편심사가 '무심사'를 의미하는 것이 아니므로, 모든 고지사항을 정확하게 알리는 것이 중요합니다.
따라서 유병자암보험을 알아볼 때는 가입의 용이성만을 볼 것이 아니라, 보장 범위, 보험료, 면책 및 감액 조건 등을 꼼꼼히 비교해야 합니다.
또한, 건강 이력이 있다고 해서 처음부터 유병자보험만 고집하기보다는, 자신의 현재 건강 상태를 정확히 확인하고 일반보험 가입 가능성도 함께 검토하는 것이 현명합니다.
각자의 상황에 맞는 최적의 암 보장을 찾기 위해서는 여러 상품의 실제 질문 내용과 보장 조건을 면밀히 분석하는 노력이 필요합니다.