간병인보험료는 나이, 성별 외에 특약 종류에 따라 크게 달라지며, 특정 보장 조건으로 설계된 월 3만~7만원대 예시는 실제와 다를 수 있습니다.
2022년 기준 개인 간병비는 하루 평균 10만원, 월 300만원 이상이며, 한국은행은 2024년 월평균 간병비를 370만원으로 분석했습니다.
간병인보험은 간병인 사용일당, 간병인 지원, 간호·간병통합서비스 등 다양한 보장 유형이 있으며, 특히 비갱신형 '사용일당형'은 가족 간병도 인정받아 장기적인 노후 대비에 유리합니다. 간병인보험가격은 많은 분들이 노후 대비를 위해 가장 궁금해하는 정보 중 하나입니다.
하지만 보험사에서 제시하는 월 3만~7만원대의 예시 가격만 보고 섣불리 판단해서는 안 됩니다. 이 금액은 특정 보장 조건으로 설계된 것으로, 실제 간병 상황에서 필요한 보장과는 거리가 있을 수 있기 때문입니다.
간병인보험은 가입자의 나이, 성별뿐만 아니라 간병인 사용일당, 간병인 지원, 간호·간병통합서비스, 장기요양등급 보장 등 어떤 특약을 선택하느냐에 따라 보험료가 크게 달라집니다. 실제로 개인 간병비는 상상을 초월하는 수준입니다.
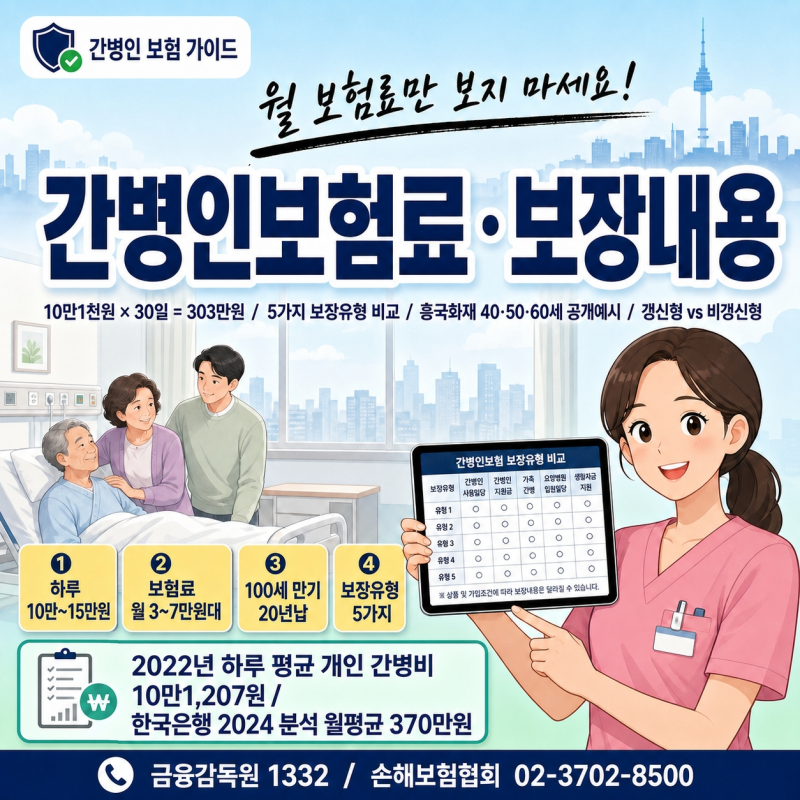
2022년 의료서비스경험조사에 따르면 개인 간병인 고용비용은 하루 평균 10만1,207원으로, 한 달이면 약 303만원이 필요합니다. 한국은행은 2024년 월평균 간병비를 370만원으로 분석하기도 했습니다.
이러한 막대한 비용은 65세 이상 고령가구 중위소득의 1.7배에 달하는 수준으로, 장기 간병 시 가계 경제에 심각한 부담을 줄 수 있습니다.
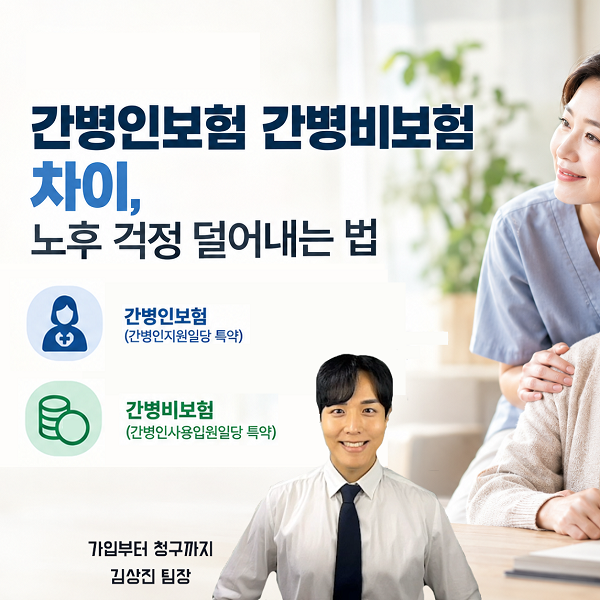
간병인보험은 크게 보험사가 간병인을 직접 보내주는 '간병인지원보험'과 개인이 간병인을 고용하고 비용을 청구하는 '간병인사용보험'으로 나뉩니다.
전문가들은 갑작스러운 상황에 유연하게 대처하고 월 불입액이 고정되며 가족 간병까지 인정받을 수 있는 비갱신형 '사용일당형'을 추천하는 경우가 많습니다.
따라서 간병인보험을 선택할 때는 단순히 간병인보험가격만 비교하기보다, 실제 간병이 필요한 상황에서 어떤 조건으로 얼마를 보장받을 수 있는지 꼼꼼히 확인하는 것이 중요합니다.
특히 치매나 장기요양 등 장기적인 돌봄이 필요한 경우를 대비하여 장기요양등급 진단비와 재가·시설급여 보장까지 함께 고려하는 현명한 접근이 필요합니다.
저렴한 초기 보험료에 현혹되기보다, 미래의 간병비 부담을 실질적으로 덜어줄 수 있는 보장 내용을 중심으로 상품을 비교하고 선택해야 합니다.
2022년 기준 개인 간병비는 하루 평균 10만원, 월 300만원 이상이며, 한국은행은 2024년 월평균 간병비를 370만원으로 분석했습니다.
간병인보험은 간병인 사용일당, 간병인 지원, 간호·간병통합서비스 등 다양한 보장 유형이 있으며, 특히 비갱신형 '사용일당형'은 가족 간병도 인정받아 장기적인 노후 대비에 유리합니다. 간병인보험가격은 많은 분들이 노후 대비를 위해 가장 궁금해하는 정보 중 하나입니다.
하지만 보험사에서 제시하는 월 3만~7만원대의 예시 가격만 보고 섣불리 판단해서는 안 됩니다. 이 금액은 특정 보장 조건으로 설계된 것으로, 실제 간병 상황에서 필요한 보장과는 거리가 있을 수 있기 때문입니다.
간병인보험은 가입자의 나이, 성별뿐만 아니라 간병인 사용일당, 간병인 지원, 간호·간병통합서비스, 장기요양등급 보장 등 어떤 특약을 선택하느냐에 따라 보험료가 크게 달라집니다. 실제로 개인 간병비는 상상을 초월하는 수준입니다.
2022년 의료서비스경험조사에 따르면 개인 간병인 고용비용은 하루 평균 10만1,207원으로, 한 달이면 약 303만원이 필요합니다. 한국은행은 2024년 월평균 간병비를 370만원으로 분석하기도 했습니다.
이러한 막대한 비용은 65세 이상 고령가구 중위소득의 1.7배에 달하는 수준으로, 장기 간병 시 가계 경제에 심각한 부담을 줄 수 있습니다.
간병인보험은 크게 보험사가 간병인을 직접 보내주는 '간병인지원보험'과 개인이 간병인을 고용하고 비용을 청구하는 '간병인사용보험'으로 나뉩니다.
전문가들은 갑작스러운 상황에 유연하게 대처하고 월 불입액이 고정되며 가족 간병까지 인정받을 수 있는 비갱신형 '사용일당형'을 추천하는 경우가 많습니다.
따라서 간병인보험을 선택할 때는 단순히 간병인보험가격만 비교하기보다, 실제 간병이 필요한 상황에서 어떤 조건으로 얼마를 보장받을 수 있는지 꼼꼼히 확인하는 것이 중요합니다.
특히 치매나 장기요양 등 장기적인 돌봄이 필요한 경우를 대비하여 장기요양등급 진단비와 재가·시설급여 보장까지 함께 고려하는 현명한 접근이 필요합니다.
저렴한 초기 보험료에 현혹되기보다, 미래의 간병비 부담을 실질적으로 덜어줄 수 있는 보장 내용을 중심으로 상품을 비교하고 선택해야 합니다.