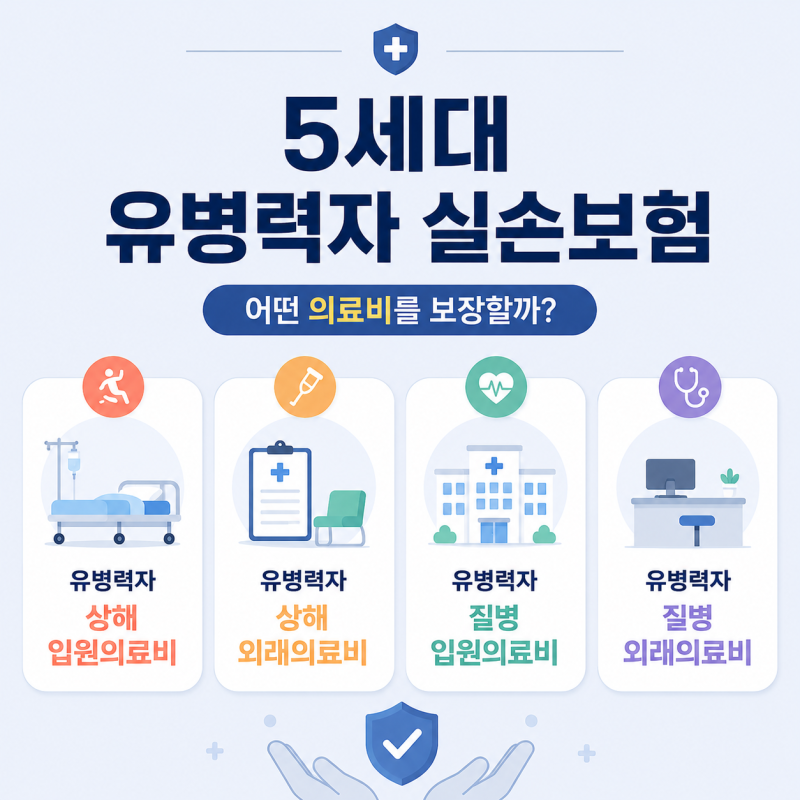

유병자실비보험은 만성질환 약을 복용 중인 사람도 특정 조건을 충족하면 가입할 수 있도록 2018년에 도입되었습니다. 최근 정부의 심사 기준 완화로 3개월, 2년, 5년 이내의 특정 병력만 없다면 혈압약이나 당뇨약 복용 자체는 가입에 걸림돌이 되지 않습니다.
일반 실손 대비 보험료가 높고 약값 및 일부 비급여 보장이 제한되지만, 큰 병에 대비할 수 있으며 5세대 실손과의 보장 차이를 이해하는 것이 중요합니다. 많은 분들이 고혈압이나 당뇨약 등 만성질환 약을 복용하고 있다면 실손보험 가입이 불가능하다고 오해하곤 합니다.
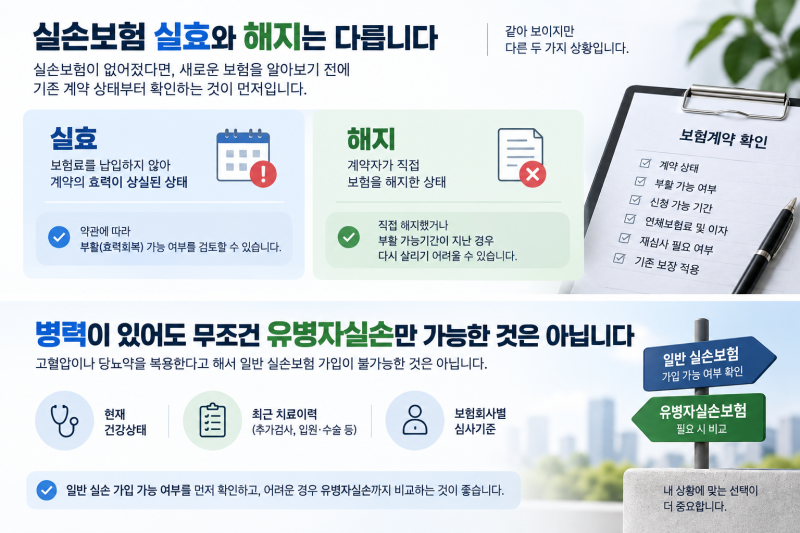
하지만 2018년 유병자실비보험이 도입된 이후, 약 복용자도 특정 조건을 충족하면 충분히 가입할 수 있는 길이 열렸습니다. 특히 최근 금융당국의 심사 기준 완화로 가입 문턱이 더욱 낮아져, 과거에는 어려웠던 분들도 다시 한번 가입 가능성을 확인해 볼 필요가 있습니다.
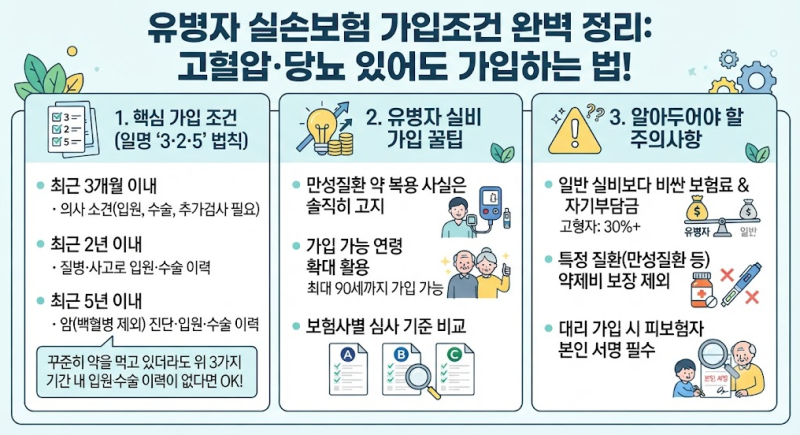
유병자실비보험 가입의 핵심은 흔히 '325 법칙'이라 불리는 기준입니다. 이는 최근 3개월 이내 입원/수술 소견, 2년 이내 입원/수술/재검사 이력, 그리고 5년 이내 암 등 중대질병 진단 이력이 없어야 한다는 조건입니다.
더욱이 정부는 가입 심사 항목을 대폭 축소하고, 치료 이력 심사 기간을 5년에서 2년으로 단축했으며, 특히 고혈압이나 당뇨약 등 단순 투약 중인 경증 만성질환자의 경우 투약 여부 자체가 심사에서 제외되도록 변경했습니다.
이로 인해 70대 이상 고령층의 가입 연령도 90세까지 확대되어 더 많은 분들이 혜택을 받을 수 있게 되었습니다.
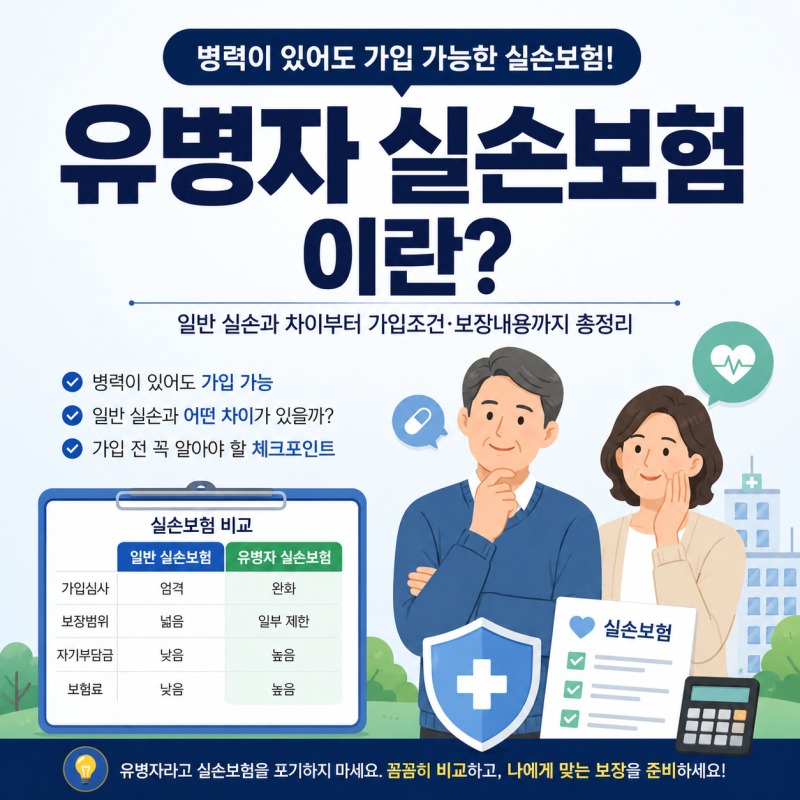
물론 유병자실비보험은 일반 실손보험에 비해 보험료가 높게 책정되거나 약값, 일부 3대 비급여 항목(도수치료, 체외충격파, 비급여 주사 등)의 보장이 제한될 수 있다는 단점이 있습니다.
또한, 2026년 5월에 출시된 5세대 실손보험은 비급여 항목을 중증과 비중증으로 나누어 비중증 비급여의 자기부담률을 50%로 상향하고 보장 한도를 축소하는 등 보장 구조에 변화가 있으므로, 본인의 건강 상태와 필요에 맞춰 유병자실비보험과 5세대 실손보험 중 어떤 상품이 더 유리할지 꼼꼼히 비교하고 전문가와 상담하는 것이 현명합니다.
일반 실손 대비 보험료가 높고 약값 및 일부 비급여 보장이 제한되지만, 큰 병에 대비할 수 있으며 5세대 실손과의 보장 차이를 이해하는 것이 중요합니다. 많은 분들이 고혈압이나 당뇨약 등 만성질환 약을 복용하고 있다면 실손보험 가입이 불가능하다고 오해하곤 합니다.
하지만 2018년 유병자실비보험이 도입된 이후, 약 복용자도 특정 조건을 충족하면 충분히 가입할 수 있는 길이 열렸습니다. 특히 최근 금융당국의 심사 기준 완화로 가입 문턱이 더욱 낮아져, 과거에는 어려웠던 분들도 다시 한번 가입 가능성을 확인해 볼 필요가 있습니다.
유병자실비보험 가입의 핵심은 흔히 '325 법칙'이라 불리는 기준입니다. 이는 최근 3개월 이내 입원/수술 소견, 2년 이내 입원/수술/재검사 이력, 그리고 5년 이내 암 등 중대질병 진단 이력이 없어야 한다는 조건입니다.
더욱이 정부는 가입 심사 항목을 대폭 축소하고, 치료 이력 심사 기간을 5년에서 2년으로 단축했으며, 특히 고혈압이나 당뇨약 등 단순 투약 중인 경증 만성질환자의 경우 투약 여부 자체가 심사에서 제외되도록 변경했습니다.
이로 인해 70대 이상 고령층의 가입 연령도 90세까지 확대되어 더 많은 분들이 혜택을 받을 수 있게 되었습니다.
물론 유병자실비보험은 일반 실손보험에 비해 보험료가 높게 책정되거나 약값, 일부 3대 비급여 항목(도수치료, 체외충격파, 비급여 주사 등)의 보장이 제한될 수 있다는 단점이 있습니다.
또한, 2026년 5월에 출시된 5세대 실손보험은 비급여 항목을 중증과 비중증으로 나누어 비중증 비급여의 자기부담률을 50%로 상향하고 보장 한도를 축소하는 등 보장 구조에 변화가 있으므로, 본인의 건강 상태와 필요에 맞춰 유병자실비보험과 5세대 실손보험 중 어떤 상품이 더 유리할지 꼼꼼히 비교하고 전문가와 상담하는 것이 현명합니다.