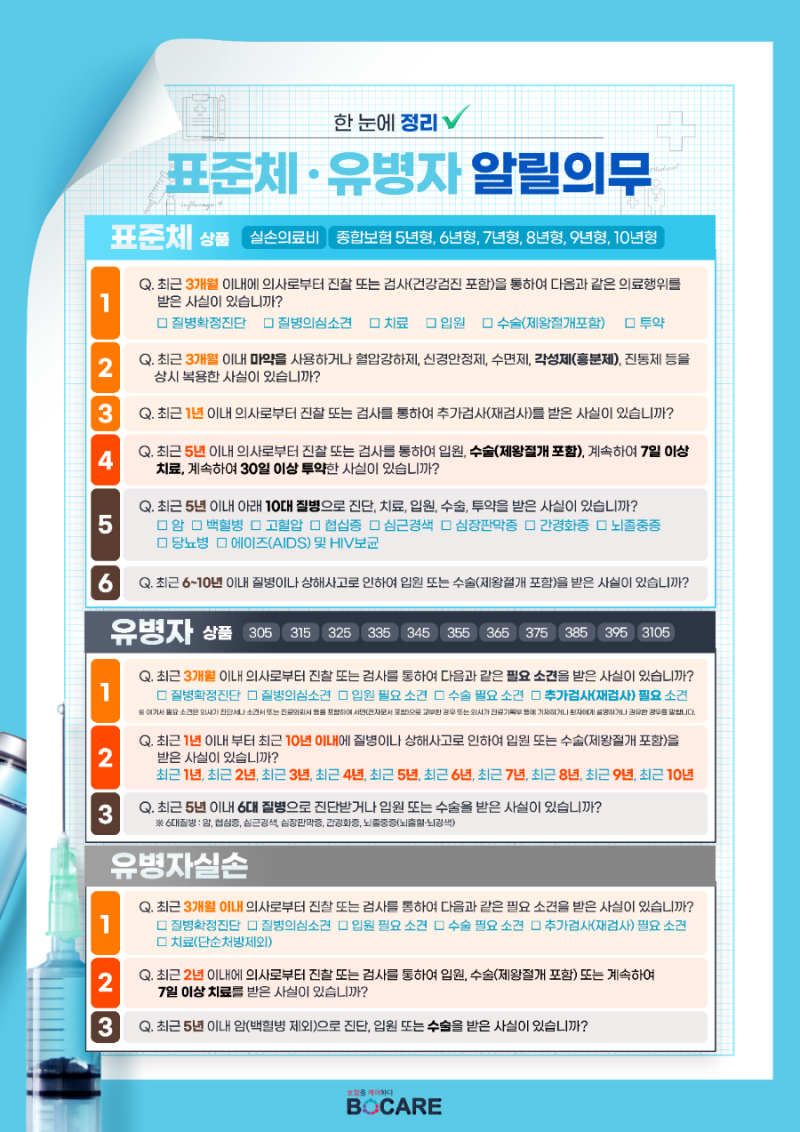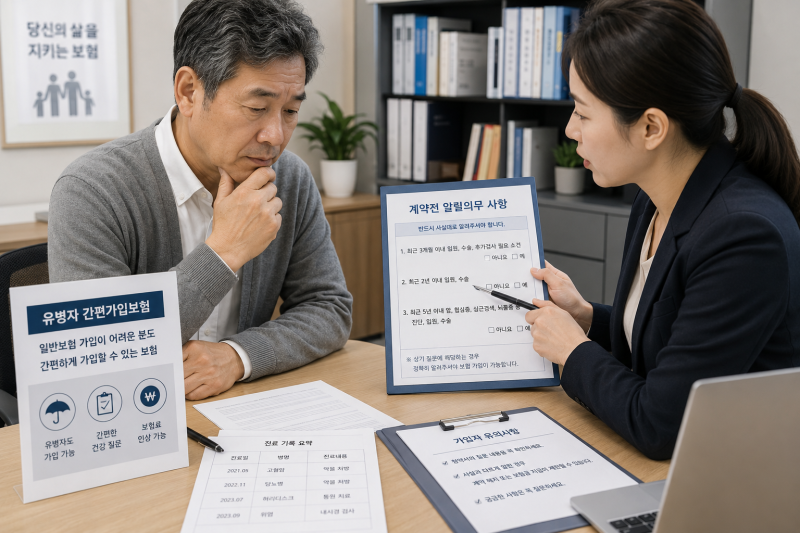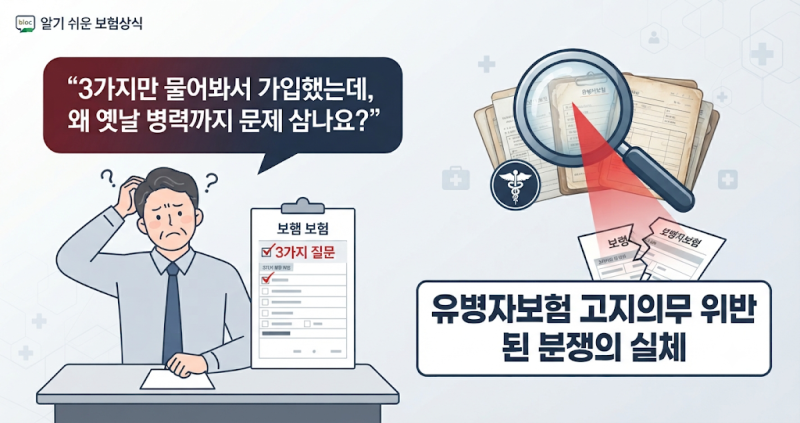

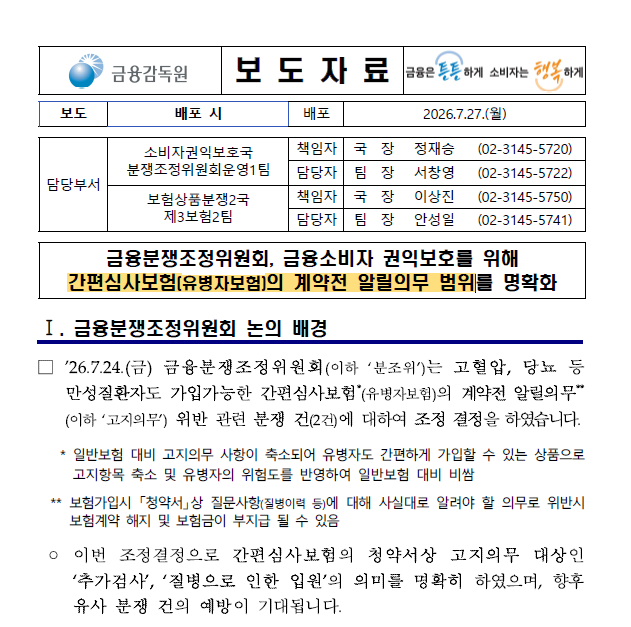
유병자보험은 과거 병력이 있거나 만성질환을 앓는 분들도 가입할 수 있도록 심사 절차를 간소화한 상품입니다. 하지만 간편심사라는 이유로 계약 전 알릴 의무, 즉 고지의무가 없다고 오해하는 경우가 많아 주의가 필요합니다. 실제 블로그에서는 유병자보험도 일반보험과 마찬가지로 고지의무가 있으며, 이를 정확히 이행하지 않으면 보험금 지급 거절 등 불이익을 받을 수 있다고 강조합니다.
실사용자들은 유병자보험 가입 시 인터넷에서 흔히 접하는 '3·2·5'와 같은 숫자에만 의존하기보다, 실제 가입하려는 상품의 청약서 질문 내용을 직접 확인하는 것이 중요하다고 말합니다. 특히 금융감독원 금융분쟁조정위원회는 2026년 7월 '추가검사'와 '질병으로 인한 입원'의 의미를 구체화하며, 질문 문구와 기간에 맞춰 진료기록을 정확히 알리는 것이 핵심이라고 분석했습니다. 설계사에게 구두로 전달한 내용과 청약서 기재 내용이 다를 수 있으므로 반드시 최종 확인이 필요합니다.
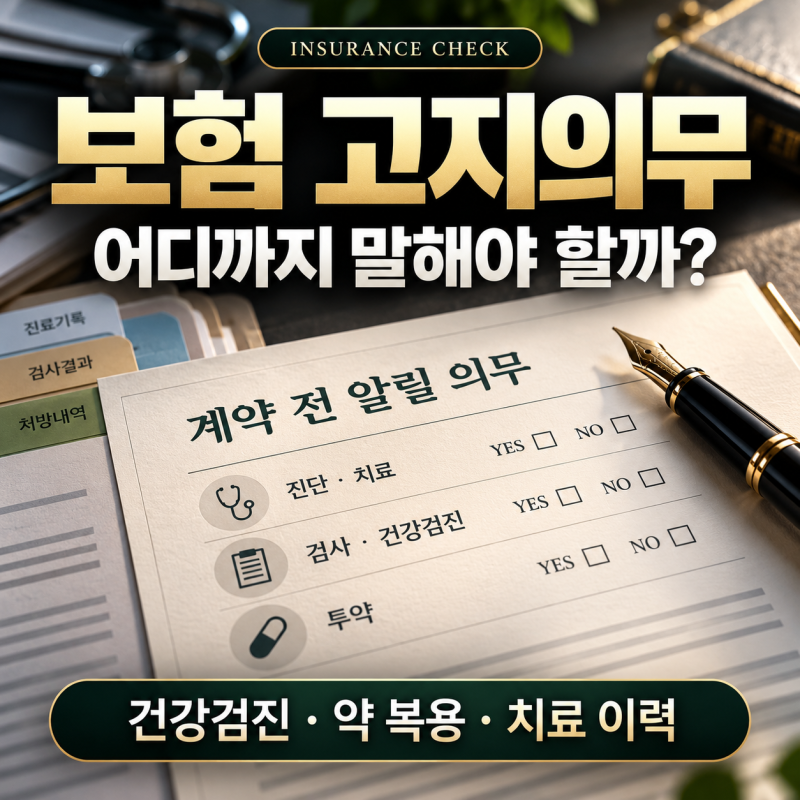
블로거들은 병력을 무조건 많이 말하거나 스스로 제외하는 방식보다는, 청약서가 무엇을, 어느 기간까지 묻는지 확인한 뒤 진료기록에 적힌 사실을 질문에 맞춰 정확히 답하는 것이 가장 안전한 방법이라고 조언합니다. 같은 진료기록이라도 질문 내용에 따라 답변 대상이 달라질 수 있으므로, 진단명뿐 아니라 검사 목적, 결과, 치료·처방 여부와 날짜까지 꼼꼼히 확인하여 고지의무를 이행해야 합니다.