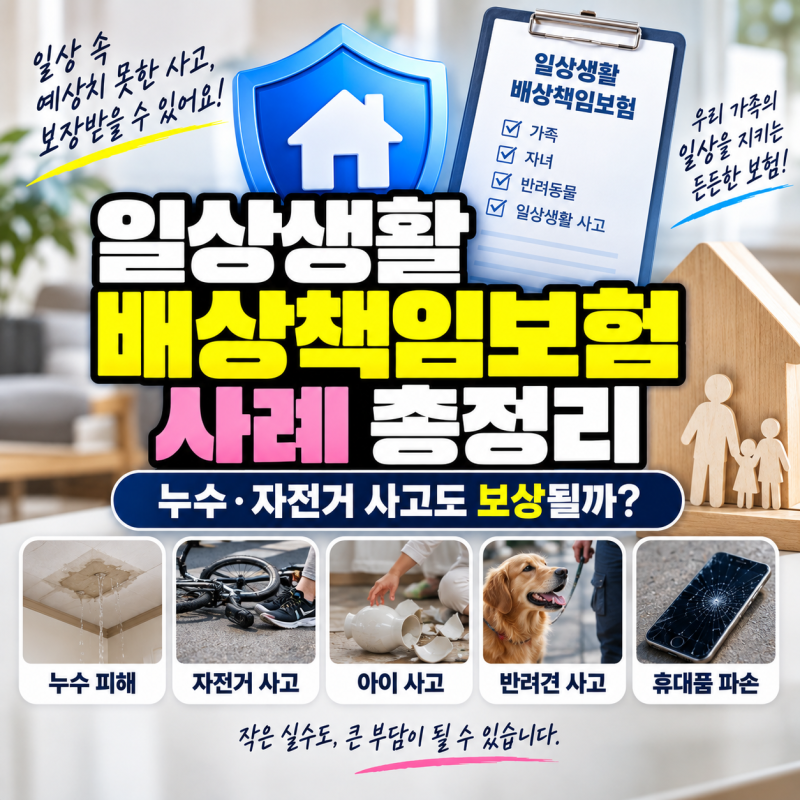
일상생활배상책임보험은 운전자보험 등 다른 보험의 특약으로 가입되어 있어도 보상 범위에 대한 오해가 많습니다. 이 보험은 타인에게 입힌 손해를 보상하며, 세입자의 경우 건물 노후로 인한 누수는 집주인 책임이므로 세입자 일배책으로 보상받을 수 없습니다.
특히 2020년 4월 이후 가입자의 누수 사고는 자기부담금이 50만원이므로, 공사비가 적다면 보험 청구 실익이 없을 수 있습니다.
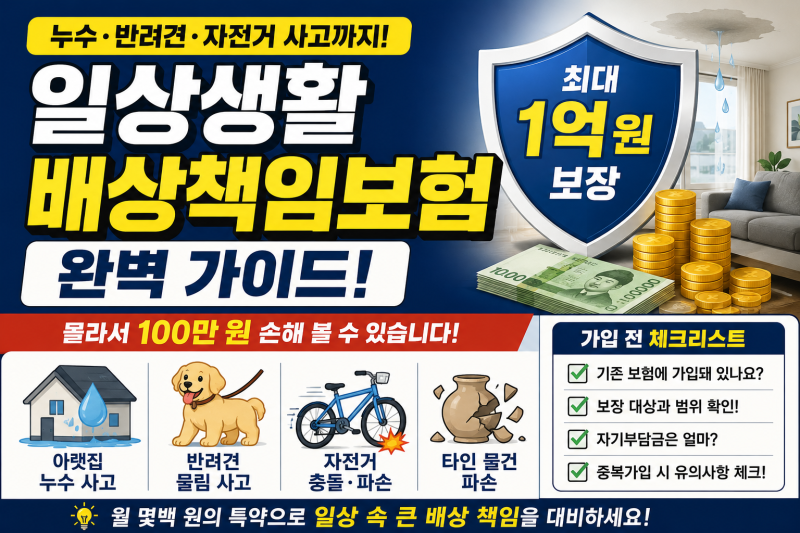
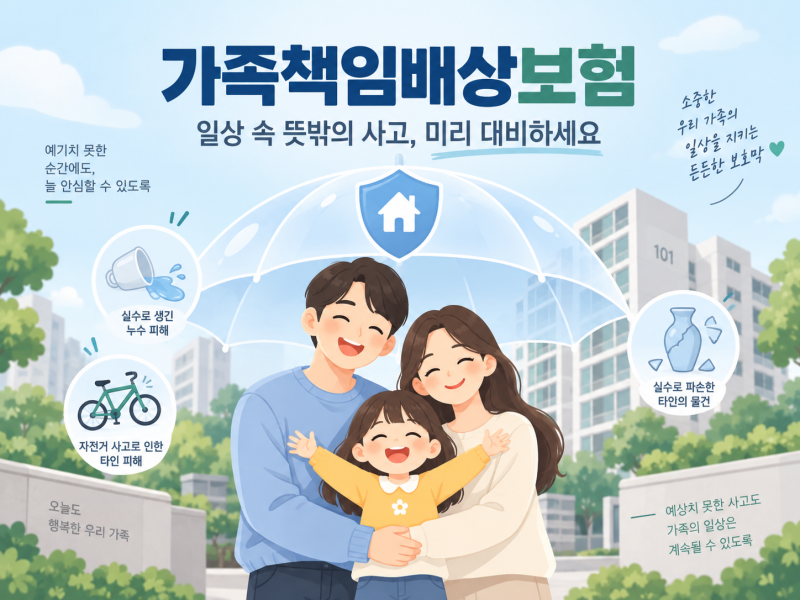
운전자보험 특약인 일상생활배상책임보험(일배책)은 일상 속 사고로 타인에게 피해를 입혔을 때 유용하나, 가입 사실이나 보상 범위를 오해하는 경우가 많습니다. 특히 아랫집 누수 사고는 일배책 주요 원인이지만, 무조건 보상받을 수 있다고 생각하면 큰 착각입니다.
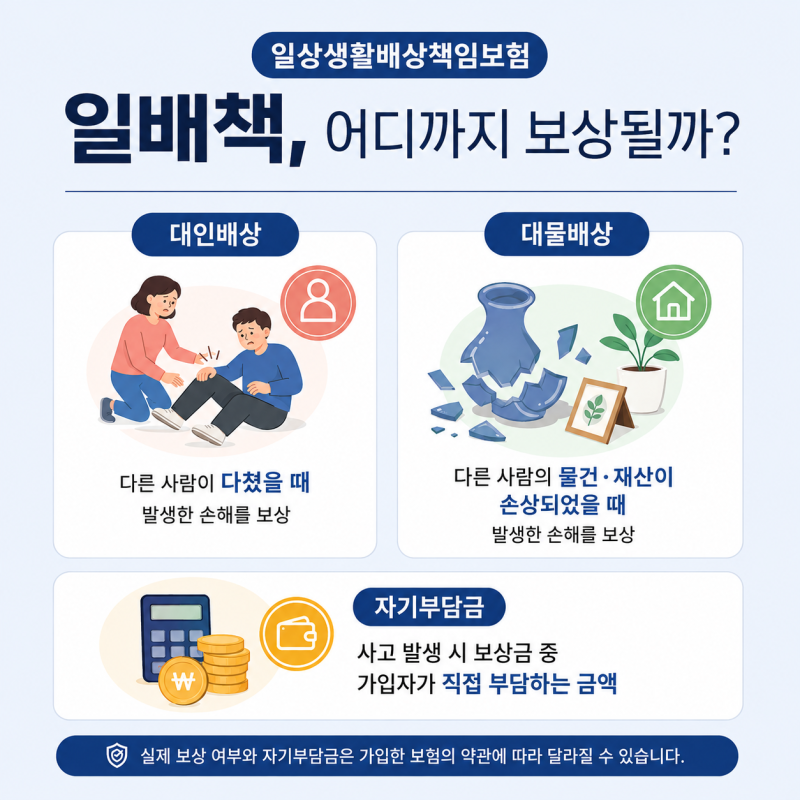
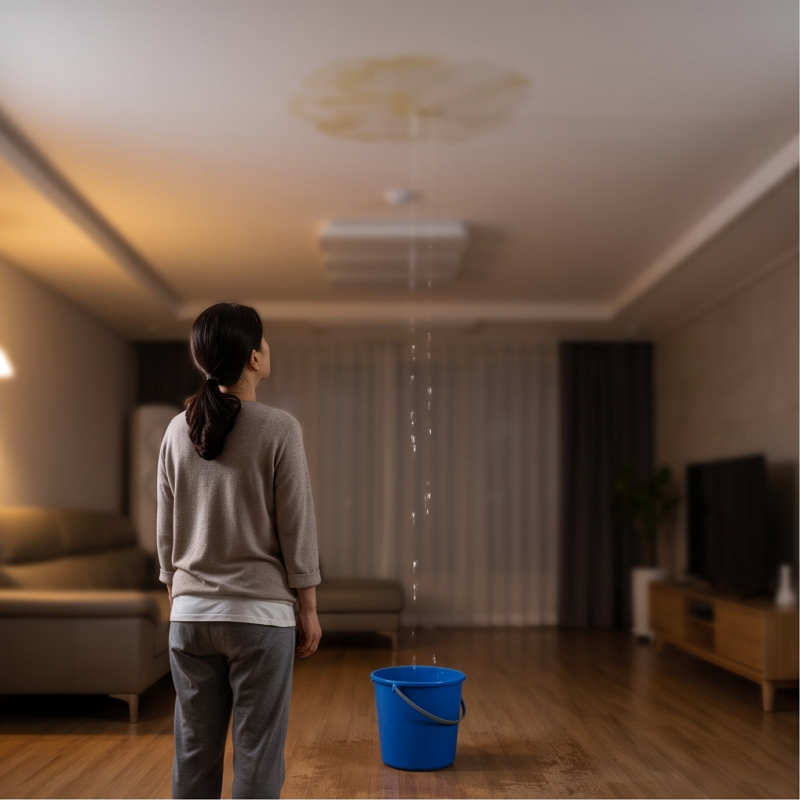
일배책은 '타인의 손해'에 대한 '법률상 배상책임'을 보장합니다. 따라서 우리 집 누수로 인한 우리 집 수리비는 보상 대상이 아니며, 오직 아랫집 손해만 해당됩니다.
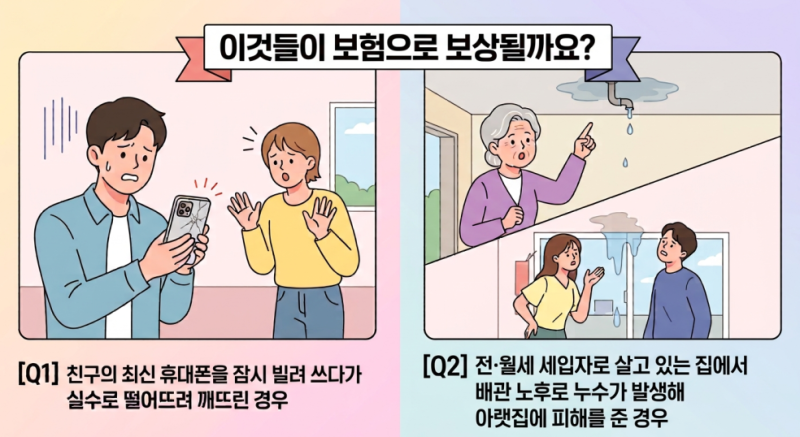
특히 전·월세 세입자가 거주하는 집에서 배관 노후로 누수가 발생했다면, 이는 건물 소유자(집주인)의 책임이므로 세입자의 일배책으로는 보상받을 수 없습니다. 또한, 2020년 4월 이후 가입자의 누수 사고는 자기부담금이 50만원입니다.
공사비가 이보다 적다면 보험 청구 실익이 없을 수 있으니, 견적 확인이 필수입니다. 일배책은 유용하나, 보장 범위와 면책 사항을 정확히 이해해야 합니다. 자신의 보험 증권을 확인하고, 사고 시 책임 소재와 약관 내용을 바탕으로 보상 가능 여부를 신중하게 판단하세요.
특히 2020년 4월 이후 가입자의 누수 사고는 자기부담금이 50만원이므로, 공사비가 적다면 보험 청구 실익이 없을 수 있습니다.
운전자보험 특약인 일상생활배상책임보험(일배책)은 일상 속 사고로 타인에게 피해를 입혔을 때 유용하나, 가입 사실이나 보상 범위를 오해하는 경우가 많습니다. 특히 아랫집 누수 사고는 일배책 주요 원인이지만, 무조건 보상받을 수 있다고 생각하면 큰 착각입니다.
일배책은 '타인의 손해'에 대한 '법률상 배상책임'을 보장합니다. 따라서 우리 집 누수로 인한 우리 집 수리비는 보상 대상이 아니며, 오직 아랫집 손해만 해당됩니다.
특히 전·월세 세입자가 거주하는 집에서 배관 노후로 누수가 발생했다면, 이는 건물 소유자(집주인)의 책임이므로 세입자의 일배책으로는 보상받을 수 없습니다. 또한, 2020년 4월 이후 가입자의 누수 사고는 자기부담금이 50만원입니다.
공사비가 이보다 적다면 보험 청구 실익이 없을 수 있으니, 견적 확인이 필수입니다. 일배책은 유용하나, 보장 범위와 면책 사항을 정확히 이해해야 합니다. 자신의 보험 증권을 확인하고, 사고 시 책임 소재와 약관 내용을 바탕으로 보상 가능 여부를 신중하게 판단하세요.