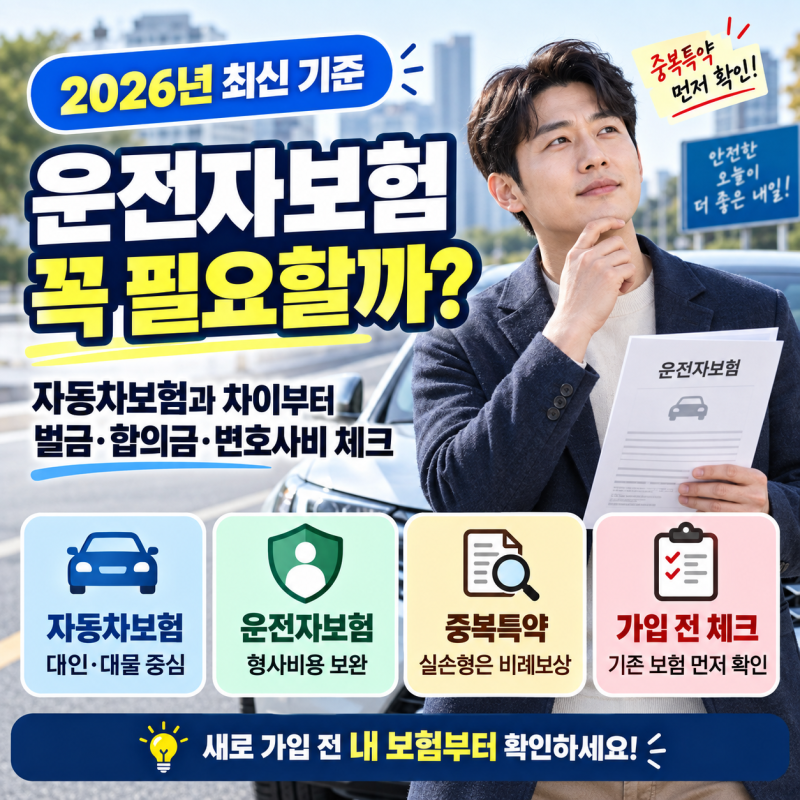
운전자보험은 자동차보험과 달리 운전 중 발생할 수 있는 형사 및 행정적 책임을 보장하는 선택형 보험입니다. 특히 중과실 사고나 사망, 중상해 발생 시 운전자 본인의 법률 비용을 방어하는 핵심 역할을 합니다.
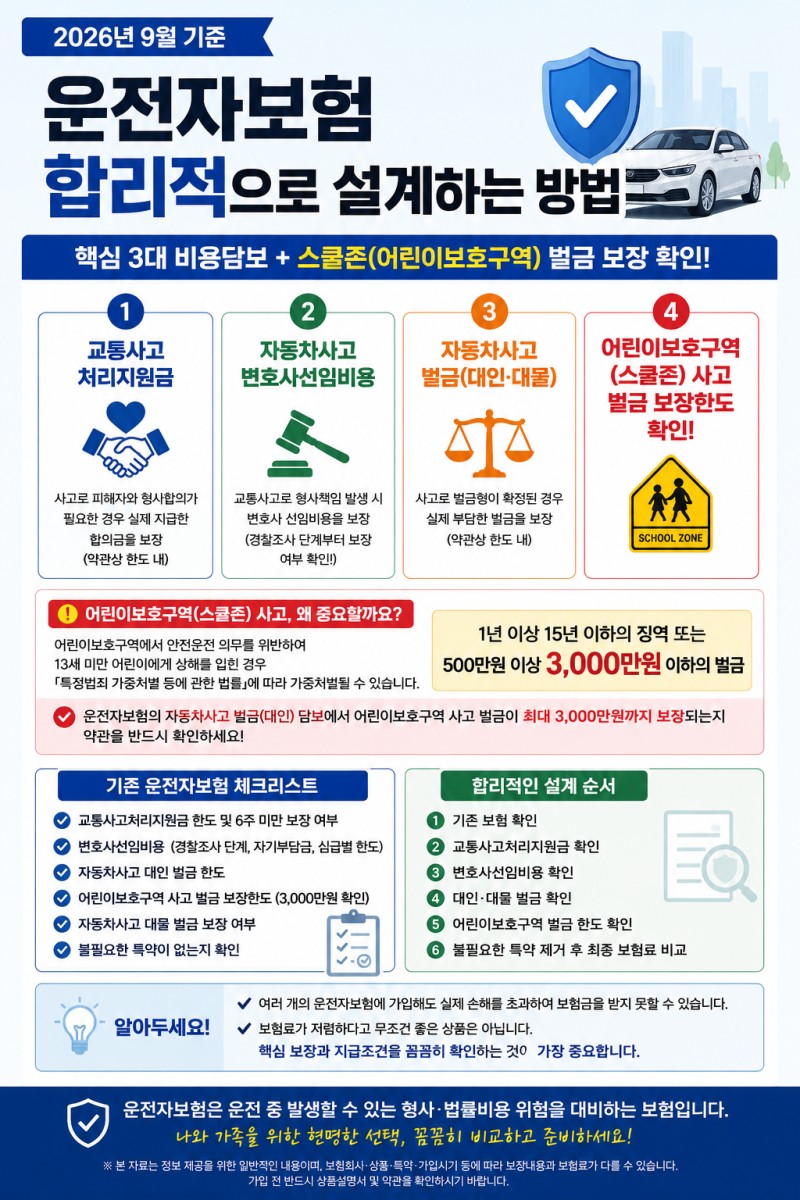
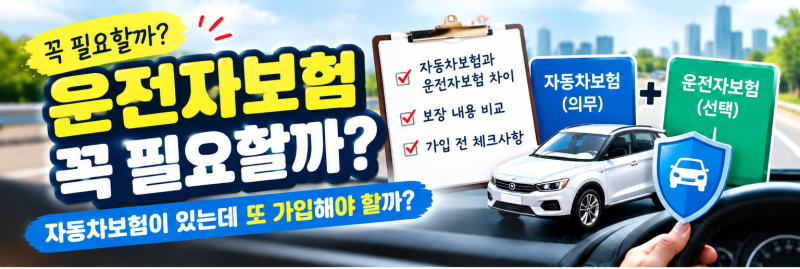
기존 보험의 중복 여부를 확인하고 교통사고 처리지원금, 벌금, 변호사 선임비용 등 필수 담보 위주로 구성하는 것이 중요합니다. 많은 운전자들이 자동차보험에 가입되어 있음에도 불구하고, 운전자보험 가입 여부를 두고 고민에 빠지곤 합니다.
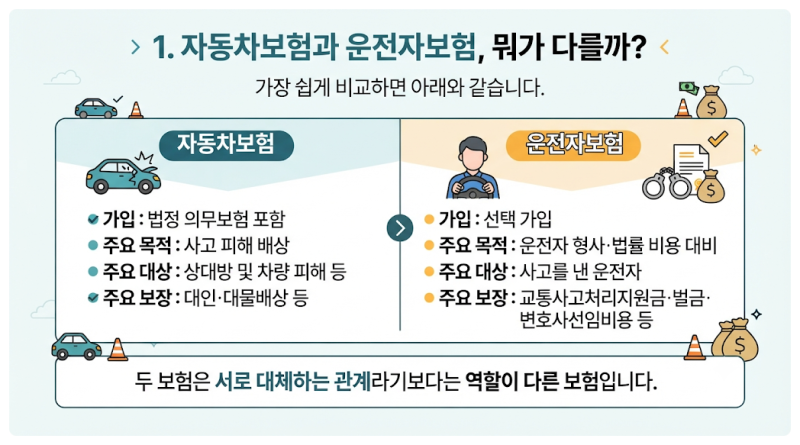
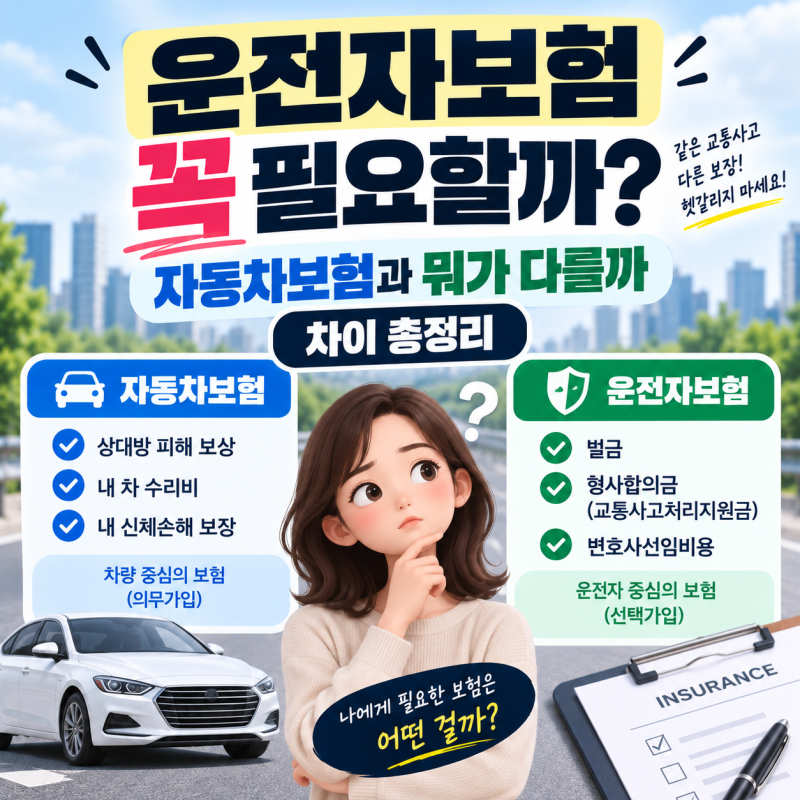
결론부터 말하면 자동차보험과 운전자보험은 보장하는 목적과 범위가 명확히 다릅니다.
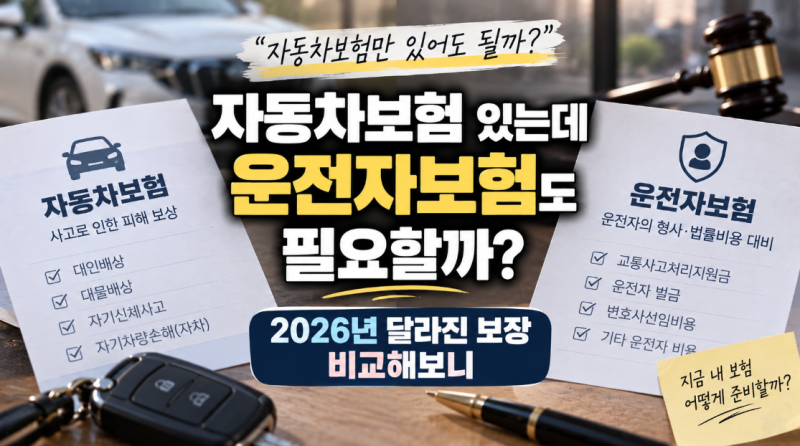
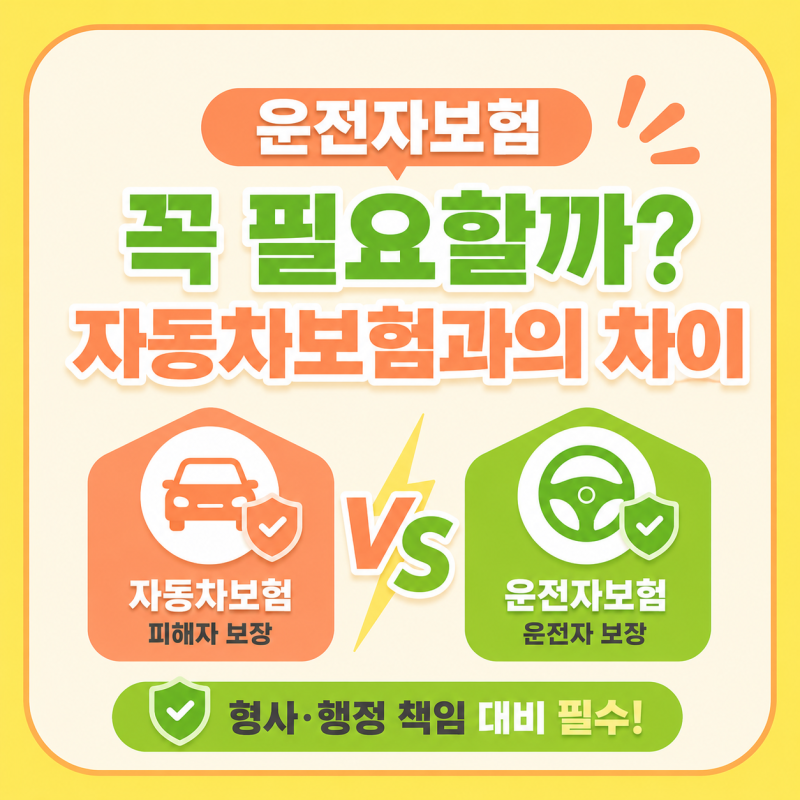
자동차보험이 사고 상대방의 피해를 배상하고 내 차량 및 신체 손해를 처리하는 민사상 책임을 주로 보장한다면, 운전자보험은 운전 중 발생할 수 있는 형사적, 행정적 책임을 보장하여 운전자 본인의 리스크를 방어하는 역할을 합니다.
운전자보험은 의무 가입이 아니지만, 특정 상황에서는 그 필요성이 크게 부각됩니다.
특히 신호위반, 중앙선 침범, 과속, 스쿨존 사고 등 12대 중과실 사고나 사망, 중상해 사고가 발생했을 경우, 자동차보험만으로는 해결되지 않는 형사합의금, 벌금, 변호사 선임비용 등의 법률 비용이 발생할 수 있습니다.
이때 운전자보험의 핵심 담보인 교통사고 처리지원금, 벌금 보장, 변호사 선임비용이 운전자에게 큰 도움이 됩니다. 음주운전, 무면허운전, 뺑소니 등은 보장에서 제외되니 주의해야 합니다.
따라서 운전자보험 가입을 고려할 때는 본인의 운전 빈도와 운행 환경을 고려하는 것이 중요합니다. 특히 운전대를 잡는 시간이 길거나 어린이보호구역 운행이 잦다면 가입을 신중하게 검토할 필요가 있습니다.
또한, 이미 가입된 자동차보험에 법률비용 특약이 있거나 기존 운전자보험이 있다면 중복 가입으로 불필요한 보험료를 납부하지 않도록 반드시 확인해야 합니다. 핵심 보장 위주로 슬림하게 구성하는 것이 합리적인 운전자보험 가입의 지름길입니다.
기존 보험의 중복 여부를 확인하고 교통사고 처리지원금, 벌금, 변호사 선임비용 등 필수 담보 위주로 구성하는 것이 중요합니다. 많은 운전자들이 자동차보험에 가입되어 있음에도 불구하고, 운전자보험 가입 여부를 두고 고민에 빠지곤 합니다.
결론부터 말하면 자동차보험과 운전자보험은 보장하는 목적과 범위가 명확히 다릅니다.
자동차보험이 사고 상대방의 피해를 배상하고 내 차량 및 신체 손해를 처리하는 민사상 책임을 주로 보장한다면, 운전자보험은 운전 중 발생할 수 있는 형사적, 행정적 책임을 보장하여 운전자 본인의 리스크를 방어하는 역할을 합니다.
운전자보험은 의무 가입이 아니지만, 특정 상황에서는 그 필요성이 크게 부각됩니다.
특히 신호위반, 중앙선 침범, 과속, 스쿨존 사고 등 12대 중과실 사고나 사망, 중상해 사고가 발생했을 경우, 자동차보험만으로는 해결되지 않는 형사합의금, 벌금, 변호사 선임비용 등의 법률 비용이 발생할 수 있습니다.
이때 운전자보험의 핵심 담보인 교통사고 처리지원금, 벌금 보장, 변호사 선임비용이 운전자에게 큰 도움이 됩니다. 음주운전, 무면허운전, 뺑소니 등은 보장에서 제외되니 주의해야 합니다.
따라서 운전자보험 가입을 고려할 때는 본인의 운전 빈도와 운행 환경을 고려하는 것이 중요합니다. 특히 운전대를 잡는 시간이 길거나 어린이보호구역 운행이 잦다면 가입을 신중하게 검토할 필요가 있습니다.
또한, 이미 가입된 자동차보험에 법률비용 특약이 있거나 기존 운전자보험이 있다면 중복 가입으로 불필요한 보험료를 납부하지 않도록 반드시 확인해야 합니다. 핵심 보장 위주로 슬림하게 구성하는 것이 합리적인 운전자보험 가입의 지름길입니다.