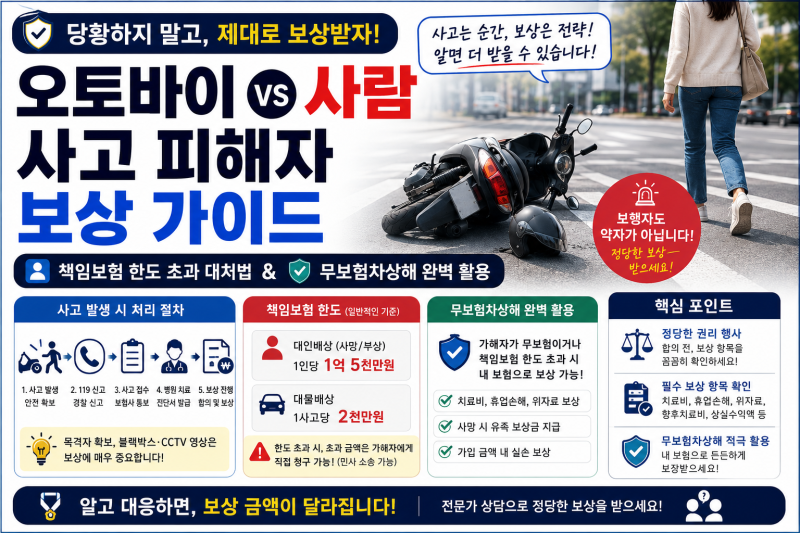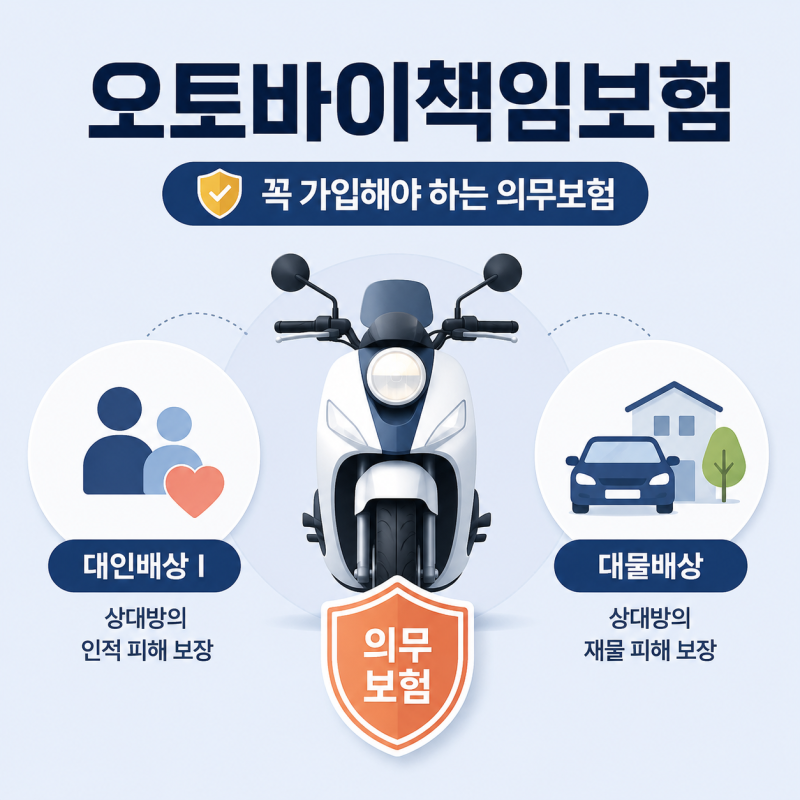
오토바이 책임보험은 법적 의무 가입 대상이며, 대인배상Ⅰ은 최대 1억 5천만원, 대물배상은 최소 2천만원까지 보상합니다. 하지만 오토바이 사고 시 책임보험 한도만으로는 치료비나 수리비가 부족한 경우가 많아 피해자가 어려움을 겪을 수 있습니다.
따라서 책임보험 한도를 초과하는 손해에 대비하여 본인 또는 가족의 자동차보험 내 무보험차상해 특약을 활용하는 것이 중요합니다. 오토바이 운행 인구가 증가하면서 책임보험의 중요성 또한 커지고 있습니다.
하지만 많은 운전자들이 오토바이 책임보험의 구체적인 보장 한도에 대해 정확히 알지 못하거나, 그 한도가 실제 사고 시 충분할 것이라고 오해하는 경우가 많습니다.
본문에서는 오토바이 책임보험의 법적 의무 가입 조건과 함께, 대인 및 대물 보상 한도가 실제 사고 상황에서 왜 부족할 수 있는지, 그리고 이에 대한 현명한 대비책은 무엇인지 자세히 살펴보겠습니다.
오토바이 책임보험은 「자동차 손해배상 보장법」에 따라 모든 이륜차 운전자가 의무적으로 가입해야 하는 보험입니다.
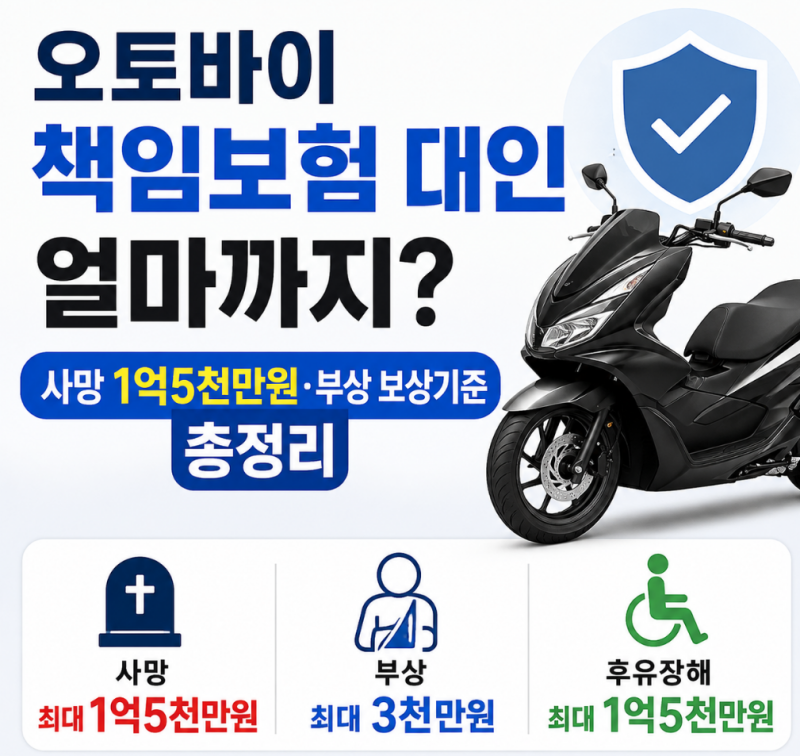
주요 보장 한도를 살펴보면, 대인배상Ⅰ은 사망 또는 후유장해 시 피해자 1인당 최대 1억 5천만원, 부상 시 상해 등급에 따라 최대 3천만원까지 보상합니다. 대물배상은 사고로 타인의 재물에 손해를 입혔을 때 최소 2천만원까지 보상하도록 되어 있습니다.
그러나 이러한 한도는 자동차 종합보험의 대인Ⅱ 무한 보장이나 대물 1억~10억 이상 한도와 비교했을 때 상대적으로 매우 낮습니다.
특히 오토바이 운전자의 경우 보험료 부담으로 인해 책임보험만 가입하는 경우가 많아, 대물 2천만원 한도는 경미한 사고에도 쉽게 초과될 수 있습니다.
만약 책임보험 한도를 초과하는 손해가 발생하면, 피해자는 충분한 보상을 받기 어렵고 가해자는 개인적으로 추가 비용을 부담해야 하는 심각한 상황에 직면할 수 있습니다.
이때 피해자 입장에서는 본인 또는 가족의 자동차보험에 가입된 '무보험차상해' 특약을 활용하여 책임보험 한도를 초과하는 손해를 보상받을 수 있습니다.
결론적으로 오토바이 책임보험은 최소한의 법적 안전망이지만, 실제 사고 시 발생할 수 있는 막대한 손해를 모두 감당하기에는 한계가 명확합니다.
단순히 보험료가 저렴하다는 이유로 책임보험만 가입하기보다는, 종합보험 가입을 고려하거나 최소한 무보험차상해 특약 등을 통해 추가적인 안전장치를 마련하는 것이 현명한 선택입니다.
안전 운전과 함께 충분한 보험 가입은 자신과 타인의 안전을 지키는 중요한 요소임을 항상 기억해야 합니다.
따라서 책임보험 한도를 초과하는 손해에 대비하여 본인 또는 가족의 자동차보험 내 무보험차상해 특약을 활용하는 것이 중요합니다. 오토바이 운행 인구가 증가하면서 책임보험의 중요성 또한 커지고 있습니다.
하지만 많은 운전자들이 오토바이 책임보험의 구체적인 보장 한도에 대해 정확히 알지 못하거나, 그 한도가 실제 사고 시 충분할 것이라고 오해하는 경우가 많습니다.
본문에서는 오토바이 책임보험의 법적 의무 가입 조건과 함께, 대인 및 대물 보상 한도가 실제 사고 상황에서 왜 부족할 수 있는지, 그리고 이에 대한 현명한 대비책은 무엇인지 자세히 살펴보겠습니다.
오토바이 책임보험은 「자동차 손해배상 보장법」에 따라 모든 이륜차 운전자가 의무적으로 가입해야 하는 보험입니다.
주요 보장 한도를 살펴보면, 대인배상Ⅰ은 사망 또는 후유장해 시 피해자 1인당 최대 1억 5천만원, 부상 시 상해 등급에 따라 최대 3천만원까지 보상합니다. 대물배상은 사고로 타인의 재물에 손해를 입혔을 때 최소 2천만원까지 보상하도록 되어 있습니다.
그러나 이러한 한도는 자동차 종합보험의 대인Ⅱ 무한 보장이나 대물 1억~10억 이상 한도와 비교했을 때 상대적으로 매우 낮습니다.
특히 오토바이 운전자의 경우 보험료 부담으로 인해 책임보험만 가입하는 경우가 많아, 대물 2천만원 한도는 경미한 사고에도 쉽게 초과될 수 있습니다.
만약 책임보험 한도를 초과하는 손해가 발생하면, 피해자는 충분한 보상을 받기 어렵고 가해자는 개인적으로 추가 비용을 부담해야 하는 심각한 상황에 직면할 수 있습니다.
이때 피해자 입장에서는 본인 또는 가족의 자동차보험에 가입된 '무보험차상해' 특약을 활용하여 책임보험 한도를 초과하는 손해를 보상받을 수 있습니다.
결론적으로 오토바이 책임보험은 최소한의 법적 안전망이지만, 실제 사고 시 발생할 수 있는 막대한 손해를 모두 감당하기에는 한계가 명확합니다.
단순히 보험료가 저렴하다는 이유로 책임보험만 가입하기보다는, 종합보험 가입을 고려하거나 최소한 무보험차상해 특약 등을 통해 추가적인 안전장치를 마련하는 것이 현명한 선택입니다.
안전 운전과 함께 충분한 보험 가입은 자신과 타인의 안전을 지키는 중요한 요소임을 항상 기억해야 합니다.