심뇌혈관 보험은 같은 질병이라도 치료 방식과 보험 약관에 따라 실제 보장 금액이 크게 달라질 수 있습니다. 뇌질환 및 심장질환 진단비라는 명칭만으로는 정확한 보장 범위를 알기 어려우므로, 약관의 질병분류코드를 확인하는 것이 중요합니다.
관혈수술과 비관혈수술 등 치료 방식별 보장 여부도 상품마다 다르므로, 가입 전 세부 내용을 면밀히 검토해야 합니다.
심뇌혈관 보험 가입 시 진단비 액수만 보고 선택하는 경우가 많지만, 같은 질환이라도 치료 방식과 보험 약관에 따라 실제 보장 금액은 크게 달라질 수 있습니다.
뇌질환, 심장질환 진단비라는 명칭만으로는 정확한 보장 범위를 알기 어려우므로, 가입 전 꼼꼼한 확인이 필수적입니다. 심뇌혈관질환 치료는 관혈수술과 비관혈수술로 구분되며, 보험 상품별 보장 범위가 다릅니다. 약관에 명시된 '수술'의 정의와 보장 범위를 확인해야 합니다.
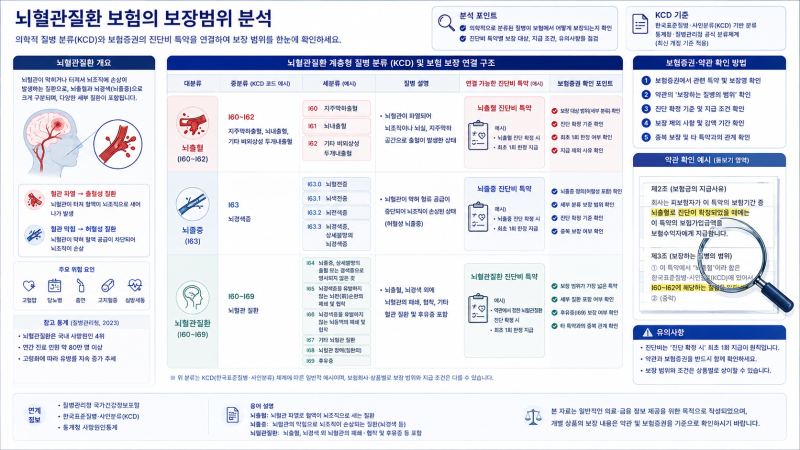
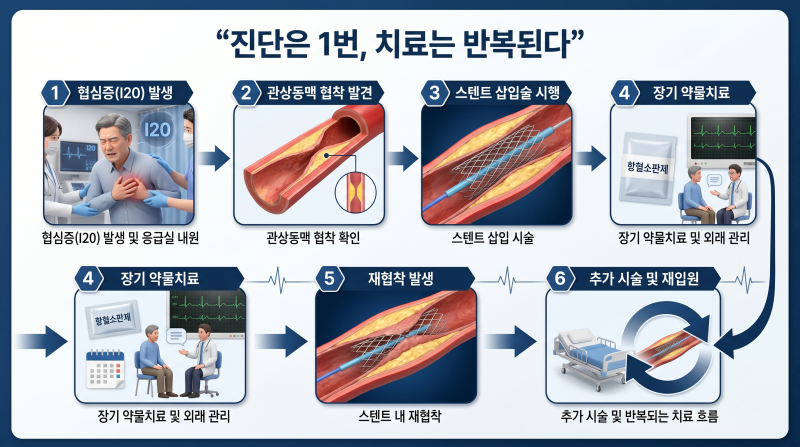
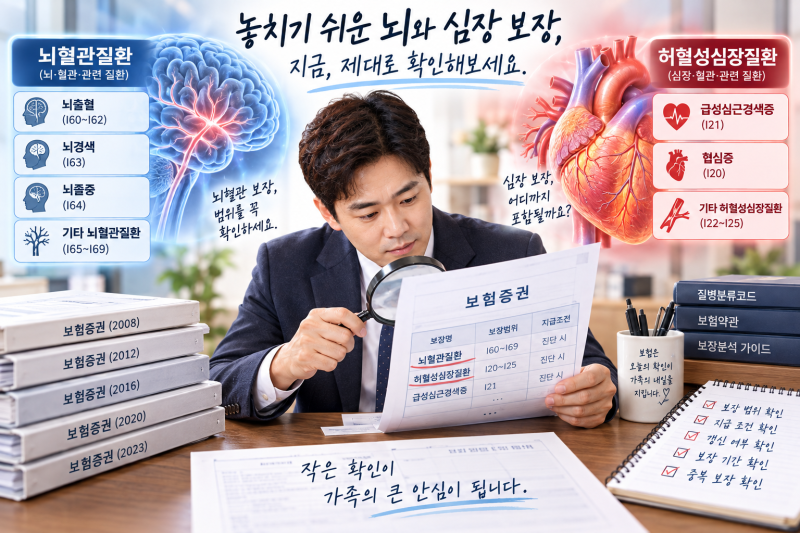
뇌출혈, 뇌경색, 협심증 등 질병 종류에 따른 보장 여부는 약관 속 질병분류코드(예: 뇌경색 I63, 협심증 I20)를 통해 명확히 파악하는 것이 중요합니다. 결론적으로 심뇌혈관 보험은 진단 후 치료비와 회복 기간의 경제적 부담을 대비하는 중요한 수단입니다.
따라서 가입 시에는 가입금액보다 '어떤 진단명이 보험금 지급 대상인지', '어떤 치료 방식까지 보장하는지'를 약관과 질병분류코드를 통해 면밀히 검토해야 현명한 선택이 가능합니다.
관혈수술과 비관혈수술 등 치료 방식별 보장 여부도 상품마다 다르므로, 가입 전 세부 내용을 면밀히 검토해야 합니다.
심뇌혈관 보험 가입 시 진단비 액수만 보고 선택하는 경우가 많지만, 같은 질환이라도 치료 방식과 보험 약관에 따라 실제 보장 금액은 크게 달라질 수 있습니다.
뇌질환, 심장질환 진단비라는 명칭만으로는 정확한 보장 범위를 알기 어려우므로, 가입 전 꼼꼼한 확인이 필수적입니다. 심뇌혈관질환 치료는 관혈수술과 비관혈수술로 구분되며, 보험 상품별 보장 범위가 다릅니다. 약관에 명시된 '수술'의 정의와 보장 범위를 확인해야 합니다.
뇌출혈, 뇌경색, 협심증 등 질병 종류에 따른 보장 여부는 약관 속 질병분류코드(예: 뇌경색 I63, 협심증 I20)를 통해 명확히 파악하는 것이 중요합니다. 결론적으로 심뇌혈관 보험은 진단 후 치료비와 회복 기간의 경제적 부담을 대비하는 중요한 수단입니다.
따라서 가입 시에는 가입금액보다 '어떤 진단명이 보험금 지급 대상인지', '어떤 치료 방식까지 보장하는지'를 약관과 질병분류코드를 통해 면밀히 검토해야 현명한 선택이 가능합니다.