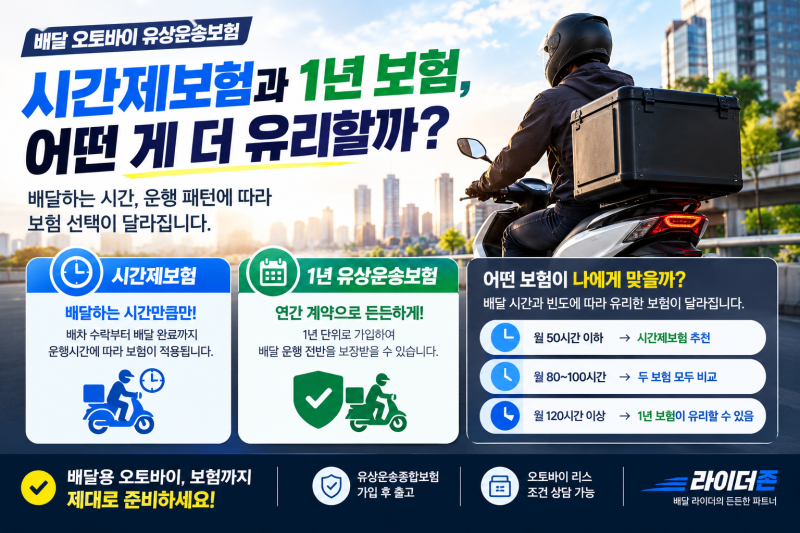

무보험 오토바이는 운행 여부와 관계없이 세워만 두어도 매일 과태료가 부과되며, 무보험 주행 시 형사처벌과 전과 기록이 남습니다. 배달용 오토바이 보험료는 높은 사고율과 손해율, 그리고 세분화된 요율 체계로 인해 100만원대까지 급등했습니다.
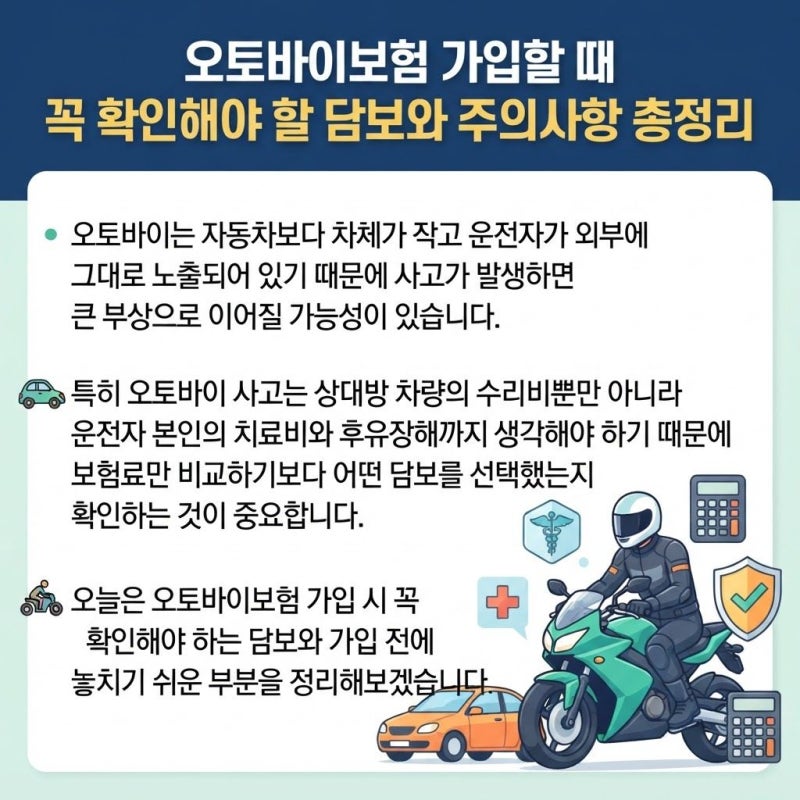
일반 오토바이보험은 상대방 피해와 차량 파손을 보장하지만, 운전자의 형사적 책임과 상해는 배달 운전자보험으로 별도 대비해야 합니다. 오토바이 운전자에게 보험 가입은 필수입니다.
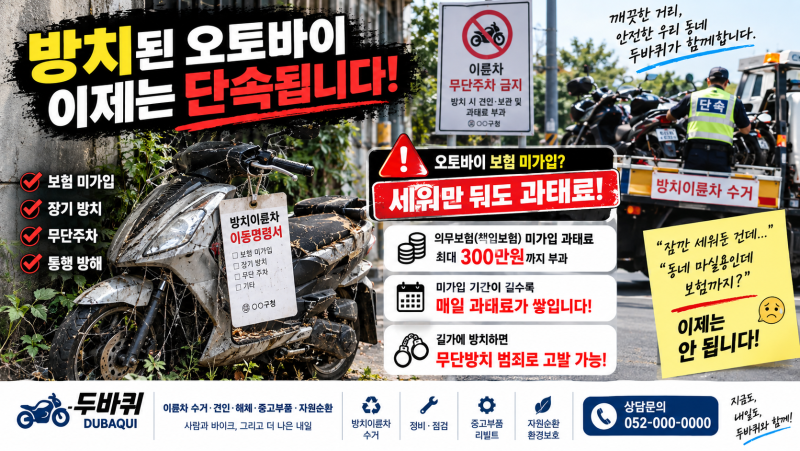
보험료를 아끼려 무보험 상태로 운행하거나 방치하는 행위는 심각한 법적, 재정적 위험을 초래합니다. 오토바이를 세워만 두어도 의무보험 미가입으로 매일 과태료가 부과되며, 무단방치 시 고발될 수 있습니다.
무보험 주행 적발 시 단순 과태료가 아닌 징역 또는 벌금형으로 형사 전과 기록이 남습니다. 사고 발생 시에는 피해자 합의는 물론, 국가와 보험사로부터 치료비와 합의금 전액을 구상당해 막대한 빚을 지게 됩니다.
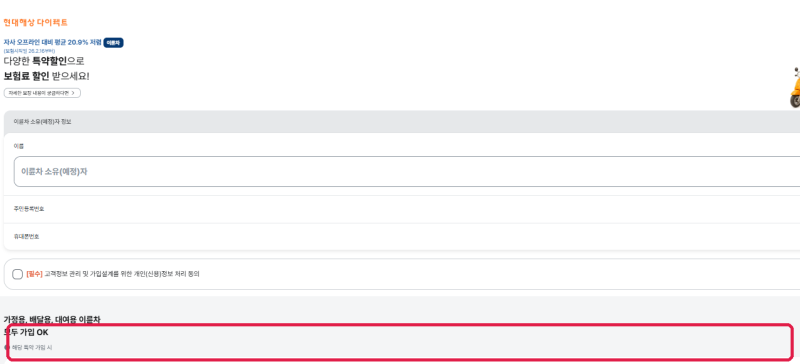
배달용 오토바이 보험료는 높은 사고율과 손해율로 100만원대까지 급등했으며, 일반 오토바이보험 외에 운전자의 형사적 책임과 상해를 보장하는 배달 운전자보험도 필수적입니다. 따라서 오토바이 운전자라면 운행 목적과 상황에 맞는 적절한 보험에 가입해야 합니다.
무보험 운행의 위험성을 인지하고, 의무보험과 운전자보험까지 꼼꼼히 준비하여 안전하고 책임감 있는 라이딩 문화를 만들어가는 것이 현명합니다.
일반 오토바이보험은 상대방 피해와 차량 파손을 보장하지만, 운전자의 형사적 책임과 상해는 배달 운전자보험으로 별도 대비해야 합니다. 오토바이 운전자에게 보험 가입은 필수입니다.
보험료를 아끼려 무보험 상태로 운행하거나 방치하는 행위는 심각한 법적, 재정적 위험을 초래합니다. 오토바이를 세워만 두어도 의무보험 미가입으로 매일 과태료가 부과되며, 무단방치 시 고발될 수 있습니다.
무보험 주행 적발 시 단순 과태료가 아닌 징역 또는 벌금형으로 형사 전과 기록이 남습니다. 사고 발생 시에는 피해자 합의는 물론, 국가와 보험사로부터 치료비와 합의금 전액을 구상당해 막대한 빚을 지게 됩니다.
배달용 오토바이 보험료는 높은 사고율과 손해율로 100만원대까지 급등했으며, 일반 오토바이보험 외에 운전자의 형사적 책임과 상해를 보장하는 배달 운전자보험도 필수적입니다. 따라서 오토바이 운전자라면 운행 목적과 상황에 맞는 적절한 보험에 가입해야 합니다.
무보험 운행의 위험성을 인지하고, 의무보험과 운전자보험까지 꼼꼼히 준비하여 안전하고 책임감 있는 라이딩 문화를 만들어가는 것이 현명합니다.