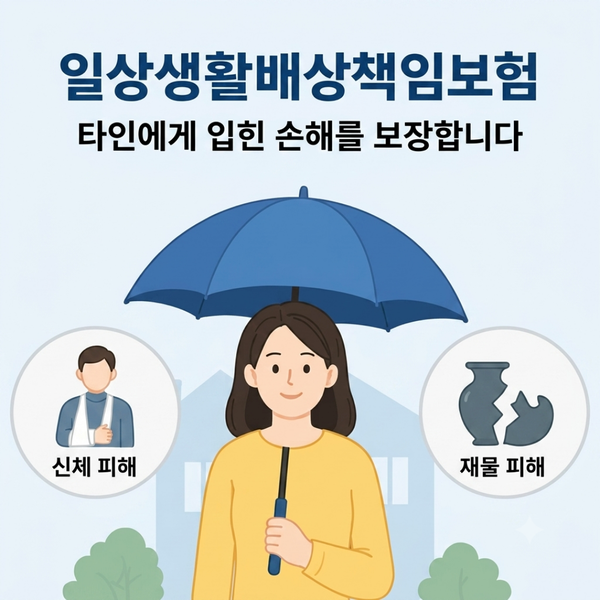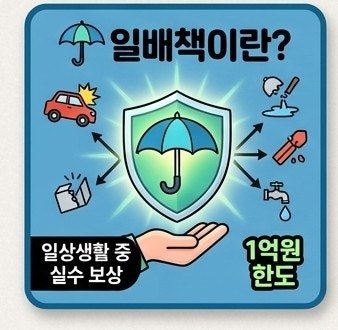
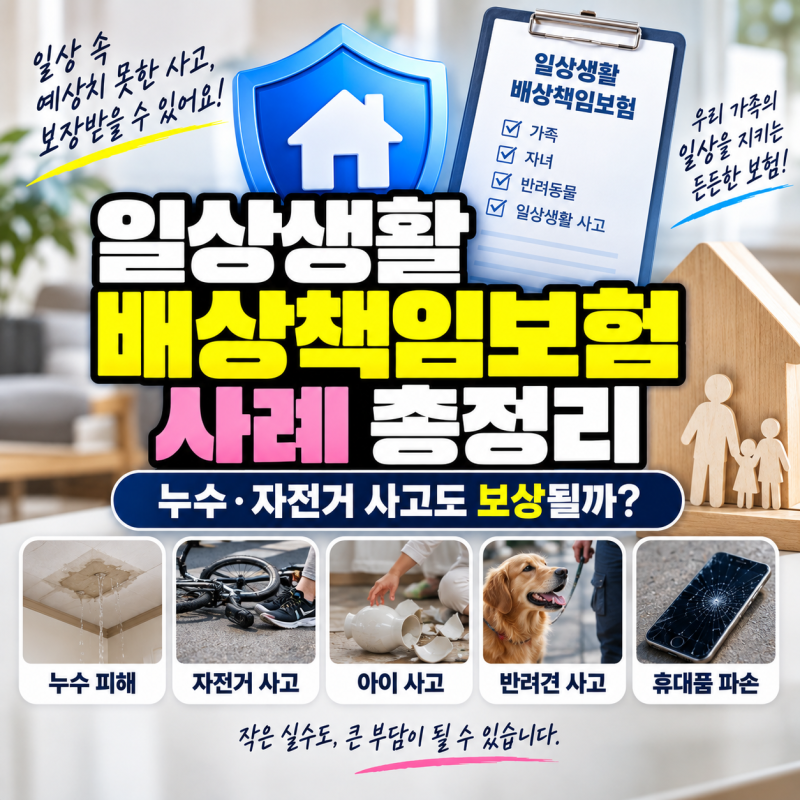
일상생활배상책임은 월 1천원 내외의 저렴한 보험료로 타인에게 입힌 신체·재물 손해를 최대 1억 원까지 보장하는 특약입니다. 하지만 이사 후 증권상 주소지 변경을 하지 않거나 임차 주택 누수 등 특정 조건에서는 보상이 불가할 수 있어 약관 확인이 필수입니다.
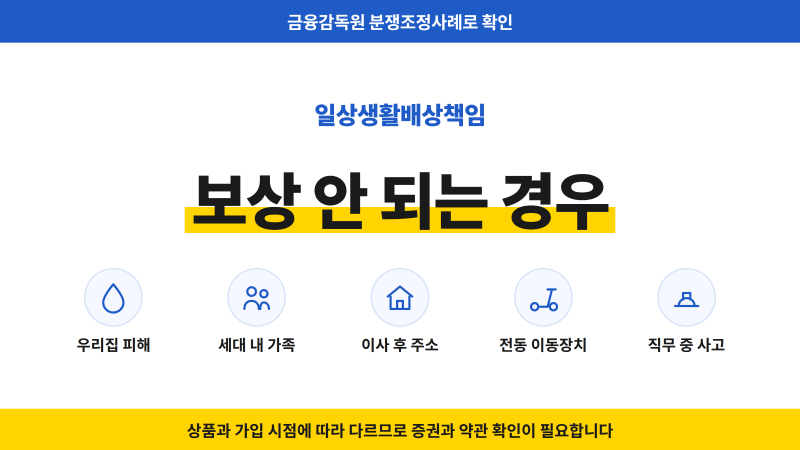
전동 킥보드 사고, 업무 중 사고, 고의 사고, 간접 손해는 면책 항목이며, 중복 가입해도 실제 손해액 이상으로 보상되지 않습니다.
일상생활배상책임은 월 1천 원 안팎의 저렴한 보험료로 일상생활 중 타인에게 입힌 신체적, 재물적 손해를 최대 1억 원 한도 내에서 보장하는 유용한 특약입니다.
많은 사람이 이 특약에 가입하면 모든 사고에 대비할 수 있다고 생각하지만, 실제로는 보상되지 않는 의외의 상황들이 많아 주의가 필요합니다. 특히 이사 후 보험증권에 기재된 주소지를 변경하지 않아 거주 요건을 충족하지 못하면 보상을 받지 못하는 사례가 빈번합니다.
가족 일상생활배상책임의 경우, 피보험자 본인 외에 동거 친족, 생계를 같이하는 별거 미혼 자녀까지 폭넓게 보장하지만, 결혼했거나 독립적인 경제 활동을 하는 자녀는 피보험자 자격이 상실됩니다.
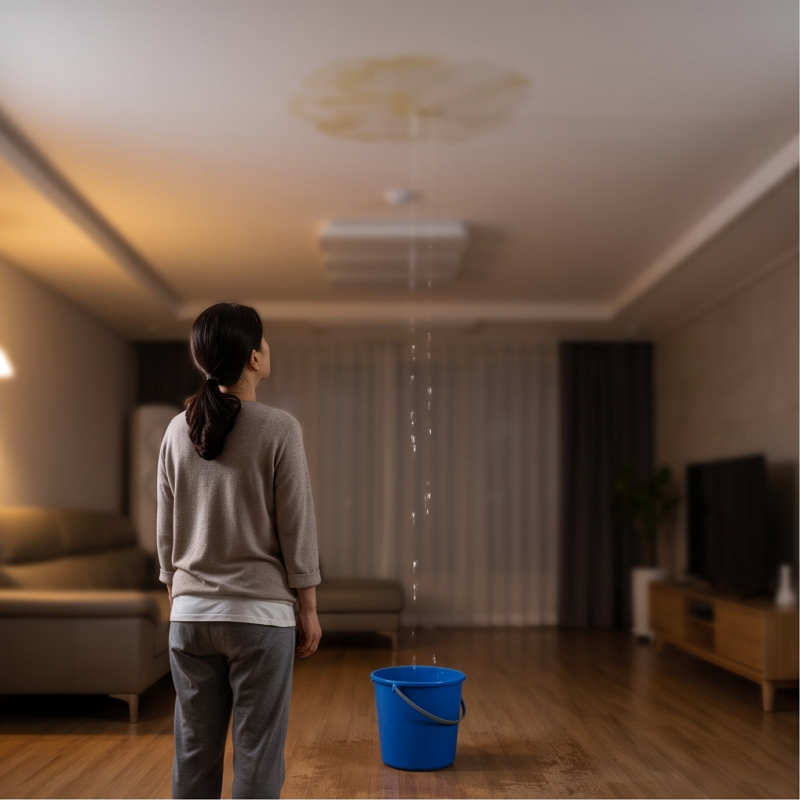
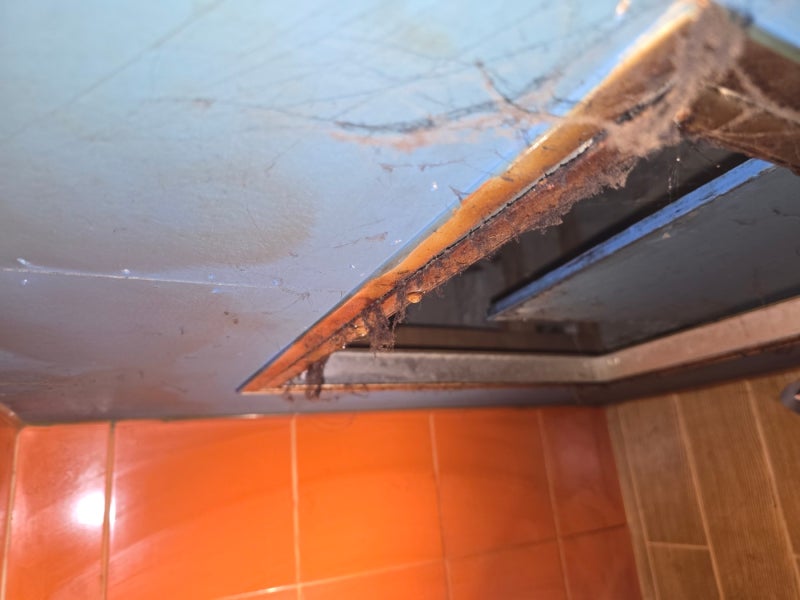
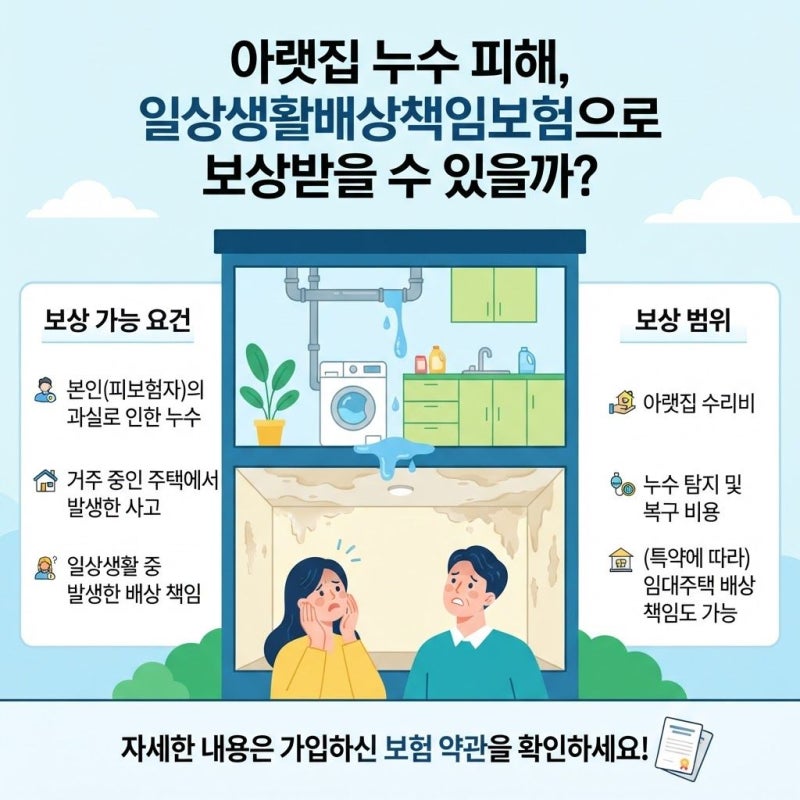
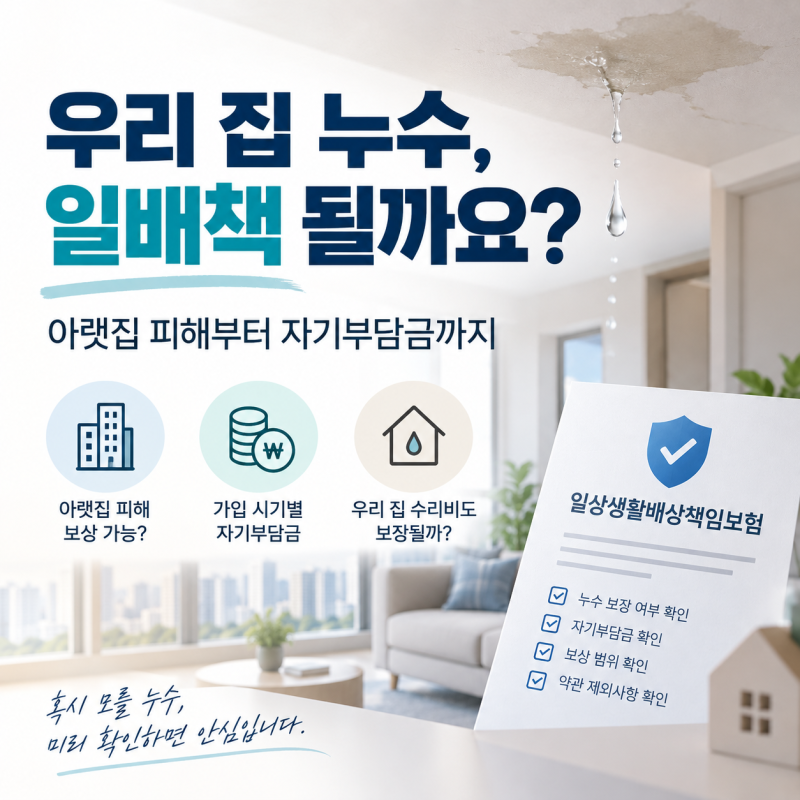
또한 아파트 누수 사고 시 임대한 주택의 누수는 원칙적으로 보상이 불가하며, 본인 소유 주택이라도 누수 원인과 책임 주체에 따라 보상 여부가 달라질 수 있습니다.
전동 킥보드(PM) 사고, 업무 중 발생한 사고, 고의 사고, 이사비나 숙박비 같은 간접 손해는 명확한 면책 항목에 해당합니다.
따라서 일상생활배상책임 특약에 가입할 때는 단순히 보험료와 보장 한도만 볼 것이 아니라, 피보험자 범위, 보험증권상 주택 정보의 일치 여부, 자기부담금, 그리고 보상 제외 항목들을 꼼꼼히 확인해야 합니다.
중복 가입하더라도 실제 손해액 이상으로 보상받을 수 없으므로, 가입 전 약관을 정밀하게 검토하여 예상치 못한 상황에서 보상받지 못하는 불상사를 예방하는 것이 중요합니다.
전동 킥보드 사고, 업무 중 사고, 고의 사고, 간접 손해는 면책 항목이며, 중복 가입해도 실제 손해액 이상으로 보상되지 않습니다.
일상생활배상책임은 월 1천 원 안팎의 저렴한 보험료로 일상생활 중 타인에게 입힌 신체적, 재물적 손해를 최대 1억 원 한도 내에서 보장하는 유용한 특약입니다.
많은 사람이 이 특약에 가입하면 모든 사고에 대비할 수 있다고 생각하지만, 실제로는 보상되지 않는 의외의 상황들이 많아 주의가 필요합니다. 특히 이사 후 보험증권에 기재된 주소지를 변경하지 않아 거주 요건을 충족하지 못하면 보상을 받지 못하는 사례가 빈번합니다.
가족 일상생활배상책임의 경우, 피보험자 본인 외에 동거 친족, 생계를 같이하는 별거 미혼 자녀까지 폭넓게 보장하지만, 결혼했거나 독립적인 경제 활동을 하는 자녀는 피보험자 자격이 상실됩니다.
또한 아파트 누수 사고 시 임대한 주택의 누수는 원칙적으로 보상이 불가하며, 본인 소유 주택이라도 누수 원인과 책임 주체에 따라 보상 여부가 달라질 수 있습니다.
전동 킥보드(PM) 사고, 업무 중 발생한 사고, 고의 사고, 이사비나 숙박비 같은 간접 손해는 명확한 면책 항목에 해당합니다.
따라서 일상생활배상책임 특약에 가입할 때는 단순히 보험료와 보장 한도만 볼 것이 아니라, 피보험자 범위, 보험증권상 주택 정보의 일치 여부, 자기부담금, 그리고 보상 제외 항목들을 꼼꼼히 확인해야 합니다.
중복 가입하더라도 실제 손해액 이상으로 보상받을 수 없으므로, 가입 전 약관을 정밀하게 검토하여 예상치 못한 상황에서 보상받지 못하는 불상사를 예방하는 것이 중요합니다.