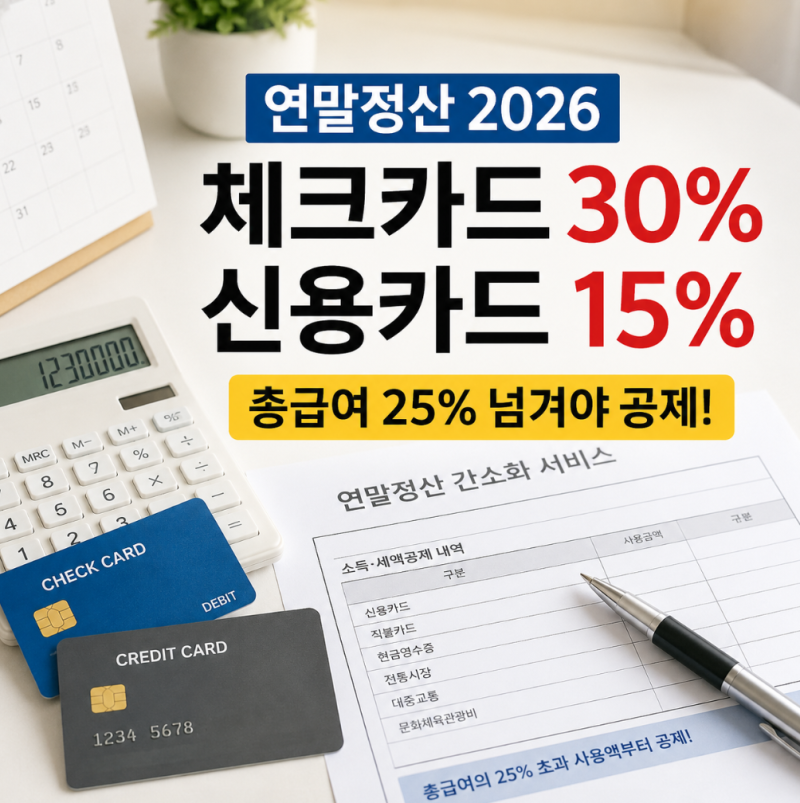
연말정산 소득공제는 총급여의 25%를 초과한 금액부터 적용되므로, 이 기준을 먼저 확인하는 것이 중요합니다. 총급여 25% 문턱 전에는 신용카드의 혜택을 활용하고, 문턱을 넘은 후에는 공제율이 2배 높은 체크카드나 현금영수증을 사용하는 것이 유리합니다.
단순히 체크카드 공제율이 높다고 무조건 체크카드만 쓰는 것은 절세에 효과적이지 않을 수 있으며, 불필요한 소비는 피해야 합니다. 연말정산 시즌이 다가오면 많은 직장인이 신용카드와 체크카드 중 어떤 것을 사용해야 소득공제에 유리할지 고민합니다.
단순히 체크카드의 공제율이 신용카드보다 높다는 이유만으로 무조건 체크카드만 사용하는 것이 최선의 전략이라고 생각하기 쉽지만, 실제로는 그렇지 않습니다. 연말정산 소득공제의 핵심은 총급여의 25%라는 기준점을 이해하는 데 있습니다.
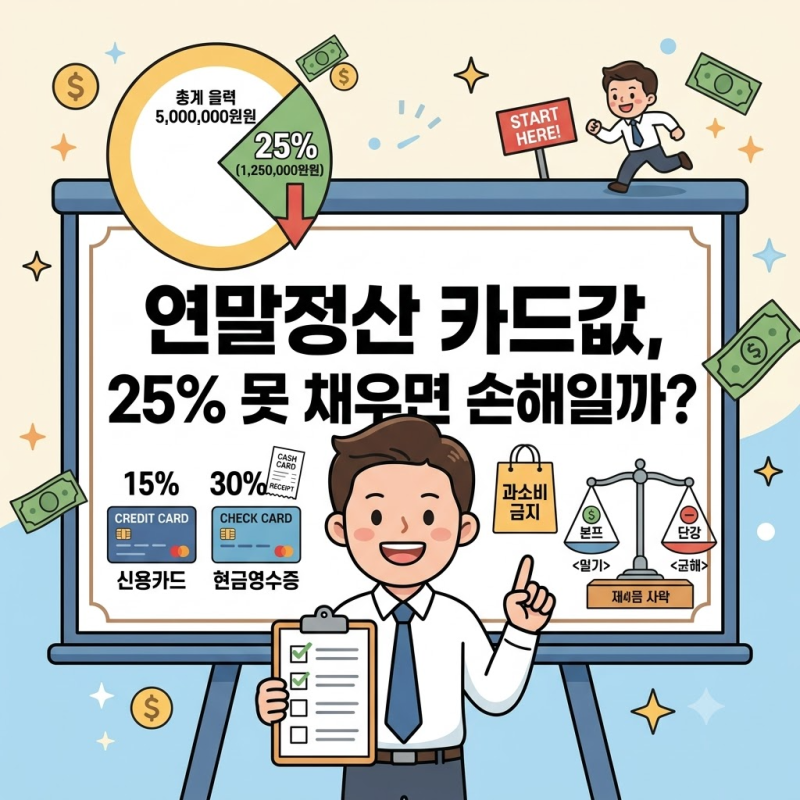
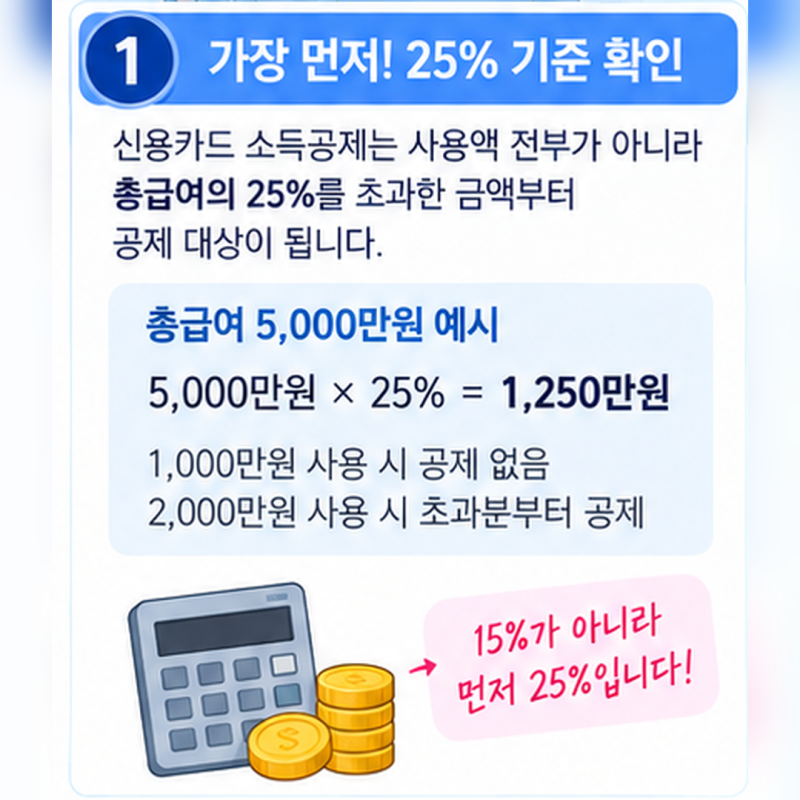
소득공제는 근로자의 연간 총급여액 중 25%를 초과한 금액부터 적용되기 시작합니다. 예를 들어 총급여가 4,000만원이라면 1,000만원을 넘는 지출부터 공제 대상이 되는 것입니다.
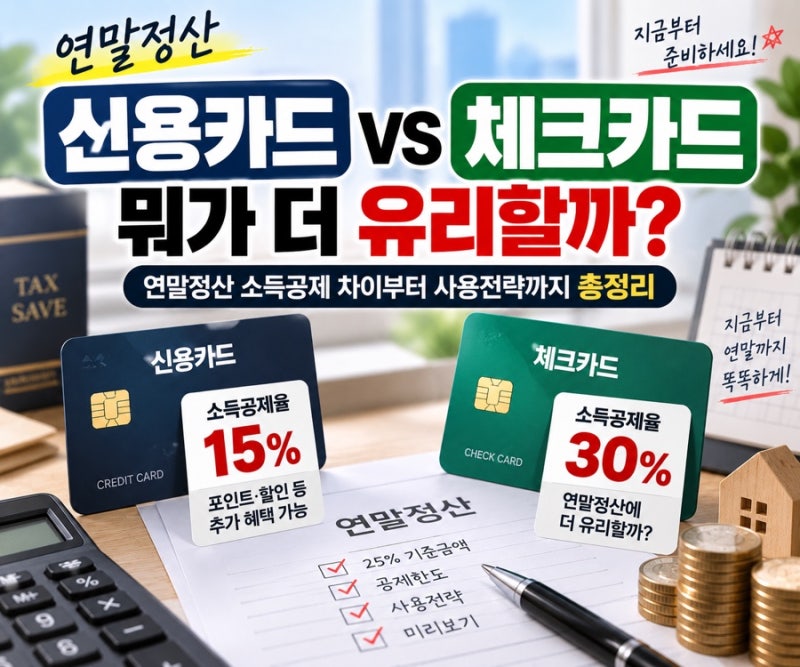
따라서 이 25% 문턱을 넘기 전에는 포인트 적립이나 할인 혜택이 큰 신용카드를 적극 활용하여 문턱을 채우는 것이 현명합니다.
문턱을 넘은 후에는 공제율이 15%인 신용카드보다 30%로 두 배 높은 체크카드나 현금영수증을 위주로 사용하여 소득공제 한도를 빠르게 채우는 전략이 필요합니다.
총급여 7,000만원 이하는 300만원, 초과는 250만원의 기본 공제 한도가 있으며, 전통시장 및 대중교통 사용액은 각각 100만원 한도 내에서 추가 공제가 가능합니다. 중요한 것은 연말정산 공제만을 위해 불필요한 소비를 늘리는 것은 바람직하지 않다는 점입니다.
자신의 총급여와 현재까지의 카드 사용액을 주기적으로 확인하고, 전략적인 결제 수단 선택을 통해 13월의 월급을 효과적으로 극대화하시길 바랍니다.
단순히 체크카드 공제율이 높다고 무조건 체크카드만 쓰는 것은 절세에 효과적이지 않을 수 있으며, 불필요한 소비는 피해야 합니다. 연말정산 시즌이 다가오면 많은 직장인이 신용카드와 체크카드 중 어떤 것을 사용해야 소득공제에 유리할지 고민합니다.
단순히 체크카드의 공제율이 신용카드보다 높다는 이유만으로 무조건 체크카드만 사용하는 것이 최선의 전략이라고 생각하기 쉽지만, 실제로는 그렇지 않습니다. 연말정산 소득공제의 핵심은 총급여의 25%라는 기준점을 이해하는 데 있습니다.
소득공제는 근로자의 연간 총급여액 중 25%를 초과한 금액부터 적용되기 시작합니다. 예를 들어 총급여가 4,000만원이라면 1,000만원을 넘는 지출부터 공제 대상이 되는 것입니다.
따라서 이 25% 문턱을 넘기 전에는 포인트 적립이나 할인 혜택이 큰 신용카드를 적극 활용하여 문턱을 채우는 것이 현명합니다.
문턱을 넘은 후에는 공제율이 15%인 신용카드보다 30%로 두 배 높은 체크카드나 현금영수증을 위주로 사용하여 소득공제 한도를 빠르게 채우는 전략이 필요합니다.
총급여 7,000만원 이하는 300만원, 초과는 250만원의 기본 공제 한도가 있으며, 전통시장 및 대중교통 사용액은 각각 100만원 한도 내에서 추가 공제가 가능합니다. 중요한 것은 연말정산 공제만을 위해 불필요한 소비를 늘리는 것은 바람직하지 않다는 점입니다.
자신의 총급여와 현재까지의 카드 사용액을 주기적으로 확인하고, 전략적인 결제 수단 선택을 통해 13월의 월급을 효과적으로 극대화하시길 바랍니다.