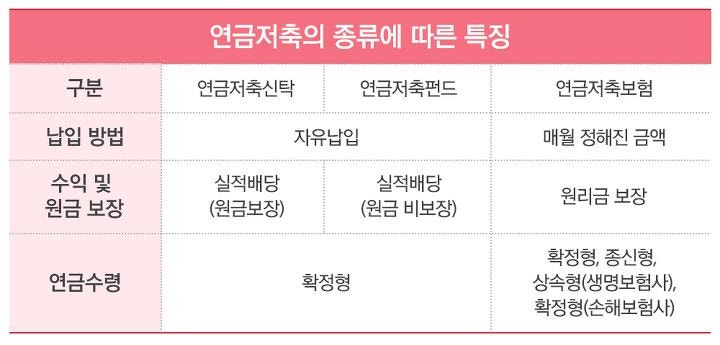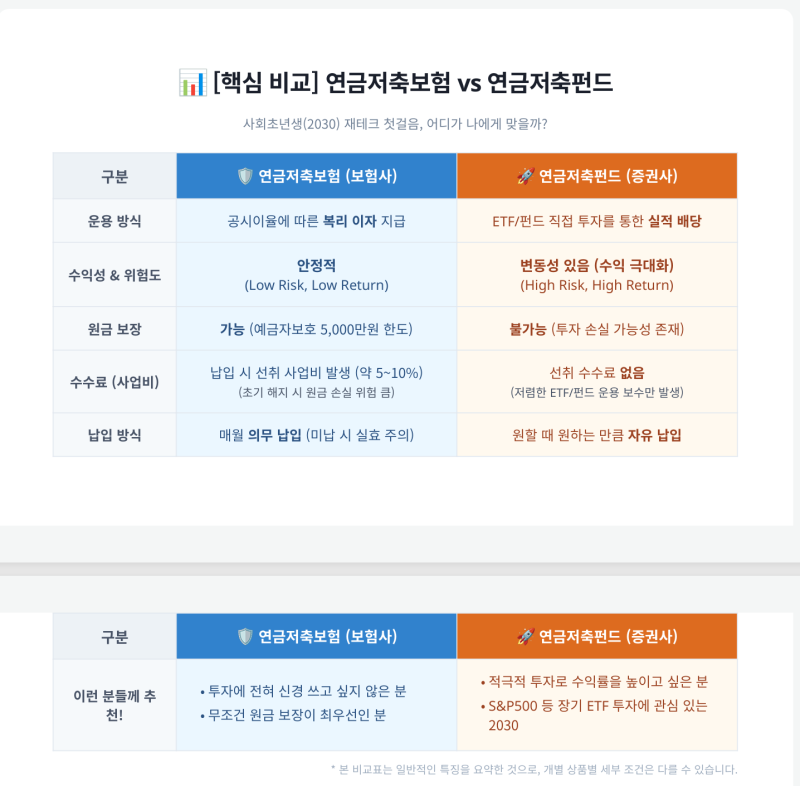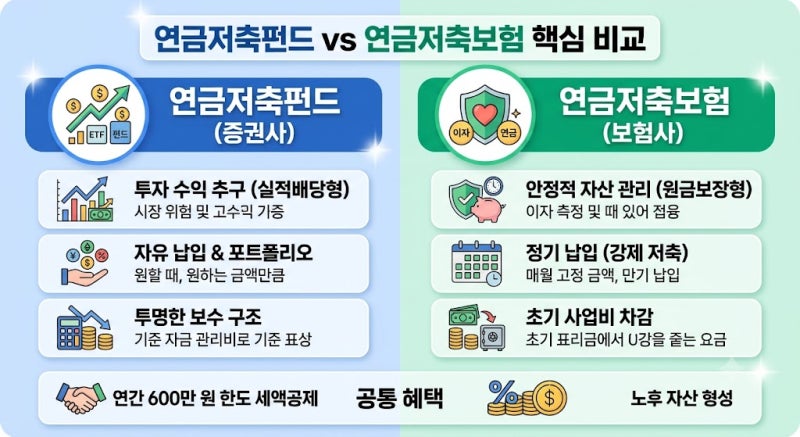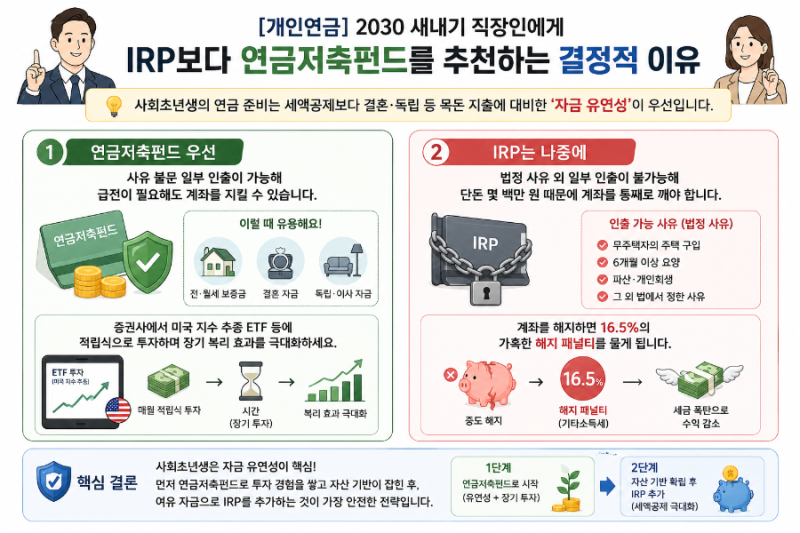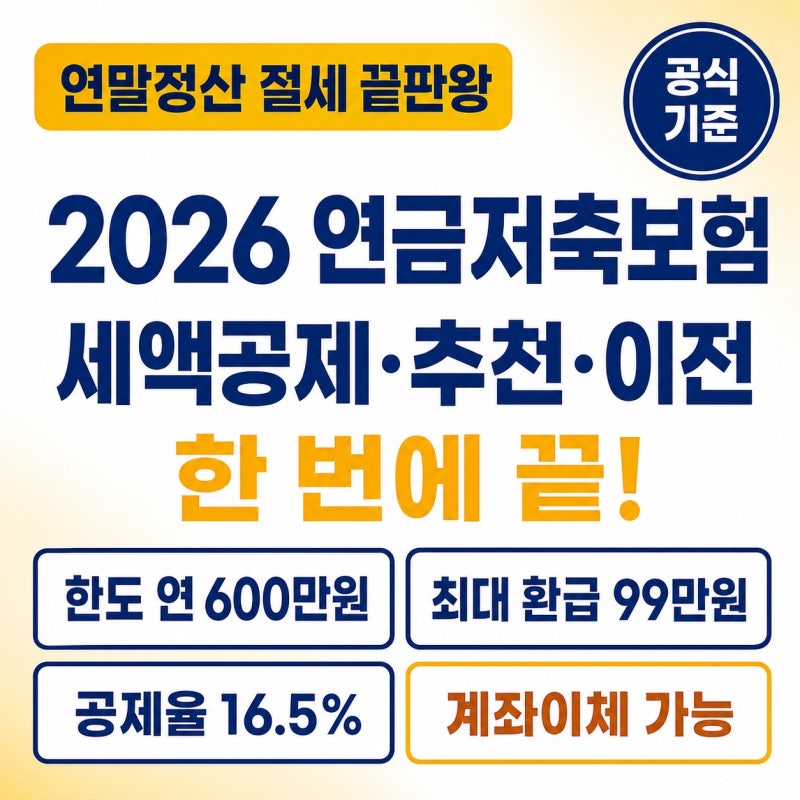
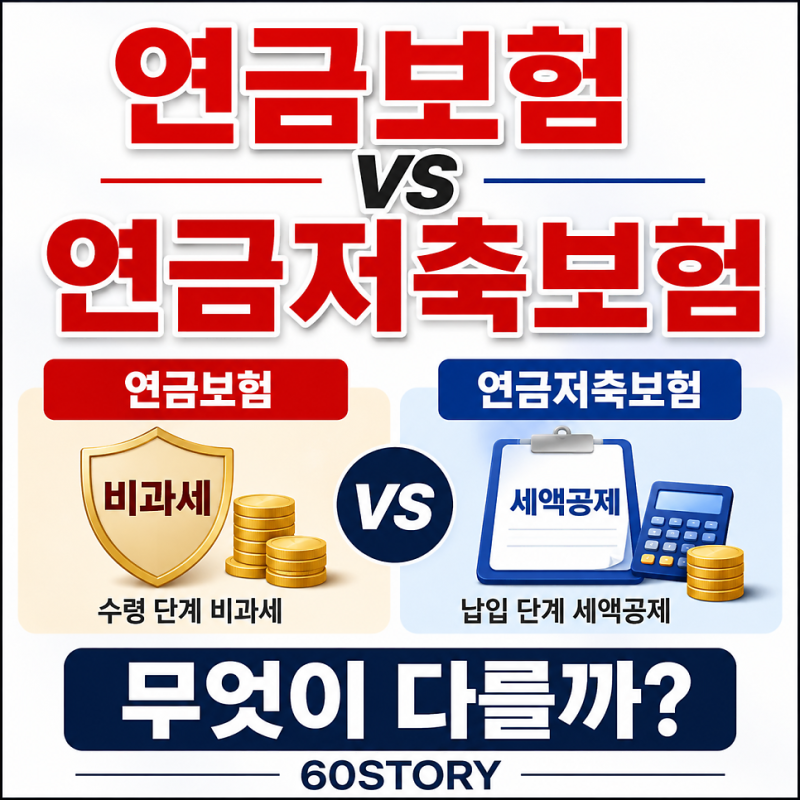

연금저축보험은 원금 보장과 공시이율 적용으로 안정적인 노후 자금 마련에 적합합니다. 연간 최대 600만원 납입 시 13.2%~16.5%의 세액공제 혜택을 받을 수 있습니다.
하지만 가입 초기 사업비 차감으로 인해 중도 해지 시 7~10년 이내에는 원금 손실 위험이 있습니다. 노후 준비와 절세를 동시에 잡을 수 있는 연금저축보험은 많은 직장인과 사업자에게 매력적인 금융 상품입니다.
매년 납입금액에 대해 최대 16.5%의 세액공제 혜택을 제공하며, 원금 보장과 공시이율 적용으로 안정적인 노후 자금 마련을 돕습니다. 특히 종신연금형 선택이 가능하여 평생 연금을 받을 수 있다는 장점이 있습니다.
하지만 연금저축보험 가입 시 반드시 알아야 할 중요한 사실이 있습니다. 초기 사업비 차감 구조로 인해 가입 후 7~10년 이내에 중도 해지할 경우 원금 손실이 발생할 수 있다는 점입니다. 이는 연금저축펀드와 달리 초기 환급률이 낮아 장기 유지가 필수적임을 의미합니다.
또한, 일반 연금보험과는 세액공제 혜택 유무에서 큰 차이를 보이므로 자신의 소득 상황과 목표에 맞춰 신중하게 선택해야 합니다.
따라서 연금저축보험을 고려하고 있다면, 장기적인 관점에서 꾸준히 납입할 수 있는지, 그리고 안정적인 노후 자금 마련이라는 본래의 목적에 부합하는지 면밀히 검토하는 것이 중요합니다.
세액공제 혜택만큼이나 중도 해지 시 불이익에 대한 이해를 바탕으로 현명한 결정을 내리시길 바랍니다.
하지만 가입 초기 사업비 차감으로 인해 중도 해지 시 7~10년 이내에는 원금 손실 위험이 있습니다. 노후 준비와 절세를 동시에 잡을 수 있는 연금저축보험은 많은 직장인과 사업자에게 매력적인 금융 상품입니다.
매년 납입금액에 대해 최대 16.5%의 세액공제 혜택을 제공하며, 원금 보장과 공시이율 적용으로 안정적인 노후 자금 마련을 돕습니다. 특히 종신연금형 선택이 가능하여 평생 연금을 받을 수 있다는 장점이 있습니다.
하지만 연금저축보험 가입 시 반드시 알아야 할 중요한 사실이 있습니다. 초기 사업비 차감 구조로 인해 가입 후 7~10년 이내에 중도 해지할 경우 원금 손실이 발생할 수 있다는 점입니다. 이는 연금저축펀드와 달리 초기 환급률이 낮아 장기 유지가 필수적임을 의미합니다.
또한, 일반 연금보험과는 세액공제 혜택 유무에서 큰 차이를 보이므로 자신의 소득 상황과 목표에 맞춰 신중하게 선택해야 합니다.
따라서 연금저축보험을 고려하고 있다면, 장기적인 관점에서 꾸준히 납입할 수 있는지, 그리고 안정적인 노후 자금 마련이라는 본래의 목적에 부합하는지 면밀히 검토하는 것이 중요합니다.
세액공제 혜택만큼이나 중도 해지 시 불이익에 대한 이해를 바탕으로 현명한 결정을 내리시길 바랍니다.