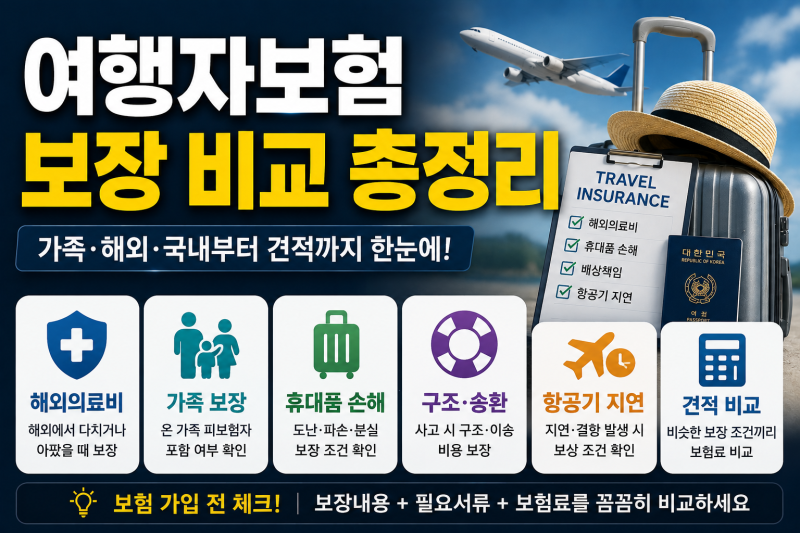

해외여행자보험 가격은 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 달라집니다. 가장 저렴한 상품보다는 해외 의료비, 휴대품 손해, 항공 지연 등 필수 보장 항목을 먼저 확인해야 합니다.
휴대품은 단순 분실 시 보장되지 않으며, 국내 실손보험 가입자는 국내 치료 의료비 특약을 제외하는 것이 좋습니다. 해외여행자보험은 현지 의료비나 사고 위험 대비에 필수적입니다. 하지만 보험사별 여행자보험가격과 보장 내용이 달라 선택이 어렵습니다.
단순히 저렴한 상품보다 핵심 보장 내용을 꼼꼼히 확인하는 것이 중요합니다. 보험료는 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 달라집니다. 특히 휴대품 손해는 단순 분실 시 보장되지 않으며, 파손이나 도난 시에도 품목별 한도가 적용됩니다.
국내 실손보험 가입자는 '국내 치료 의료비' 특약을 제외하여 보험료를 절약할 수 있습니다. 온라인 다이렉트 가입이 공항 현장보다 유리합니다. 여행자보험은 가격 비교와 함께 내 여행 특성에 맞는 보장을 확보하는 것이 최우선입니다.
해외 의료비는 최소 3천만 원 이상, 미주나 유럽 방문 시에는 5천만 원 이상 설정이 권장됩니다. 저렴한 여행자보험가격만을 쫓기보다 보장 내용을 면밀히 검토하여 현명하게 선택하세요.
휴대품은 단순 분실 시 보장되지 않으며, 국내 실손보험 가입자는 국내 치료 의료비 특약을 제외하는 것이 좋습니다. 해외여행자보험은 현지 의료비나 사고 위험 대비에 필수적입니다. 하지만 보험사별 여행자보험가격과 보장 내용이 달라 선택이 어렵습니다.
단순히 저렴한 상품보다 핵심 보장 내용을 꼼꼼히 확인하는 것이 중요합니다. 보험료는 해외 의료비 보장 한도, 여행 국가, 가입자 연령에 따라 달라집니다. 특히 휴대품 손해는 단순 분실 시 보장되지 않으며, 파손이나 도난 시에도 품목별 한도가 적용됩니다.
국내 실손보험 가입자는 '국내 치료 의료비' 특약을 제외하여 보험료를 절약할 수 있습니다. 온라인 다이렉트 가입이 공항 현장보다 유리합니다. 여행자보험은 가격 비교와 함께 내 여행 특성에 맞는 보장을 확보하는 것이 최우선입니다.
해외 의료비는 최소 3천만 원 이상, 미주나 유럽 방문 시에는 5천만 원 이상 설정이 권장됩니다. 저렴한 여행자보험가격만을 쫓기보다 보장 내용을 면밀히 검토하여 현명하게 선택하세요.