어린이 독감보험 단독 상품은 없으며, 월 2천 원대 소문은 성인 대상의 잘못된 정보입니다. 어린이보험다이렉트는 설계사 수수료가 없어 대면 가입보다 보험료가 10~15% 저렴합니다.
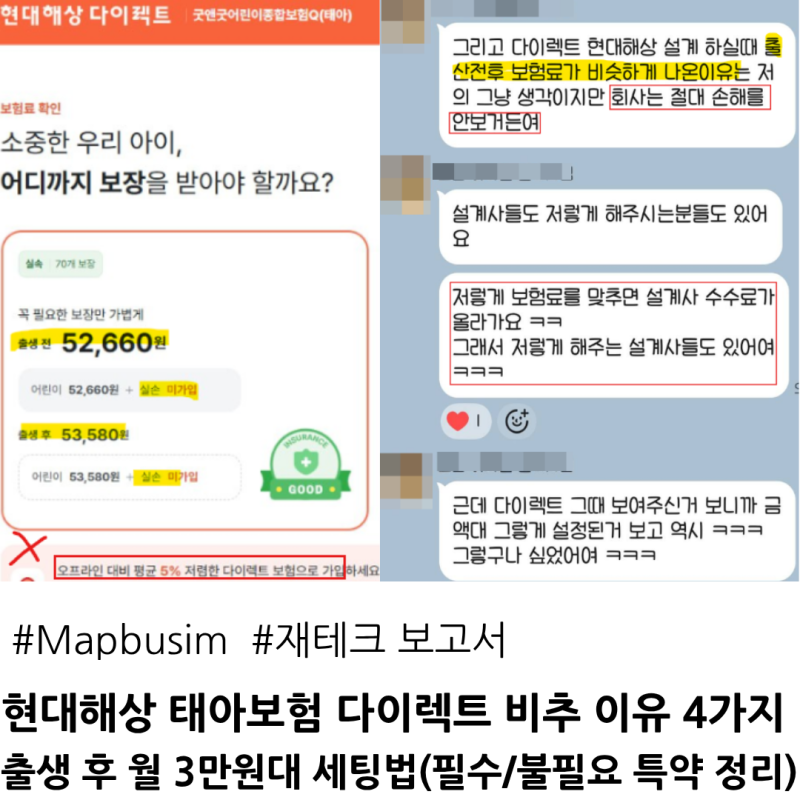
태아 실비보험은 모든 보험사 담보 내용이 동일하므로 다이렉트 가입으로 저렴하게 선택할 수 있습니다. 어린이보험다이렉트는 합리적인 소비를 지향하는 부모들에게 점점 더 주목받고 있습니다.
자녀의 건강과 미래를 위한 필수적인 준비인 만큼, 불필요한 비용을 줄이고 순수하게 보장에 집중하려는 경향이 강해지고 있기 때문입니다.
특히 온라인 다이렉트 채널을 통해 가입할 경우, 설계사 수수료나 대리점 운영비 같은 중간 마진이 없어 보험료를 크게 절감할 수 있다는 점이 가장 큰 매력으로 꼽힙니다.
간혹 온라인상에서 '월 2천 원대 어린이 독감보험'과 같은 정보가 퍼지기도 하지만, 이는 대부분 성인 전용 상품이거나 1회 납입 보험료가 잘못 알려진 경우입니다.
어린이를 위한 독감 보장은 다이렉트 자녀보험의 특약 형태로만 가능하며, 최근에는 청구 건수 증가로 인해 특약 보장 한도가 축소되는 사례도 발생하고 있으니 가입 전 반드시 확인해야 합니다.
태아 실비보험의 경우 모든 보험사의 담보 내용이 동일하므로, 삼성화재나 KB손해보험처럼 다이렉트 단독 가입이 가능한 곳을 통해 가장 저렴한 보험료로 가입하는 것이 현명합니다.
다이렉트 어린이보험은 대면 가입 방식과 비교했을 때 평균 10%에서 15%가량 저렴하게 가입할 수 있습니다. 이는 20년 납입 기준으로 환산하면 수백만 원의 차이를 만들 수 있는 구조적인 이점입니다.
따라서 단순히 저렴한 것만을 쫓기보다는 암, 뇌혈관질환, 허혈성심장질환 등 3대 질병 진단비와 입원일당, 수술비 등 핵심 담보의 보장 범위와 한도를 꼼꼼히 비교하여 자녀에게 가장 적합한 보장을 설계하는 것이 중요합니다.
태아 실비보험은 모든 보험사 담보 내용이 동일하므로 다이렉트 가입으로 저렴하게 선택할 수 있습니다. 어린이보험다이렉트는 합리적인 소비를 지향하는 부모들에게 점점 더 주목받고 있습니다.
자녀의 건강과 미래를 위한 필수적인 준비인 만큼, 불필요한 비용을 줄이고 순수하게 보장에 집중하려는 경향이 강해지고 있기 때문입니다.
특히 온라인 다이렉트 채널을 통해 가입할 경우, 설계사 수수료나 대리점 운영비 같은 중간 마진이 없어 보험료를 크게 절감할 수 있다는 점이 가장 큰 매력으로 꼽힙니다.
간혹 온라인상에서 '월 2천 원대 어린이 독감보험'과 같은 정보가 퍼지기도 하지만, 이는 대부분 성인 전용 상품이거나 1회 납입 보험료가 잘못 알려진 경우입니다.
어린이를 위한 독감 보장은 다이렉트 자녀보험의 특약 형태로만 가능하며, 최근에는 청구 건수 증가로 인해 특약 보장 한도가 축소되는 사례도 발생하고 있으니 가입 전 반드시 확인해야 합니다.
태아 실비보험의 경우 모든 보험사의 담보 내용이 동일하므로, 삼성화재나 KB손해보험처럼 다이렉트 단독 가입이 가능한 곳을 통해 가장 저렴한 보험료로 가입하는 것이 현명합니다.
다이렉트 어린이보험은 대면 가입 방식과 비교했을 때 평균 10%에서 15%가량 저렴하게 가입할 수 있습니다. 이는 20년 납입 기준으로 환산하면 수백만 원의 차이를 만들 수 있는 구조적인 이점입니다.
따라서 단순히 저렴한 것만을 쫓기보다는 암, 뇌혈관질환, 허혈성심장질환 등 3대 질병 진단비와 입원일당, 수술비 등 핵심 담보의 보장 범위와 한도를 꼼꼼히 비교하여 자녀에게 가장 적합한 보장을 설계하는 것이 중요합니다.