
한화생명 보험금청구는 금액에 따라 필요한 서류와 접수 채널이 달라지며, 50만원 이하는 진단서 없이도 청구가 가능합니다. 모바일 앱, 홈페이지, 실손24 앱 등 다양한 비대면 채널을 통해 1천만원 이하의 보험금을 편리하게 청구할 수 있습니다.
보험금 청구권의 소멸시효는 치료 완료일로부터 3년이므로 기한 내에 청구해야 하며, 애매한 경우 콜센터 문의가 불필요한 비용을 줄여줍니다.
갑작스러운 사고나 병원 진료 후 보험금을 청구할 때, 어떤 서류를 준비해야 할지 막막하거나 불필요한 비용을 지출하는 경우가 많습니다.
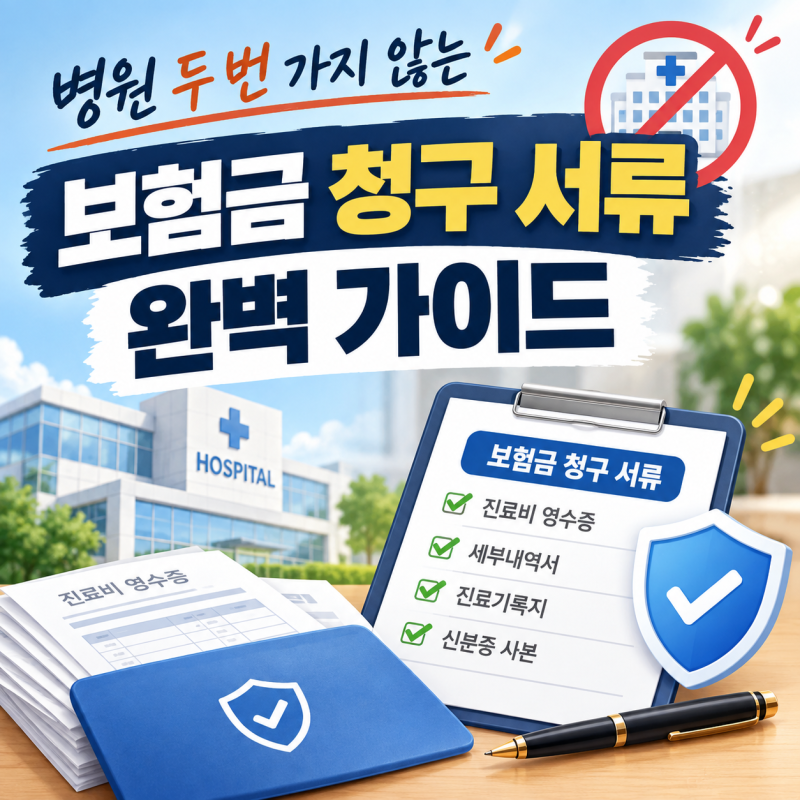
특히 한화생명 보험금청구서는 금액 구간에 따라 요구되는 서류가 달라지므로, 이를 미리 파악하고 준비하는 것이 시간과 비용을 절약하는 현명한 방법입니다.
본문에서는 한화생명 보험금 청구 시 금액별 서류 기준과 다양한 접수 채널, 그리고 유의사항을 상세히 안내해 드립니다. 한화생명 보험금 청구는 금액에 따라 필요한 서류가 크게 달라집니다.
예를 들어, 50만원 이하의 소액 청구는 진단서 없이 진료확인서나 소견서 등으로 대체할 수 있어 불필요한 진단서 발급 비용을 아낄 수 있습니다.
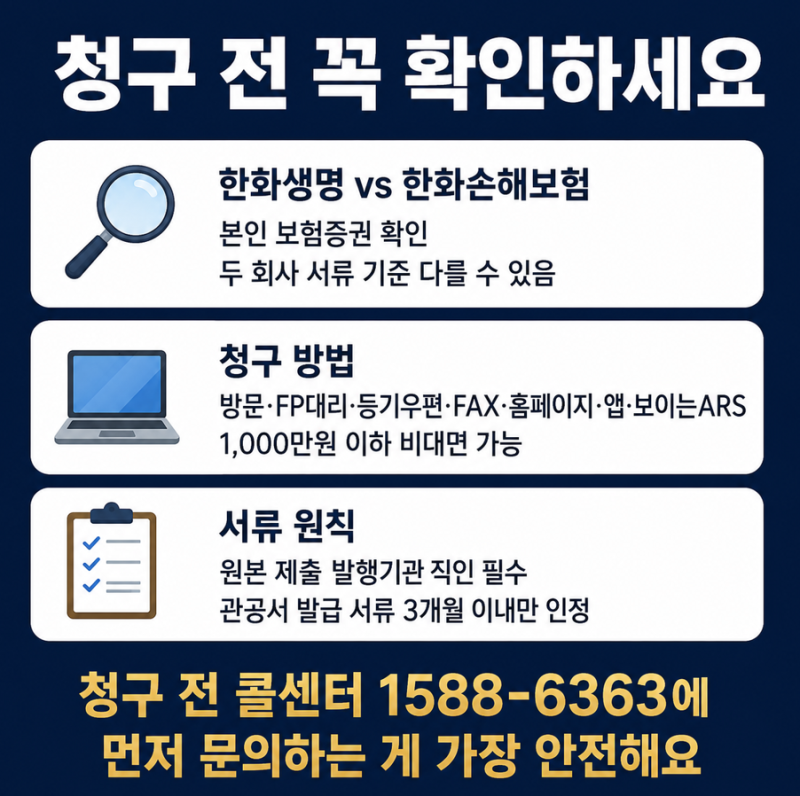
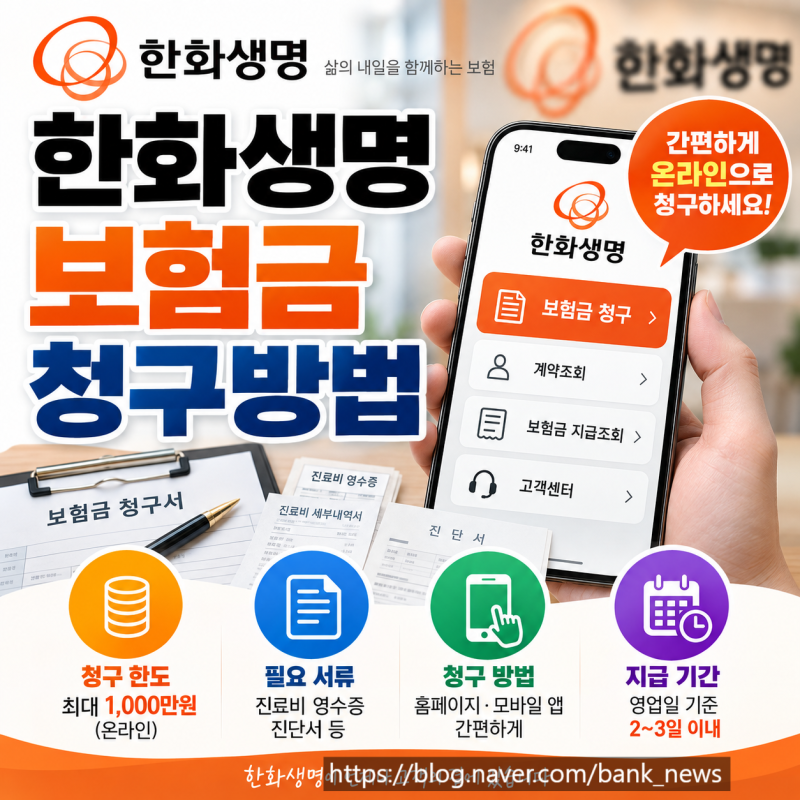
100만원 이하의 경우 사본 제출이 허용되며, 1천만원 이하의 보험금은 모바일 앱, 홈페이지, 보이는 ARS 등 비대면 채널을 통해 편리하게 접수할 수 있습니다.
특히 2024년 10월부터 확대된 실손24 앱을 이용하면 종이 서류 없이 진료 내역을 선택해 곧바로 청구할 수도 있습니다. 다만, 1천만원을 초과하는 고액 청구나 원본 대조가 필요한 비급여 항목은 콜센터 상담이나 지점 방문이 필요할 수 있습니다.
보험금 청구권의 소멸시효는 치료 완료일로부터 3년이므로, 기한 내에 청구하는 것이 중요합니다. 금액이 적다고 미루다 소멸시효가 지나면 정당하게 받을 수 있는 보험금도 놓칠 수 있습니다.
정확한 필요 서류는 가입 상품과 청구 금액에 따라 상이할 수 있으므로, 애매한 경우에는 한화생명 고객센터(1588-6363)로 문의하여 확인하는 것이 가장 확실하고 불필요한 지출을 막는 방법입니다.
이러한 정보를 활용하여 한화생명 보험금청구서를 더욱 효율적으로 처리하시길 바랍니다.
보험금 청구권의 소멸시효는 치료 완료일로부터 3년이므로 기한 내에 청구해야 하며, 애매한 경우 콜센터 문의가 불필요한 비용을 줄여줍니다.
갑작스러운 사고나 병원 진료 후 보험금을 청구할 때, 어떤 서류를 준비해야 할지 막막하거나 불필요한 비용을 지출하는 경우가 많습니다.
특히 한화생명 보험금청구서는 금액 구간에 따라 요구되는 서류가 달라지므로, 이를 미리 파악하고 준비하는 것이 시간과 비용을 절약하는 현명한 방법입니다.
본문에서는 한화생명 보험금 청구 시 금액별 서류 기준과 다양한 접수 채널, 그리고 유의사항을 상세히 안내해 드립니다. 한화생명 보험금 청구는 금액에 따라 필요한 서류가 크게 달라집니다.
예를 들어, 50만원 이하의 소액 청구는 진단서 없이 진료확인서나 소견서 등으로 대체할 수 있어 불필요한 진단서 발급 비용을 아낄 수 있습니다.
100만원 이하의 경우 사본 제출이 허용되며, 1천만원 이하의 보험금은 모바일 앱, 홈페이지, 보이는 ARS 등 비대면 채널을 통해 편리하게 접수할 수 있습니다.
특히 2024년 10월부터 확대된 실손24 앱을 이용하면 종이 서류 없이 진료 내역을 선택해 곧바로 청구할 수도 있습니다. 다만, 1천만원을 초과하는 고액 청구나 원본 대조가 필요한 비급여 항목은 콜센터 상담이나 지점 방문이 필요할 수 있습니다.
보험금 청구권의 소멸시효는 치료 완료일로부터 3년이므로, 기한 내에 청구하는 것이 중요합니다. 금액이 적다고 미루다 소멸시효가 지나면 정당하게 받을 수 있는 보험금도 놓칠 수 있습니다.
정확한 필요 서류는 가입 상품과 청구 금액에 따라 상이할 수 있으므로, 애매한 경우에는 한화생명 고객센터(1588-6363)로 문의하여 확인하는 것이 가장 확실하고 불필요한 지출을 막는 방법입니다.
이러한 정보를 활용하여 한화생명 보험금청구서를 더욱 효율적으로 처리하시길 바랍니다.