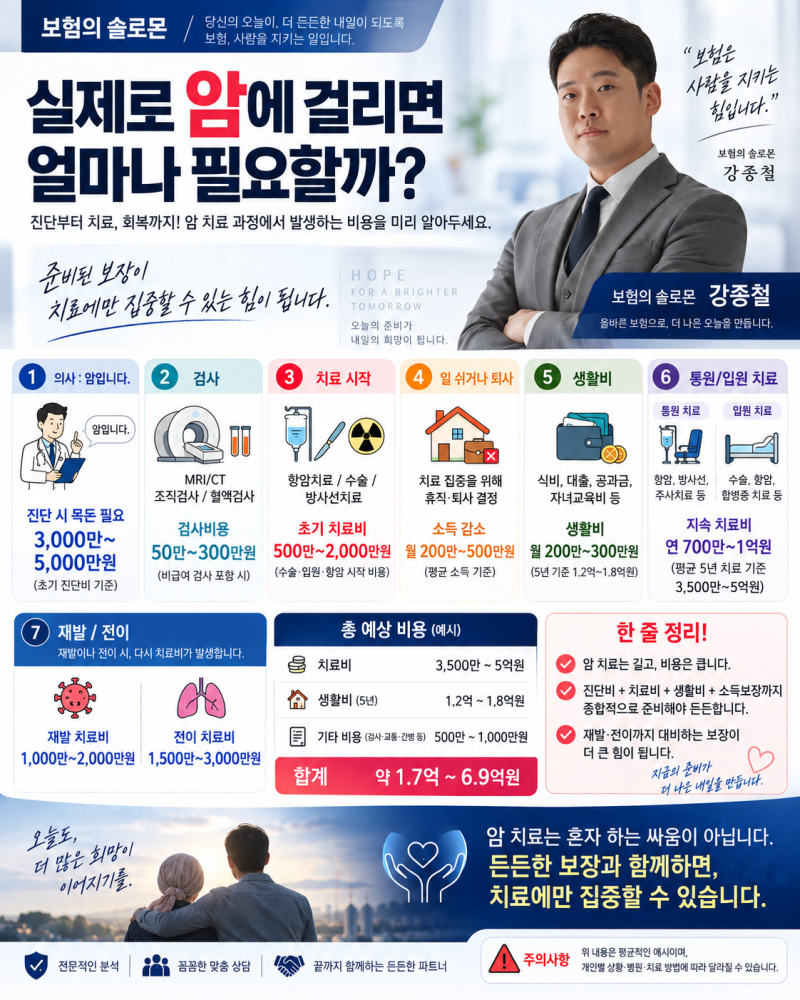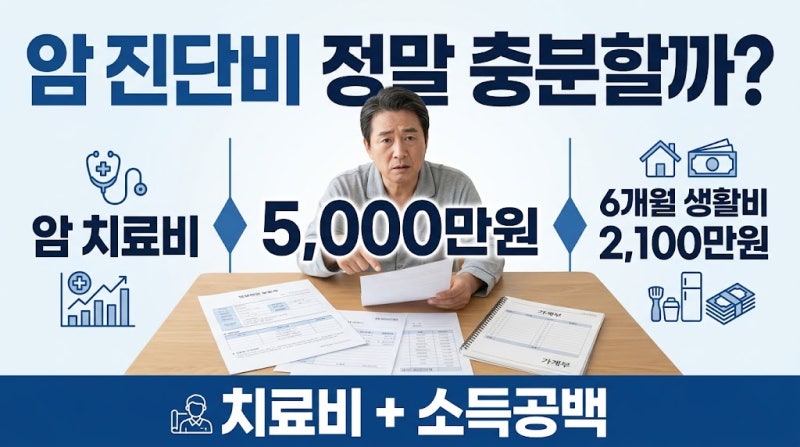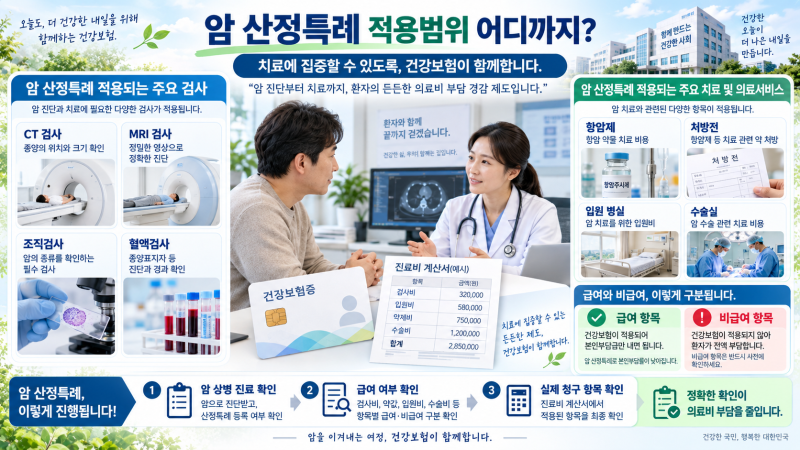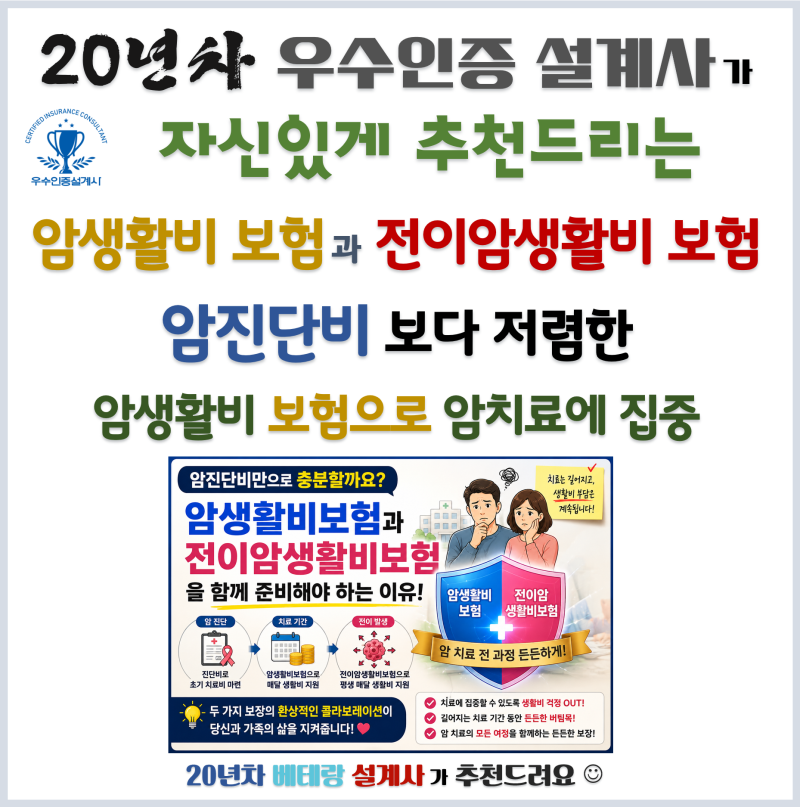
암 진단 시 치료비 외에 소득 공백으로 인한 생활비 문제가 발생하며, 기존 암보험의 진단비만으로는 이를 해결하기 어렵습니다. 암 산정특례가 적용되어도 모든 치료비가 5% 본인 부담이 아니며, 비급여 항목 등은 별도로 발생하여 가계에 부담을 줄 수 있습니다.
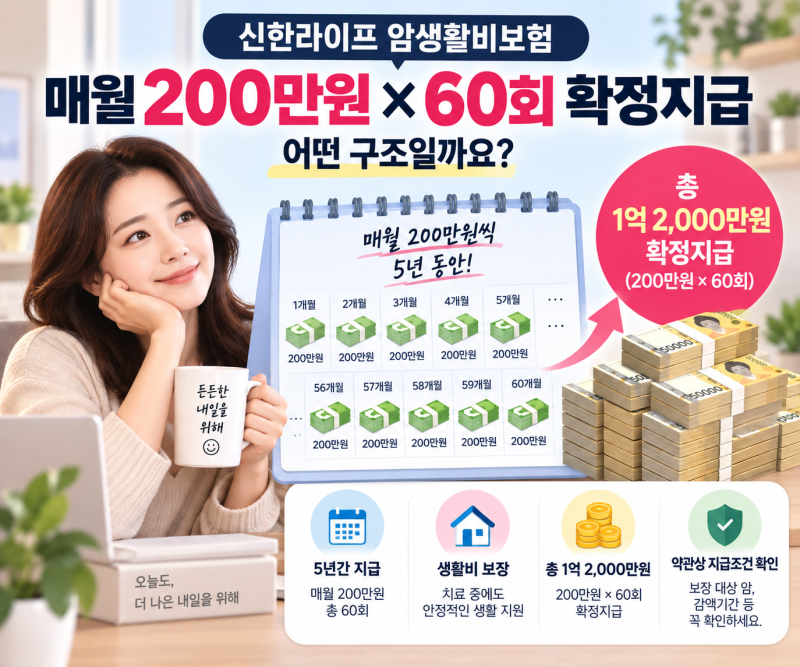
DB생명, AIA생명, 흥국생명 등 여러 보험사에서 암 진단 후 매월 생활비를 지급하는 암생활비보험 상품을 제공하고 있습니다.
많은 분들이 암 진단에 대비하여 진단비 중심의 암보험을 준비하지만, 막상 암이 발병했을 때 치료비 외에 예상치 못한 큰 난관에 부딪히곤 합니다. 바로 치료 기간 동안 발생하는 소득 공백과 그로 인해 매달 지출해야 하는 생활비 문제입니다.
주택담보대출, 관리비, 통신비, 식비 등 고정 지출은 암 치료 중에도 멈추지 않으며, 이는 가계에 심각한 재정적 부담을 안겨줄 수 있습니다. 기존 암 진단비는 목돈으로 지급되어 치료비에 주로 사용되지만, 매달 꾸준히 필요한 생활비를 충당하기에는 한계가 명확합니다.
또한, 암 산정특례 제도가 있어도 모든 의료비가 5% 본인 부담으로 해결되는 것은 아니며, 비급여 항목이나 전액 본인 부담 항목은 여전히 큰 부담으로 작용합니다.
이러한 현실적인 문제에 직면했을 때, 암생활비보험은 소득 공백 기간 동안 매월 일정 금액의 생활비를 지급하여 가정의 재정적 안정성을 유지하는 데 중요한 역할을 합니다.
DB생명, AIA생명, 흥국생명 등 다양한 보험사에서 월 지급액, 지급 기간, 추가 보장 등 여러 조건의 암생활비보험 상품을 제공하고 있어 개인의 상황에 맞춰 선택할 수 있습니다. 결론적으로 암 진단비만으로는 암 발병 시 모든 재정적 위험을 커버하기 어렵습니다.
암 치료에 집중할 수 있는 환경을 만들고 가족의 생활 안정을 지키기 위해서는 암 진단비와 더불어 소득 공백을 메워줄 암생활비보험의 중요성을 인지하고, 자신에게 맞는 상품을 신중하게 선택하는 것이 현명한 대비책이 될 것입니다.
DB생명, AIA생명, 흥국생명 등 여러 보험사에서 암 진단 후 매월 생활비를 지급하는 암생활비보험 상품을 제공하고 있습니다.
많은 분들이 암 진단에 대비하여 진단비 중심의 암보험을 준비하지만, 막상 암이 발병했을 때 치료비 외에 예상치 못한 큰 난관에 부딪히곤 합니다. 바로 치료 기간 동안 발생하는 소득 공백과 그로 인해 매달 지출해야 하는 생활비 문제입니다.
주택담보대출, 관리비, 통신비, 식비 등 고정 지출은 암 치료 중에도 멈추지 않으며, 이는 가계에 심각한 재정적 부담을 안겨줄 수 있습니다. 기존 암 진단비는 목돈으로 지급되어 치료비에 주로 사용되지만, 매달 꾸준히 필요한 생활비를 충당하기에는 한계가 명확합니다.
또한, 암 산정특례 제도가 있어도 모든 의료비가 5% 본인 부담으로 해결되는 것은 아니며, 비급여 항목이나 전액 본인 부담 항목은 여전히 큰 부담으로 작용합니다.
이러한 현실적인 문제에 직면했을 때, 암생활비보험은 소득 공백 기간 동안 매월 일정 금액의 생활비를 지급하여 가정의 재정적 안정성을 유지하는 데 중요한 역할을 합니다.
DB생명, AIA생명, 흥국생명 등 다양한 보험사에서 월 지급액, 지급 기간, 추가 보장 등 여러 조건의 암생활비보험 상품을 제공하고 있어 개인의 상황에 맞춰 선택할 수 있습니다. 결론적으로 암 진단비만으로는 암 발병 시 모든 재정적 위험을 커버하기 어렵습니다.
암 치료에 집중할 수 있는 환경을 만들고 가족의 생활 안정을 지키기 위해서는 암 진단비와 더불어 소득 공백을 메워줄 암생활비보험의 중요성을 인지하고, 자신에게 맞는 상품을 신중하게 선택하는 것이 현명한 대비책이 될 것입니다.