

암 진단 시 경제적 부담은 단순 치료비를 넘어 생활비, 간병비, 소득 상실 등 다양한 형태로 나타나 암보험 진단비와 치료비의 적절한 비중 설정이 중요합니다.
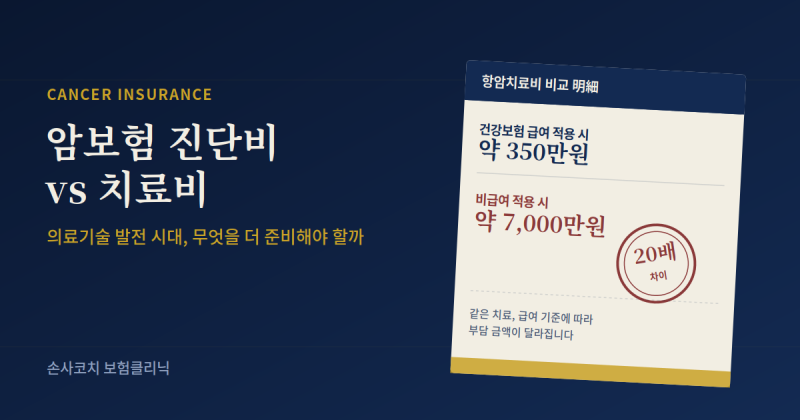
고가의 비급여 치료 증가와 산정특례 한계로 실제 암 치료비는 예상보다 클 수 있어, 암보험 가입 시 어떤 보장에 더 무게를 두어야 할지 많은 이들이 고민하고 있습니다.
실제 블로그 분석 결과, 암 진단비는 병원비를 넘어 암 치료 기간 중 소득 상실과 생활비, 간병비 등을 보전하는 핵심 역할을 수행합니다. 직접 치료비는 산정특례 및 실손보험으로 일부 보장되나, 비급여 치료 부담으로 진단비의 중요성이 더욱 강조됩니다.
따라서 암보험 설계 시 진단비의 충분한 확보가 필수적이라는 의견이 지배적입니다. 전문가들은 암보험 가입 시 치료비만을 고려하기보다, 암 발병 시 예상되는 총 경제적 손실을 종합적으로 계산하여 진단비를 설정할 것을 조언합니다.
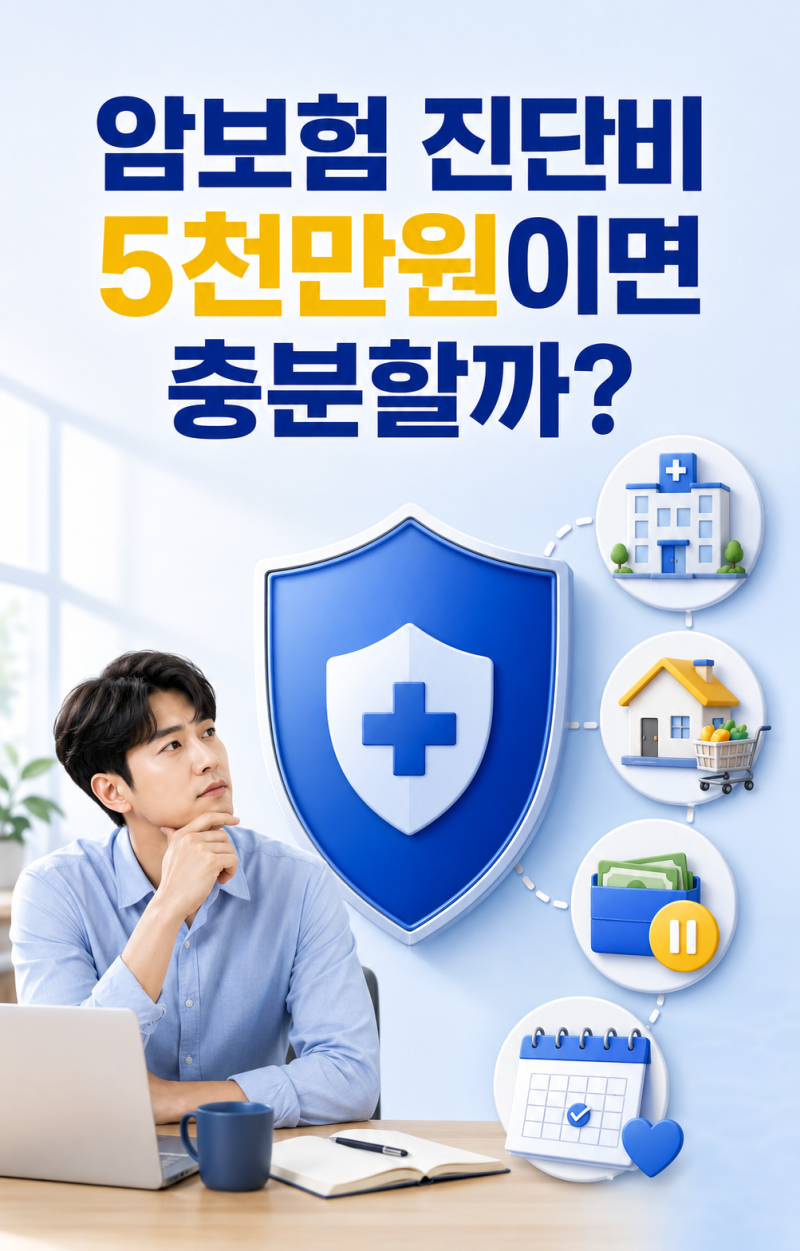
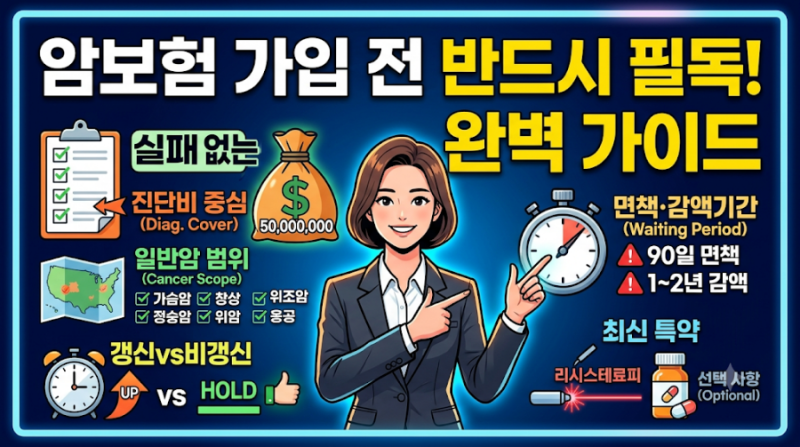
특히 40대 이상 가입자에게는 보험료 인상 부담이 적은 비갱신형 상품으로 최소 5천만 원 이상의 진단비를 확보하는 것이 장기적인 관점에서 유리합니다. 이는 암 치료 장기화 추세에 효과적으로 대비하는 현명한 방법입니다.
고가의 비급여 치료 증가와 산정특례 한계로 실제 암 치료비는 예상보다 클 수 있어, 암보험 가입 시 어떤 보장에 더 무게를 두어야 할지 많은 이들이 고민하고 있습니다.
실제 블로그 분석 결과, 암 진단비는 병원비를 넘어 암 치료 기간 중 소득 상실과 생활비, 간병비 등을 보전하는 핵심 역할을 수행합니다. 직접 치료비는 산정특례 및 실손보험으로 일부 보장되나, 비급여 치료 부담으로 진단비의 중요성이 더욱 강조됩니다.
따라서 암보험 설계 시 진단비의 충분한 확보가 필수적이라는 의견이 지배적입니다. 전문가들은 암보험 가입 시 치료비만을 고려하기보다, 암 발병 시 예상되는 총 경제적 손실을 종합적으로 계산하여 진단비를 설정할 것을 조언합니다.
특히 40대 이상 가입자에게는 보험료 인상 부담이 적은 비갱신형 상품으로 최소 5천만 원 이상의 진단비를 확보하는 것이 장기적인 관점에서 유리합니다. 이는 암 치료 장기화 추세에 효과적으로 대비하는 현명한 방법입니다.