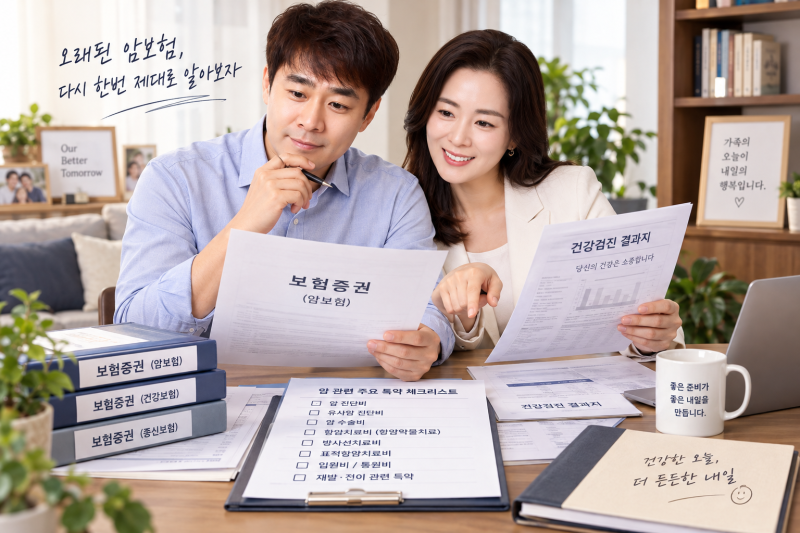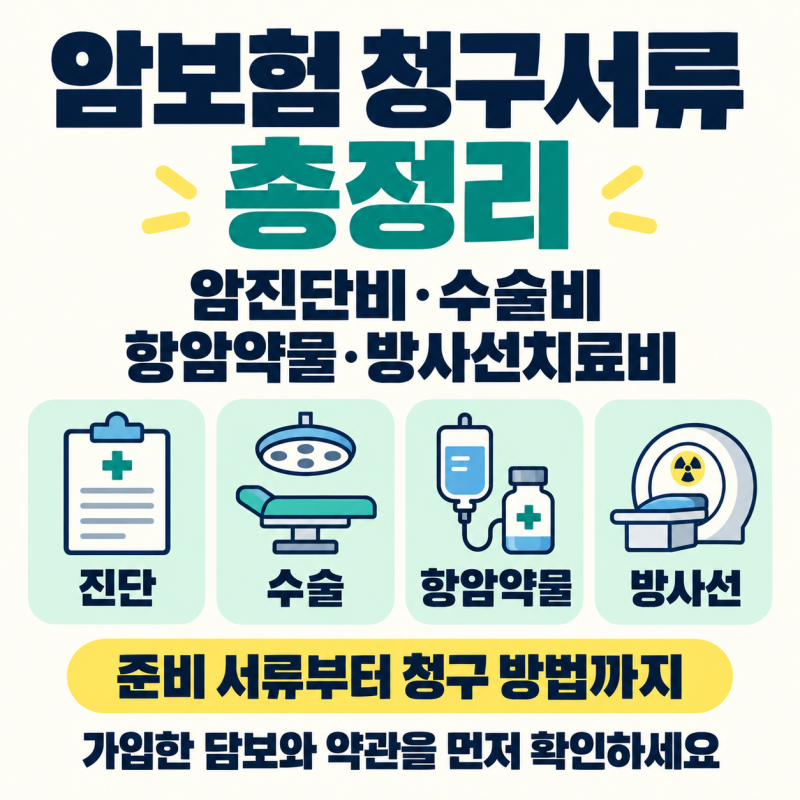
최근 암 치료 기술의 발전과 함께 중입자, 표적항암 등 고액의 비급여 치료가 보편화되면서 암보험의 중요성이 더욱 부각되고 있습니다.
과거 암 진단비 중심의 보장으로는 급변하는 치료 환경에 대응하기 어려워졌으며, 많은 소비자들이 자신의 암보험이 최신 치료를 충분히 보장하는지 궁금해하고 있습니다.
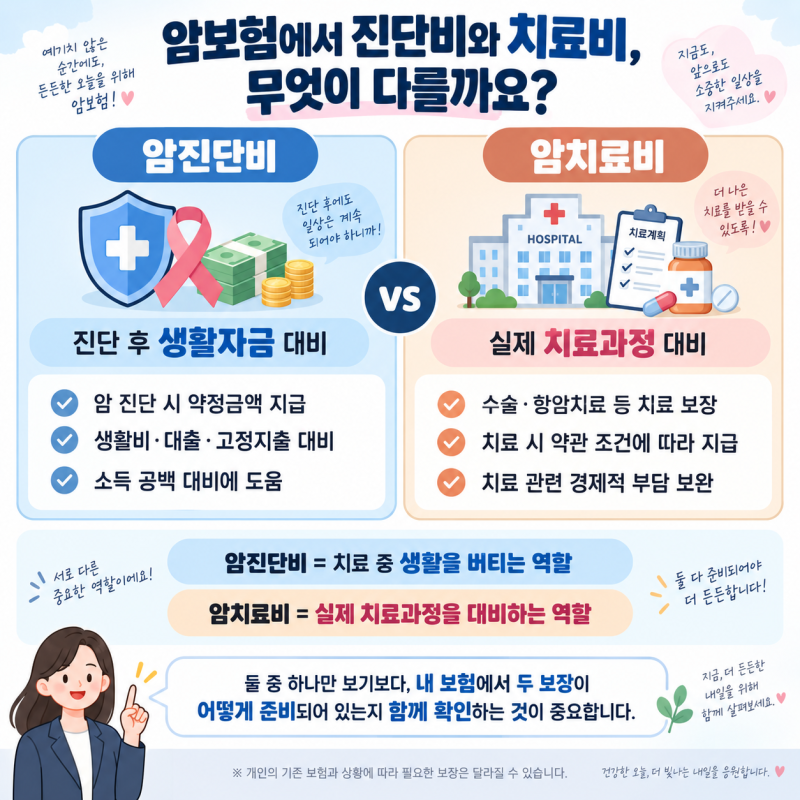
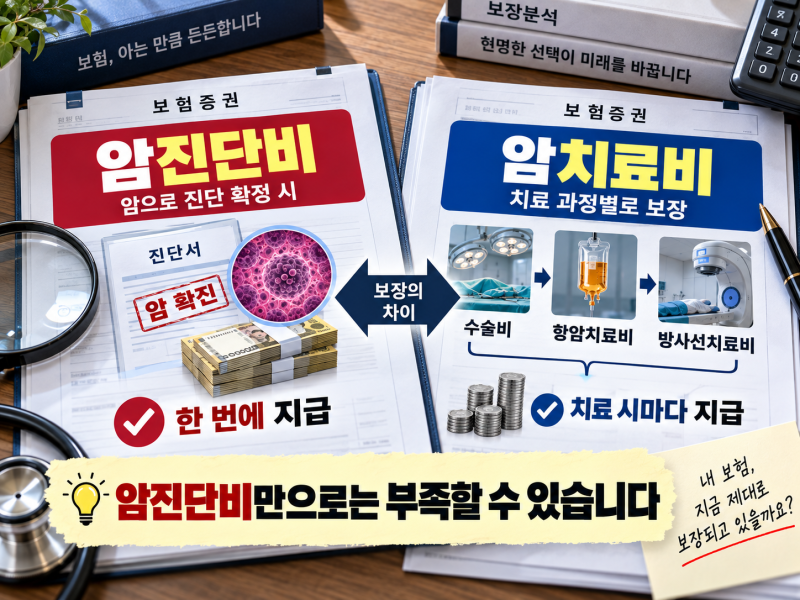
이제 암보험은 단순히 진단금을 받는 것을 넘어, 실제 치료 과정에서 발생하는 막대한 비용을 효과적으로 감당하는 방향으로 진화하고 있습니다.
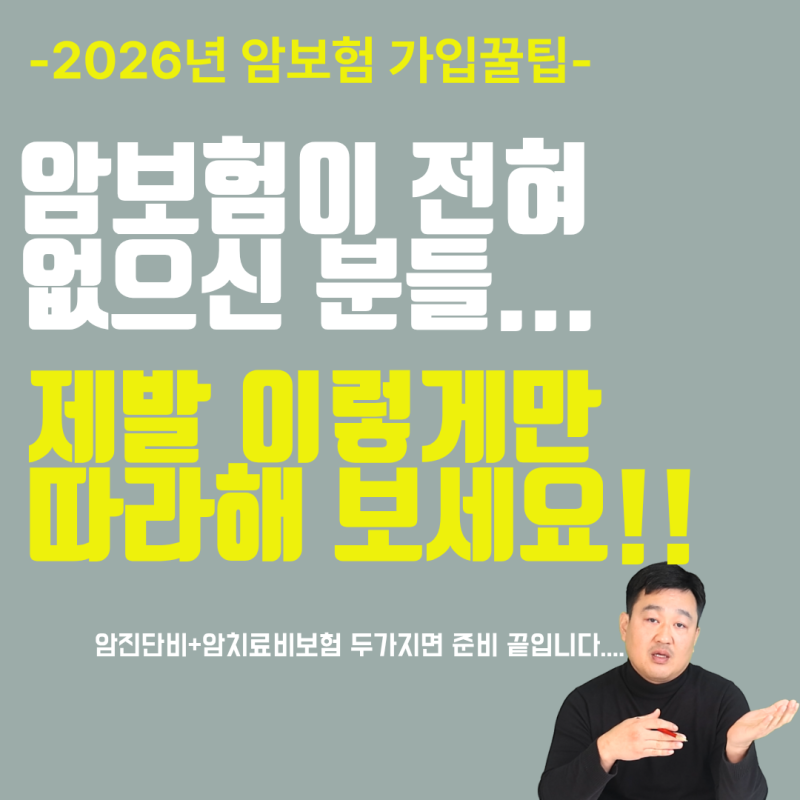
실제 블로그 후기들을 살펴보면, 암 진단비와 치료비를 한 회사에 집중하기보다 각 보장에 유리한 회사를 선택하여 분리 가입하는 전략이 효과적이라는 의견이 많습니다.
특히, 일부 보험사의 암치료비 플랜은 항암치료 1회부터 보장하여 환자가 치료 선택에 있어 유연성을 확보할 수 있도록 돕고 있습니다. 이는 보험금 지급 조건이 까다로운 기존 상품들과 차별화되는 중요한 장점으로 평가받고 있습니다.
암보험 가입 시에는 단순히 진단비 규모만을 볼 것이 아니라, 비급여 치료 보장 범위와 지급 조건, 그리고 보험료 효율성을 종합적으로 고려해야 합니다.
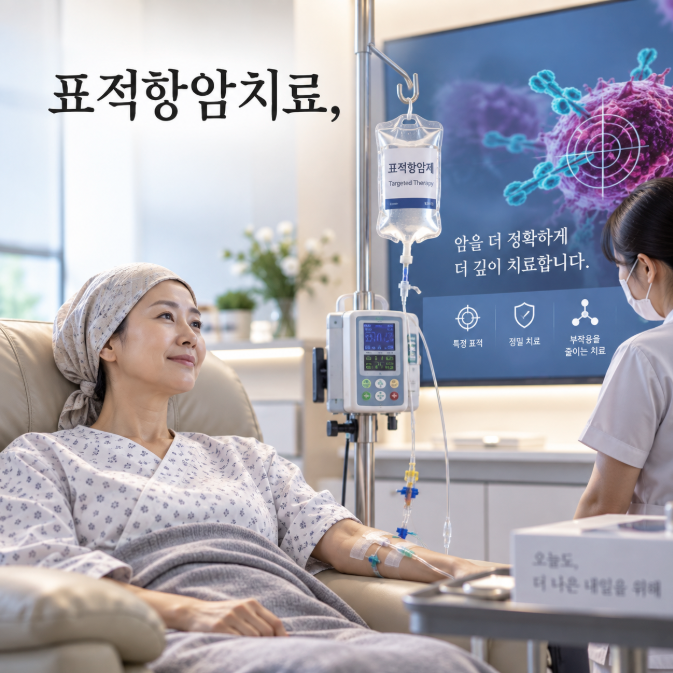
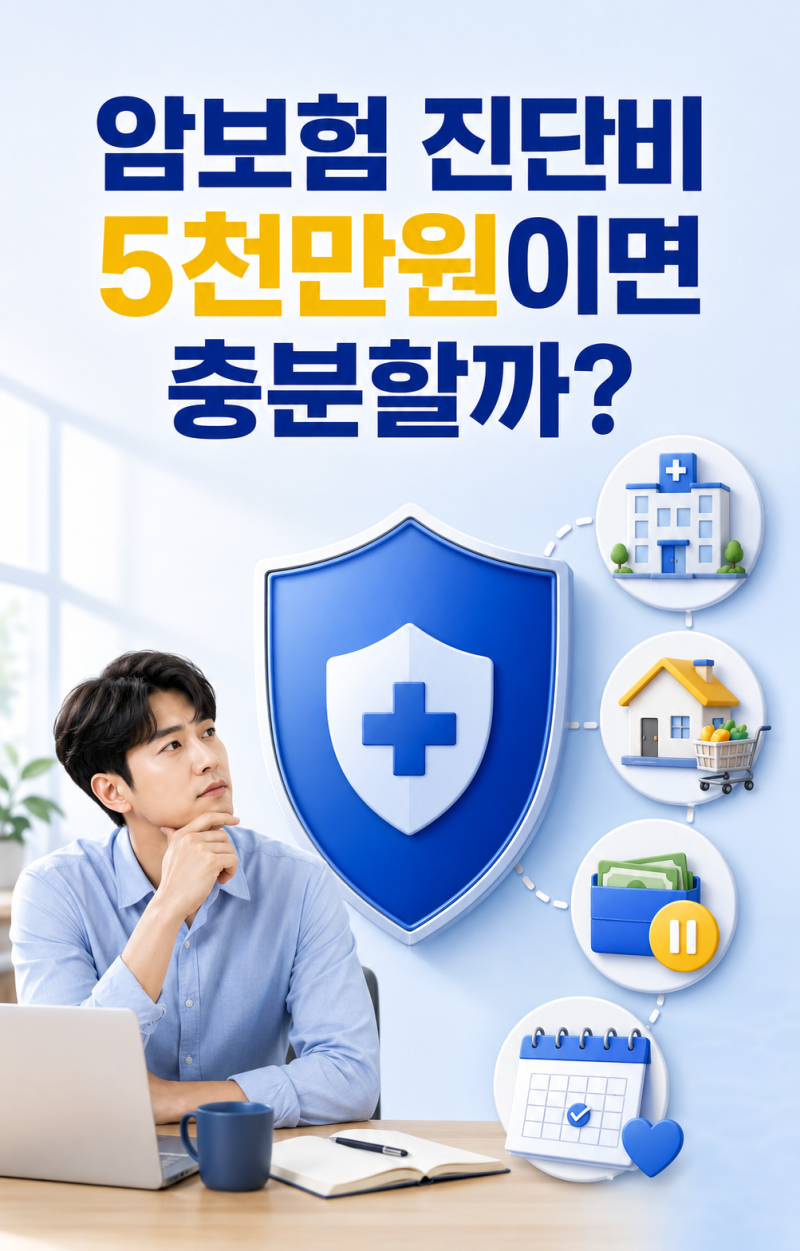
일부 상품의 경우, 월 1천원대의 추가 보험료로 최대 5천만원에 달하는 비급여 표적항암치료비를 보장받을 수 있어 높은 진단비만 고집하는 것보다 훨씬 실용적인 선택이 될 수 있습니다.
따라서 자신의 상황에 맞는 최적의 암보험 설계를 위해서는 다양한 상품을 비교 분석하는 것이 중요합니다.
과거 암 진단비 중심의 보장으로는 급변하는 치료 환경에 대응하기 어려워졌으며, 많은 소비자들이 자신의 암보험이 최신 치료를 충분히 보장하는지 궁금해하고 있습니다.
이제 암보험은 단순히 진단금을 받는 것을 넘어, 실제 치료 과정에서 발생하는 막대한 비용을 효과적으로 감당하는 방향으로 진화하고 있습니다.
실제 블로그 후기들을 살펴보면, 암 진단비와 치료비를 한 회사에 집중하기보다 각 보장에 유리한 회사를 선택하여 분리 가입하는 전략이 효과적이라는 의견이 많습니다.
특히, 일부 보험사의 암치료비 플랜은 항암치료 1회부터 보장하여 환자가 치료 선택에 있어 유연성을 확보할 수 있도록 돕고 있습니다. 이는 보험금 지급 조건이 까다로운 기존 상품들과 차별화되는 중요한 장점으로 평가받고 있습니다.
암보험 가입 시에는 단순히 진단비 규모만을 볼 것이 아니라, 비급여 치료 보장 범위와 지급 조건, 그리고 보험료 효율성을 종합적으로 고려해야 합니다.
일부 상품의 경우, 월 1천원대의 추가 보험료로 최대 5천만원에 달하는 비급여 표적항암치료비를 보장받을 수 있어 높은 진단비만 고집하는 것보다 훨씬 실용적인 선택이 될 수 있습니다.
따라서 자신의 상황에 맞는 최적의 암보험 설계를 위해서는 다양한 상품을 비교 분석하는 것이 중요합니다.