
암보험 진단비는 암 진단 시 지급되는 목돈으로, 단순히 치료비뿐만 아니라 치료 기간 중 발생할 수 있는 소득 감소, 생활비, 간병비 등을 대비하는 중요한 역할을 합니다.
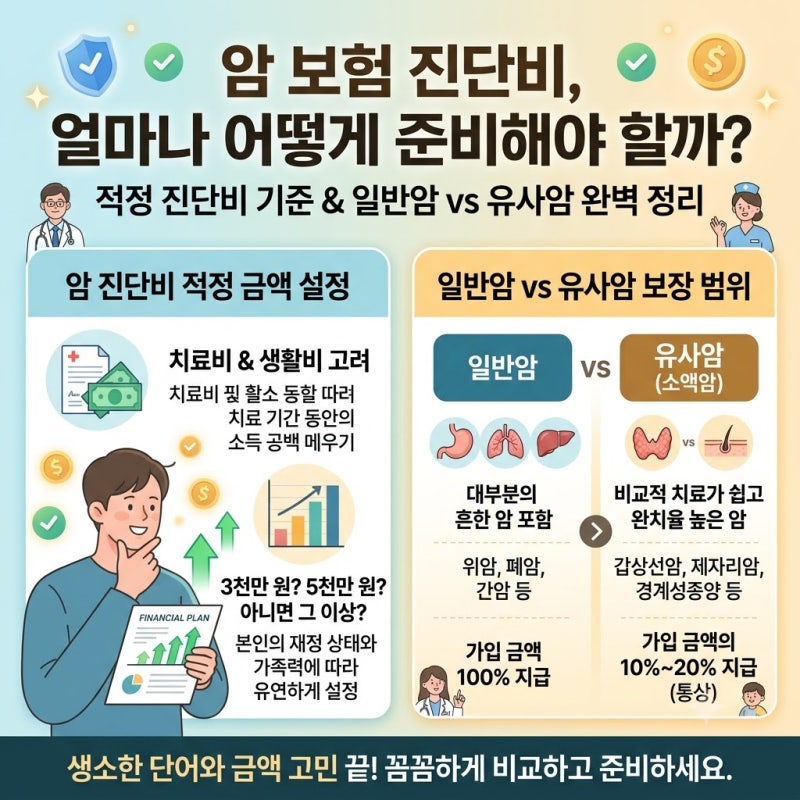
많은 분들이 암보험 가입 시 진단비를 얼마로 설정해야 할지 고민하지만, 모든 사람에게 일률적인 적정 금액은 존재하지 않습니다. 개인의 재정 상황과 가족 구성, 예상되는 소득 공백 등을 종합적으로 고려하여 신중하게 결정해야 합니다.
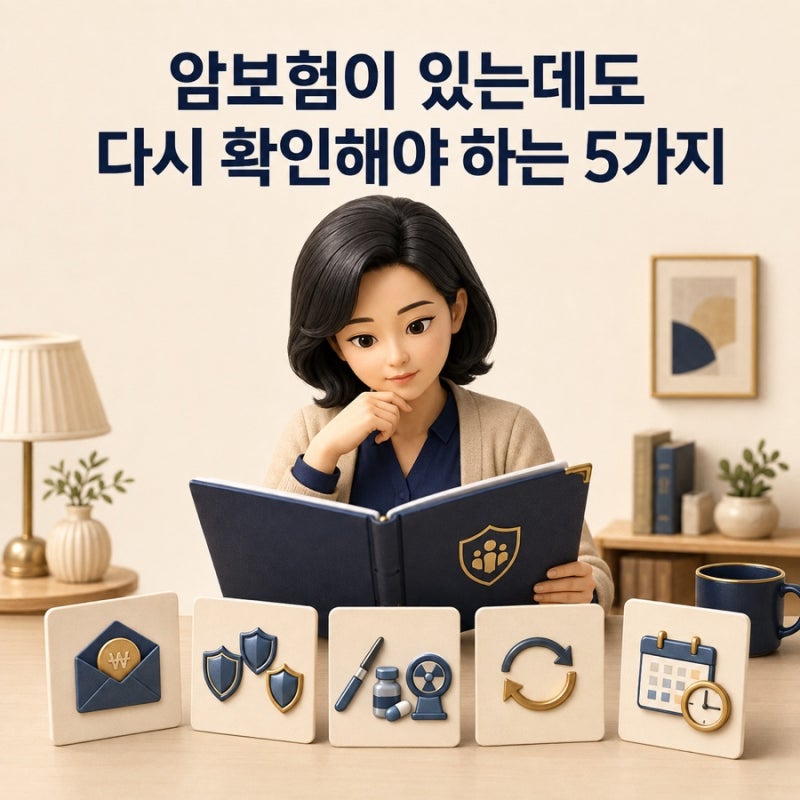
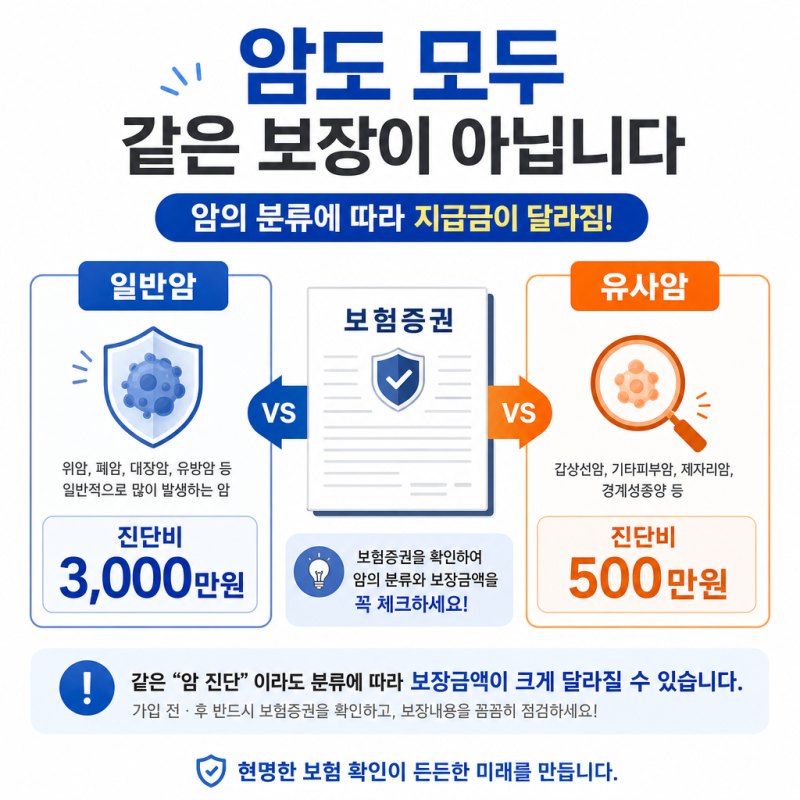
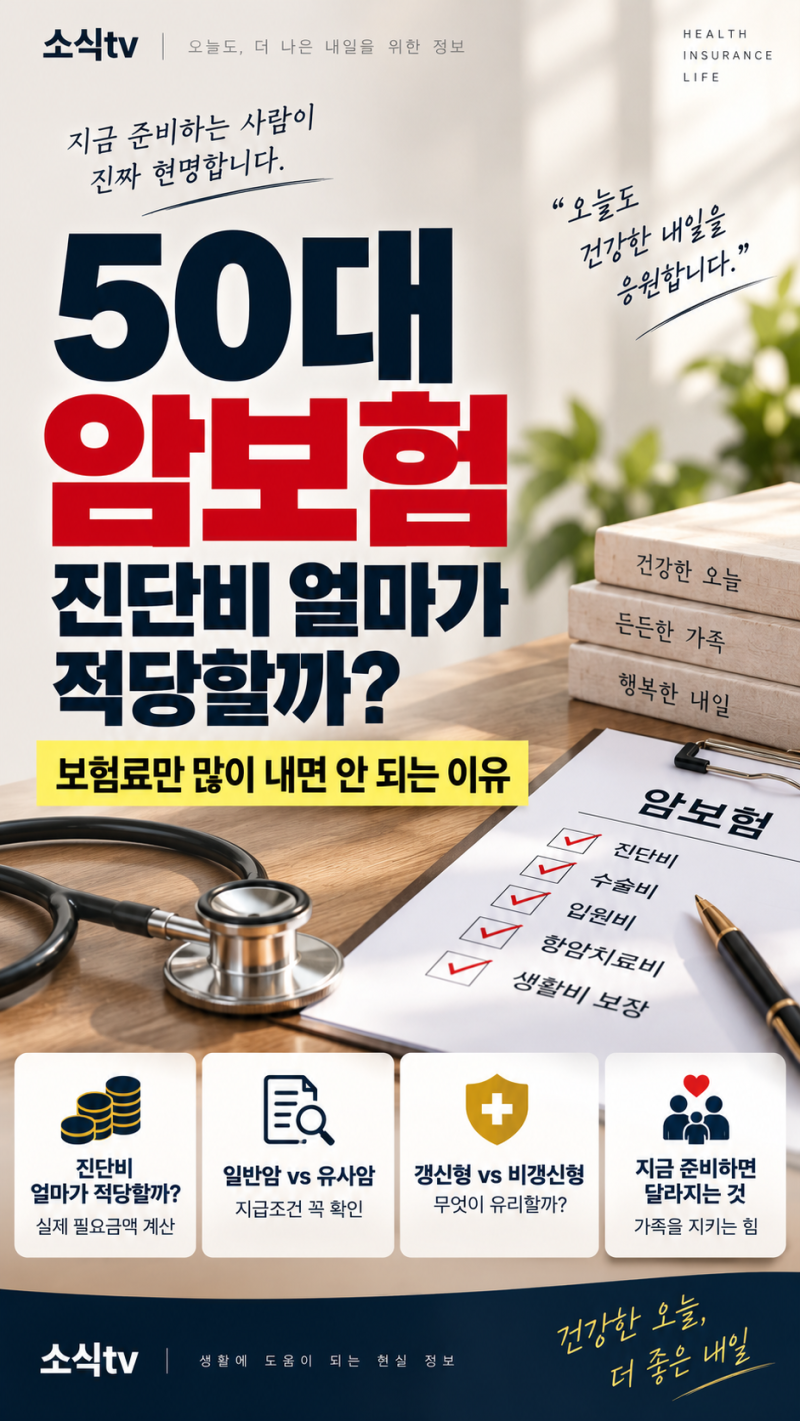
실제 블로그 후기들은 암 진단비를 단순히 3천만원이나 5천만원으로 정하기보다 본인의 월 필수 지출과 소득 공백 기간을 계산하는 것이 중요하다고 강조합니다. 기존 암보험의 일반암 및 유사암 보장 범위와 금액, 갱신형/비갱신형 여부를 확인해야 합니다.
특히 오래된 보험은 중입자 치료 등 최신 비급여 치료를 보장하지 않을 수 있어 주의가 필요합니다. 암 진단비 계산 시에는 치료 및 회복 기간의 필수 생활비, 소득 공백 대비 자금, 비급여 치료 및 간병 예상 추가 비용 등을 종합적으로 고려해야 합니다.
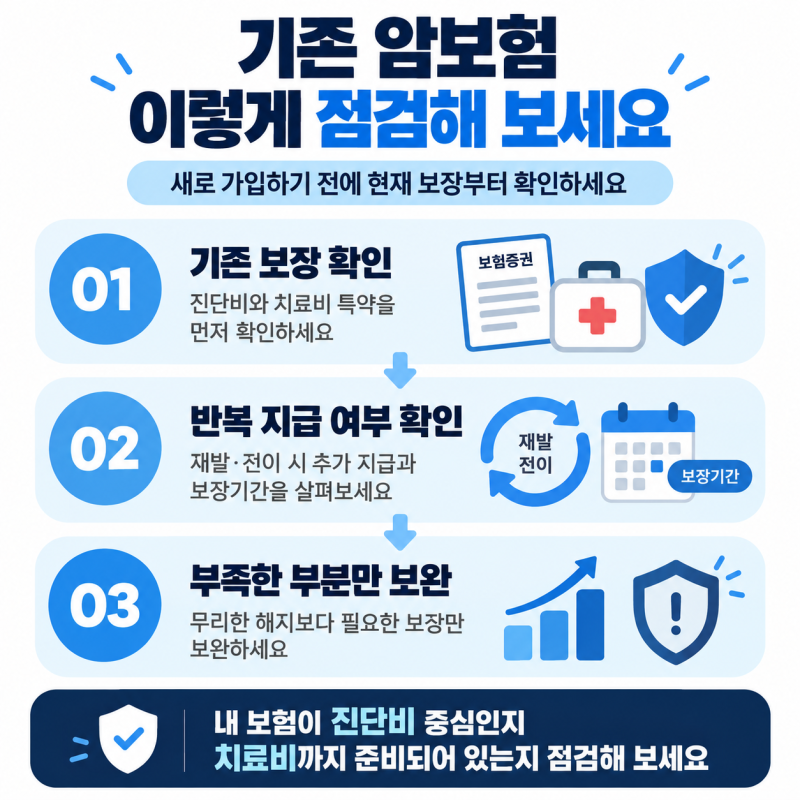
가입 시점 약관에 따라 보장 개시일, 감액 기간, 특정 암의 보장 금액이 달라질 수 있으므로 꼼꼼한 확인이 필수입니다. 현재 가입된 암보험이 있다면 최신 치료법 보장 여부를 점검하여 부족한 부분을 보완하는 지혜로운 선택을 하시기 바랍니다.
많은 분들이 암보험 가입 시 진단비를 얼마로 설정해야 할지 고민하지만, 모든 사람에게 일률적인 적정 금액은 존재하지 않습니다. 개인의 재정 상황과 가족 구성, 예상되는 소득 공백 등을 종합적으로 고려하여 신중하게 결정해야 합니다.
실제 블로그 후기들은 암 진단비를 단순히 3천만원이나 5천만원으로 정하기보다 본인의 월 필수 지출과 소득 공백 기간을 계산하는 것이 중요하다고 강조합니다. 기존 암보험의 일반암 및 유사암 보장 범위와 금액, 갱신형/비갱신형 여부를 확인해야 합니다.
특히 오래된 보험은 중입자 치료 등 최신 비급여 치료를 보장하지 않을 수 있어 주의가 필요합니다. 암 진단비 계산 시에는 치료 및 회복 기간의 필수 생활비, 소득 공백 대비 자금, 비급여 치료 및 간병 예상 추가 비용 등을 종합적으로 고려해야 합니다.
가입 시점 약관에 따라 보장 개시일, 감액 기간, 특정 암의 보장 금액이 달라질 수 있으므로 꼼꼼한 확인이 필수입니다. 현재 가입된 암보험이 있다면 최신 치료법 보장 여부를 점검하여 부족한 부분을 보완하는 지혜로운 선택을 하시기 바랍니다.