
비례보상은 실제 발생한 손해를 기준으로 여러 보험사가 나누어 보상하는 방식으로, 실제 손해를 초과하여 보험금을 받을 수 없습니다. 실손보험을 두 개 가입해도 무조건 손해는 아니며, 자기부담금을 줄이거나 보장 내용을 확인하여 유리하게 활용할 수 있습니다.
두 상품의 보장이 거의 동일하거나 보험료 부담이 클 경우, 해지 또는 중지 제도를 고려하는 것이 현명합니다. 많은 분들이 "실손보험은 한 개만 가입해야 한다"거나 "두 개면 비례보상이라 무조건 손해"라는 말을 듣고 혼란스러워합니다.
하지만 이는 실손 비례보상 뜻을 정확히 이해하지 못해 생기는 오해일 수 있습니다. 오늘은 실손보험 중복 가입에 대한 진실과 비례보상의 의미를 명확하게 짚어보고, 현명한 보험 관리 전략을 알려드리겠습니다.
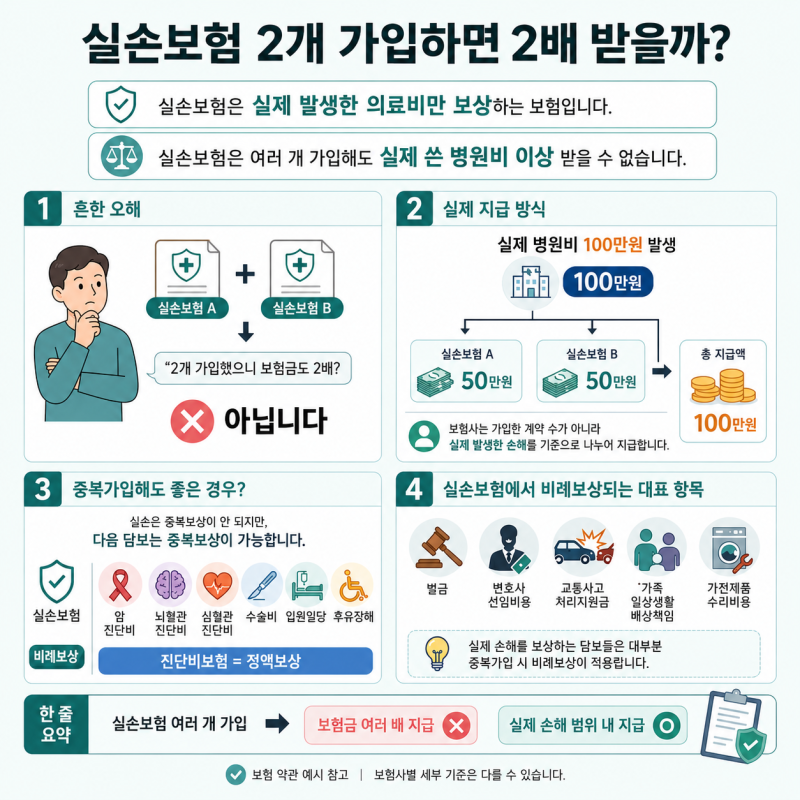
실손 비례보상이란 실제 발생한 의료비 손해를 기준으로 여러 보험사가 보장 비율에 따라 나누어 보상하는 방식입니다.
예를 들어 100만 원의 진료비가 발생했을 때, 두 보험사에 가입되어 있다면 각 보험사가 50만 원씩 지급하는 형태로 총 100만 원 내에서 보상이 이루어집니다. 이는 가입한 보험 개수와 상관없이 실제 손해액 이상을 받을 수 없다는 의미입니다.
반면 정액보상은 실제 손해와 무관하게 약정된 금액을 지급하는 방식으로, 암 진단비 등이 이에 해당합니다. 그렇다면 실손보험을 두 개 가입하는 것이 무조건 손해일까요? 반드시 그렇지는 않습니다.
비례보상이 적용되더라도 자기부담금을 더 줄일 수 있는 경우가 있으며, 특히 자기부담금이 높은 상품을 두 개 가입했다면 오히려 유리할 수 있습니다.
하지만 두 상품의 보장 내용이 거의 동일하고 보험료 부담이 지속적으로 늘어난다면, 한 개를 해지하거나 단체 실손보험과 개인 실손보험이 겹칠 경우 중지 제도를 활용하는 것이 현명합니다.
자신의 보험 계약 내용을 정확히 확인하고 전문가와 상담하여 최적의 선택을 하는 것이 중요합니다.
두 상품의 보장이 거의 동일하거나 보험료 부담이 클 경우, 해지 또는 중지 제도를 고려하는 것이 현명합니다. 많은 분들이 "실손보험은 한 개만 가입해야 한다"거나 "두 개면 비례보상이라 무조건 손해"라는 말을 듣고 혼란스러워합니다.
하지만 이는 실손 비례보상 뜻을 정확히 이해하지 못해 생기는 오해일 수 있습니다. 오늘은 실손보험 중복 가입에 대한 진실과 비례보상의 의미를 명확하게 짚어보고, 현명한 보험 관리 전략을 알려드리겠습니다.
실손 비례보상이란 실제 발생한 의료비 손해를 기준으로 여러 보험사가 보장 비율에 따라 나누어 보상하는 방식입니다.
예를 들어 100만 원의 진료비가 발생했을 때, 두 보험사에 가입되어 있다면 각 보험사가 50만 원씩 지급하는 형태로 총 100만 원 내에서 보상이 이루어집니다. 이는 가입한 보험 개수와 상관없이 실제 손해액 이상을 받을 수 없다는 의미입니다.
반면 정액보상은 실제 손해와 무관하게 약정된 금액을 지급하는 방식으로, 암 진단비 등이 이에 해당합니다. 그렇다면 실손보험을 두 개 가입하는 것이 무조건 손해일까요? 반드시 그렇지는 않습니다.
비례보상이 적용되더라도 자기부담금을 더 줄일 수 있는 경우가 있으며, 특히 자기부담금이 높은 상품을 두 개 가입했다면 오히려 유리할 수 있습니다.
하지만 두 상품의 보장 내용이 거의 동일하고 보험료 부담이 지속적으로 늘어난다면, 한 개를 해지하거나 단체 실손보험과 개인 실손보험이 겹칠 경우 중지 제도를 활용하는 것이 현명합니다.
자신의 보험 계약 내용을 정확히 확인하고 전문가와 상담하여 최적의 선택을 하는 것이 중요합니다.