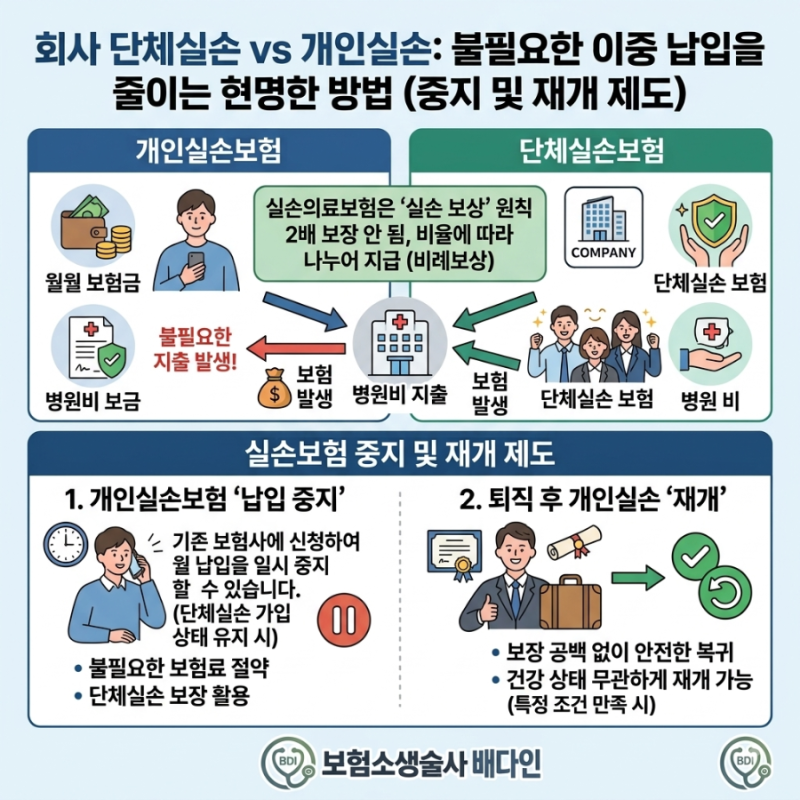

개인 실손보험과 단체 실손보험이 중복 가입된 경우, 개인 실손보험을 중지하여 보험료 부담을 줄일 수 있습니다. 실손보험 중지는 해지와 달리 보험료 납입을 일시적으로 멈추고, 퇴직 후 별도 심사 없이 재개할 수 있는 제도입니다.
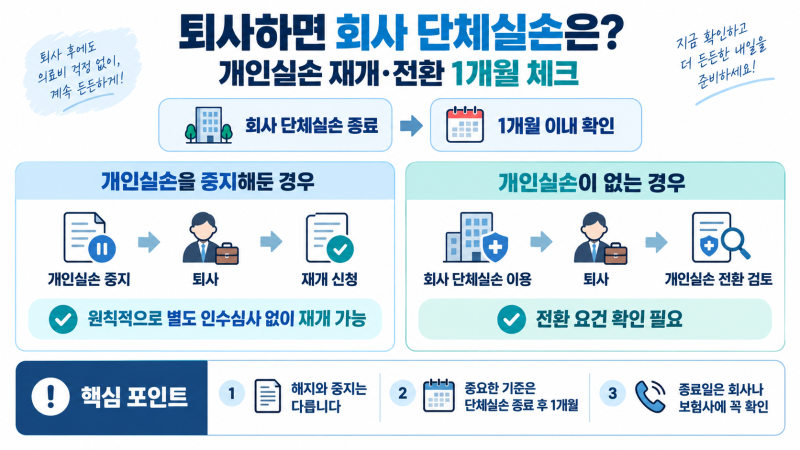
단체 실손보험 종료 후 1개월 이내에 중지했던 개인 실손보험 재개 또는 전환을 신청해야 불이익을 피할 수 있습니다. 직장인이라면 개인 실손보험과 회사에서 제공하는 단체 실손보험을 동시에 가지고 있는 경우가 많습니다.
하지만 실손보험은 여러 개 가입되어 있어도 병원비를 중복으로 받을 수 없기 때문에, 불필요한 보험료 지출이 발생할 수 있습니다. 이때 개인 실손보험을 무작정 해지하기보다는 '중지' 제도를 활용하는 것이 현명한 선택입니다.
특히 2세대와 같이 오래된 실손보험은 보장 내용이 현재보다 유리할 수 있어 해지 시 손해가 클 수 있습니다. 실손보험 중지 제도를 이용하면 보험료 납입을 일시적으로 멈추고, 단체 실손보험이 유지되는 동안 개인 실손보험의 보장을 중단할 수 있습니다.
이를 통해 연간 수십만 원에 달하는 보험료를 절약할 수 있으며, 실제 한 블로거는 개인 실손보험 중지로 1년에 약 61만 원의 보험료를 줄였다고 합니다. 중지 신청은 단체 실손보험 가입 증빙서류를 준비하여 개인 실손보험 가입 보험사 고객센터에 문의하면 됩니다.
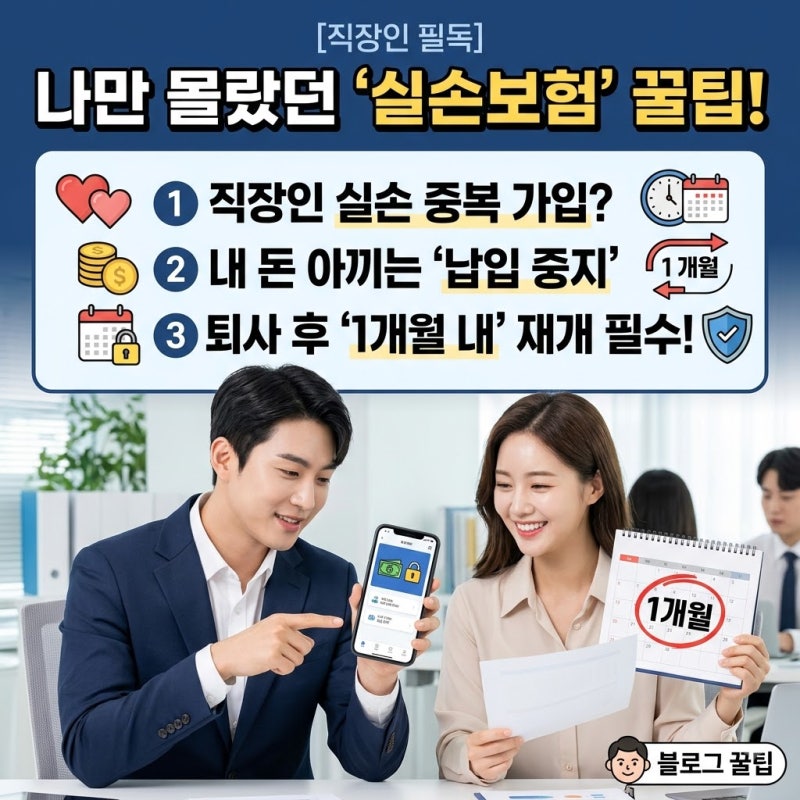
가장 중요한 점은 퇴사 등으로 단체 실손보험이 종료될 경우입니다. 중지했던 개인 실손보험을 재개하거나 단체 실손보험을 개인 실손보험으로 전환하려면, 단체 실손보험 종료 후 '1개월 이내'에 신청해야 별도의 인수 심사 없이 기존 보장을 이어갈 수 있습니다.
이 기한을 놓치면 건강 상태에 따라 재가입이 어려워지거나 불리한 조건으로 가입해야 할 수 있으므로, 퇴사 시에는 반드시 이 1개월 기한을 놓치지 않도록 주의해야 합니다.
단체 실손보험 종료 후 1개월 이내에 중지했던 개인 실손보험 재개 또는 전환을 신청해야 불이익을 피할 수 있습니다. 직장인이라면 개인 실손보험과 회사에서 제공하는 단체 실손보험을 동시에 가지고 있는 경우가 많습니다.
하지만 실손보험은 여러 개 가입되어 있어도 병원비를 중복으로 받을 수 없기 때문에, 불필요한 보험료 지출이 발생할 수 있습니다. 이때 개인 실손보험을 무작정 해지하기보다는 '중지' 제도를 활용하는 것이 현명한 선택입니다.
특히 2세대와 같이 오래된 실손보험은 보장 내용이 현재보다 유리할 수 있어 해지 시 손해가 클 수 있습니다. 실손보험 중지 제도를 이용하면 보험료 납입을 일시적으로 멈추고, 단체 실손보험이 유지되는 동안 개인 실손보험의 보장을 중단할 수 있습니다.
이를 통해 연간 수십만 원에 달하는 보험료를 절약할 수 있으며, 실제 한 블로거는 개인 실손보험 중지로 1년에 약 61만 원의 보험료를 줄였다고 합니다. 중지 신청은 단체 실손보험 가입 증빙서류를 준비하여 개인 실손보험 가입 보험사 고객센터에 문의하면 됩니다.
가장 중요한 점은 퇴사 등으로 단체 실손보험이 종료될 경우입니다. 중지했던 개인 실손보험을 재개하거나 단체 실손보험을 개인 실손보험으로 전환하려면, 단체 실손보험 종료 후 '1개월 이내'에 신청해야 별도의 인수 심사 없이 기존 보장을 이어갈 수 있습니다.
이 기한을 놓치면 건강 상태에 따라 재가입이 어려워지거나 불리한 조건으로 가입해야 할 수 있으므로, 퇴사 시에는 반드시 이 1개월 기한을 놓치지 않도록 주의해야 합니다.