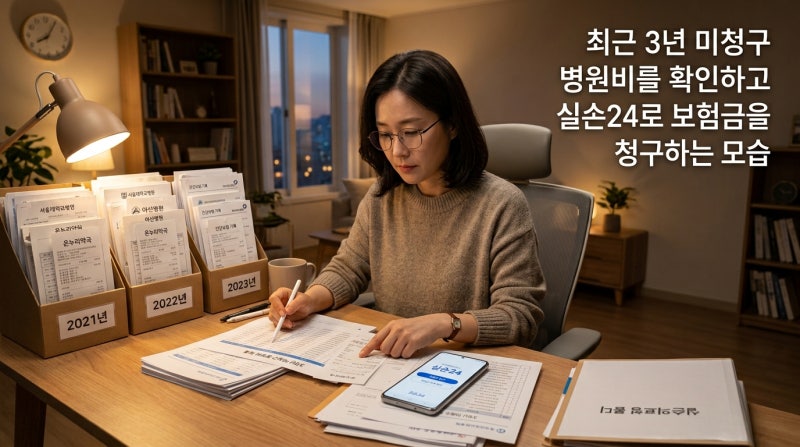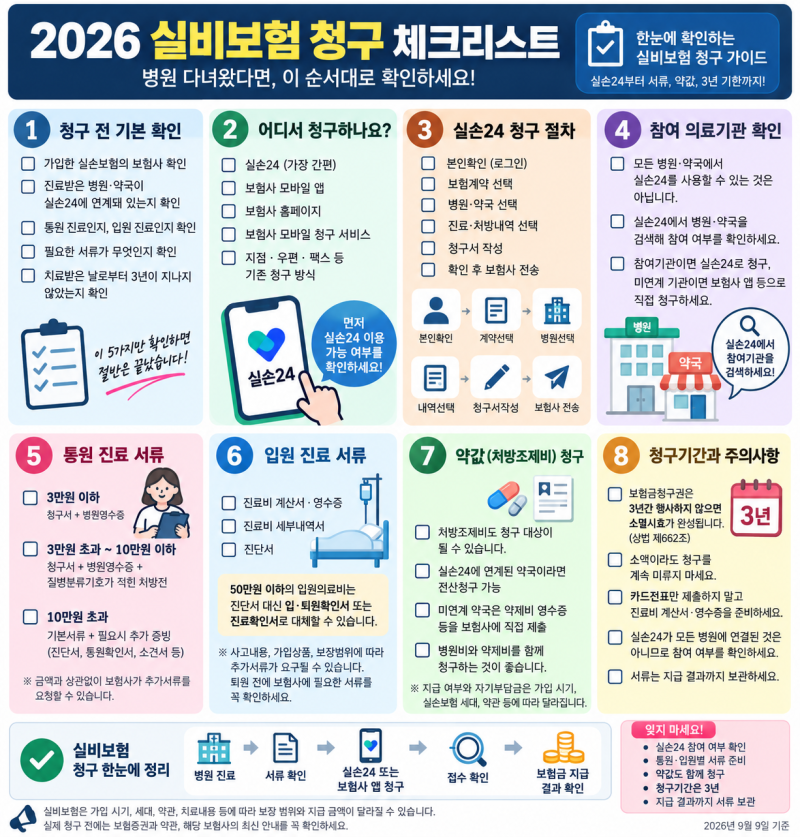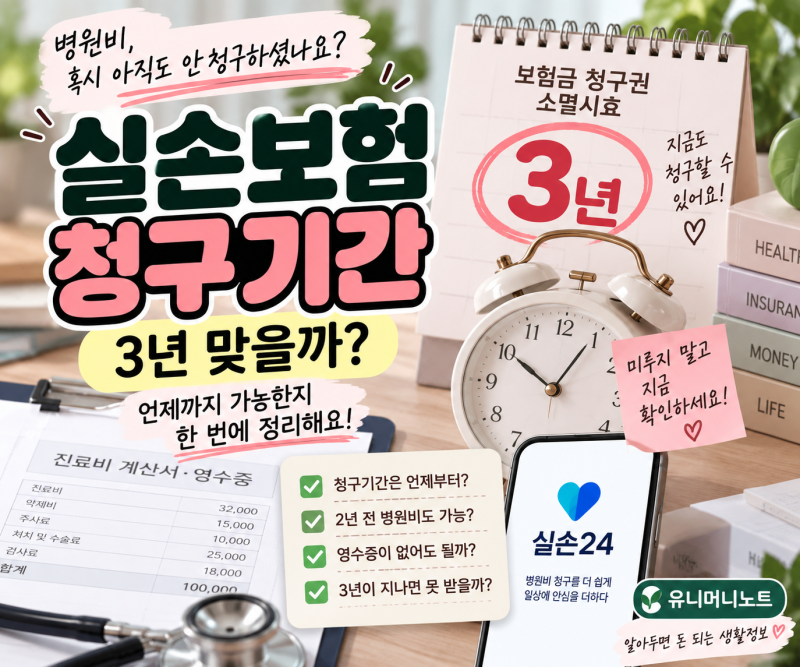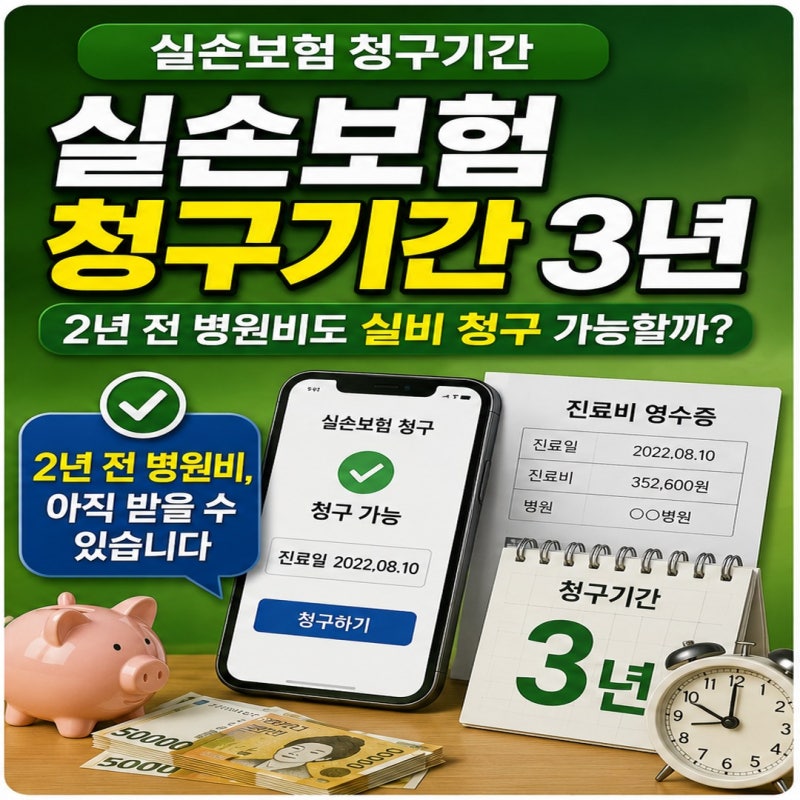

실비보험금 청구권은 원칙적으로 3년의 소멸시효가 적용되지만, 시작일은 사고 내용과 약관에 따라 달라질 수 있습니다. 실손24 앱의 3년 조회 범위와 상법상 소멸시효는 다른 개념이므로, 앱에 보이지 않아도 청구가 불가능한 것은 아닙니다.
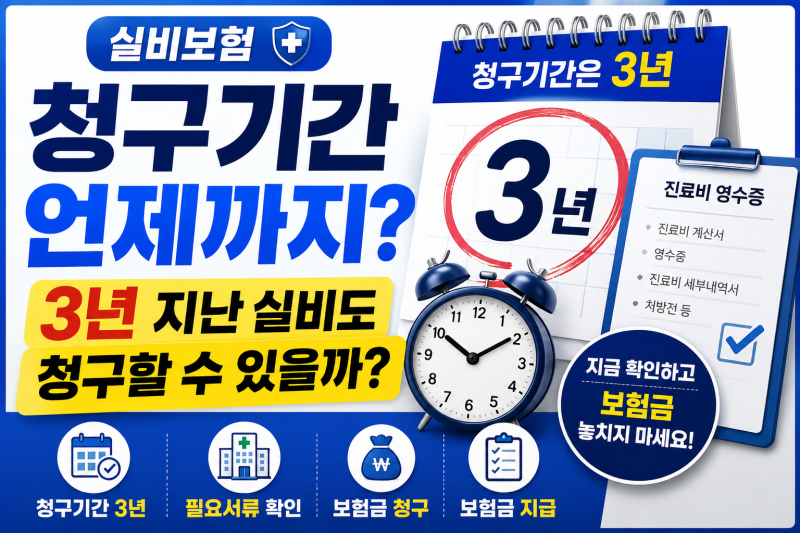
소액 병원비라도 진료비 영수증, 세부내역서, 처방전 등 수수료 없는 서류를 미리 준비하면 간편하게 청구할 수 있습니다. 실비보험 청구는 많은 분들이 3년이라는 기간을 기준으로 알고 있지만, 실제로는 생각보다 복잡한 부분이 많습니다.
병원비를 제때 청구하지 못해 아까운 보험금을 놓치는 경우가 빈번한데요. 과연 3년이 지나면 정말 보험금을 받을 수 없는지, 그리고 놓친 병원비를 다시 찾을 방법은 없는지 궁금증을 해결해 드립니다.
상법상 보험금청구권의 소멸시효는 3년이 맞지만, 이 3년의 시작 시점은 사고일, 진료일, 결제일 등 상황에 따라 달라질 수 있습니다. 또한, 실손24 앱에서 3년치 진료 내역이 조회된다고 해서 이것이 법적 소멸시효와 동일한 의미는 아닙니다.
앱에 보이지 않는다고 해서 청구가 무조건 불가능한 것도 아니며, 오래된 진료 기록은 건강보험심사평가원 등을 통해 확인하고 보험사에 문의하는 것이 가장 안전합니다.
특히 소액 병원비는 귀찮아서 미루기 쉽지만, 진료비 영수증, 세부내역서, 처방전 등 수수료 없는 서류만으로도 충분히 청구가 가능하니 미리 챙겨두는 습관이 중요합니다.
따라서 실비보험 청구기간 3년이라는 원칙을 이해하되, 자신의 상황에 맞는 정확한 청구 가능 여부를 확인하는 지혜가 필요합니다.
병원 방문 시 필요한 서류를 바로 발급받아 두는 습관을 들이고, 혹시 놓친 병원비가 있다면 적극적으로 확인하여 정당한 보험금을 꼭 찾아가시길 바랍니다.
소액 병원비라도 진료비 영수증, 세부내역서, 처방전 등 수수료 없는 서류를 미리 준비하면 간편하게 청구할 수 있습니다. 실비보험 청구는 많은 분들이 3년이라는 기간을 기준으로 알고 있지만, 실제로는 생각보다 복잡한 부분이 많습니다.
병원비를 제때 청구하지 못해 아까운 보험금을 놓치는 경우가 빈번한데요. 과연 3년이 지나면 정말 보험금을 받을 수 없는지, 그리고 놓친 병원비를 다시 찾을 방법은 없는지 궁금증을 해결해 드립니다.
상법상 보험금청구권의 소멸시효는 3년이 맞지만, 이 3년의 시작 시점은 사고일, 진료일, 결제일 등 상황에 따라 달라질 수 있습니다. 또한, 실손24 앱에서 3년치 진료 내역이 조회된다고 해서 이것이 법적 소멸시효와 동일한 의미는 아닙니다.
앱에 보이지 않는다고 해서 청구가 무조건 불가능한 것도 아니며, 오래된 진료 기록은 건강보험심사평가원 등을 통해 확인하고 보험사에 문의하는 것이 가장 안전합니다.
특히 소액 병원비는 귀찮아서 미루기 쉽지만, 진료비 영수증, 세부내역서, 처방전 등 수수료 없는 서류만으로도 충분히 청구가 가능하니 미리 챙겨두는 습관이 중요합니다.
따라서 실비보험 청구기간 3년이라는 원칙을 이해하되, 자신의 상황에 맞는 정확한 청구 가능 여부를 확인하는 지혜가 필요합니다.
병원 방문 시 필요한 서류를 바로 발급받아 두는 습관을 들이고, 혹시 놓친 병원비가 있다면 적극적으로 확인하여 정당한 보험금을 꼭 찾아가시길 바랍니다.