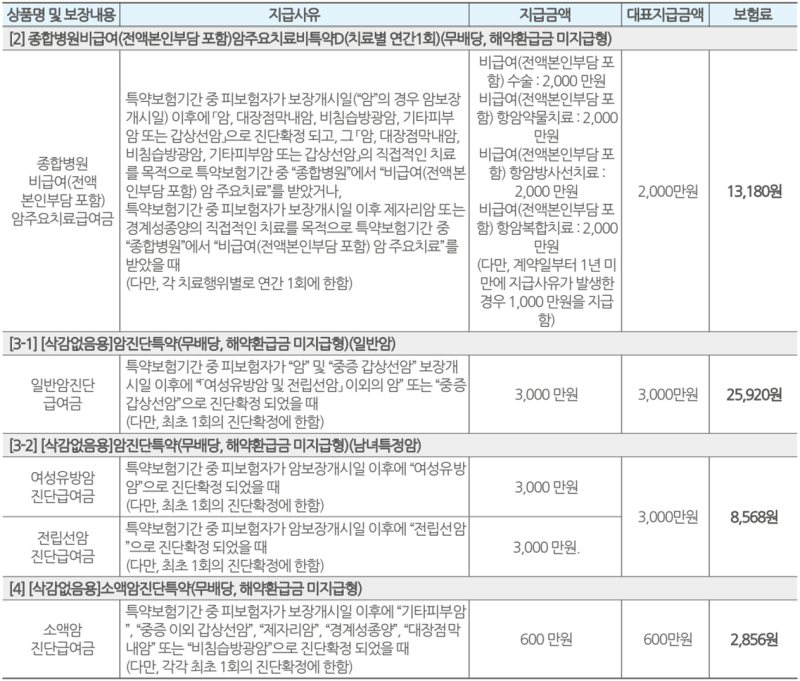
50대 남성 고객 사례를 통해 암 진단비와 치료비를 한 회사에 넣지 않고 분리 가입한 이유를 설명합니다. 각 보장 항목별로 유리한 보험사가 다르기에, 진단비와 치료비를 따로 비교하여 최적의 설계를 찾는 것이 중요합니다.
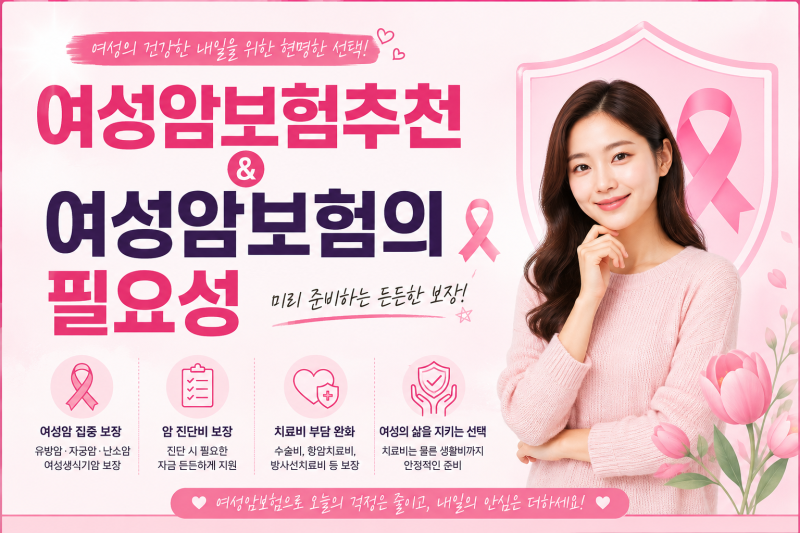
40~50대 여성의 경우 기존 보험의 부족한 부분을 보완하는 실속형 가입 전략과 함께, 사망보험금과 통합치료비를 결합한 3in1 상품도 고려할 수 있습니다. 암보험은 나이가 들수록 중요성이 커지는 보장 상품입니다.
특히 40대, 50대 연령대에서는 기존 보험의 보장 범위를 점검하고 부족한 부분을 보완하는 전략이 필요합니다. 단순히 보험료만 보고 가입하기보다는, 실제 사례를 통해 자신에게 맞는 최적의 암보험을 설계하는 지혜가 요구됩니다.
이 글에서는 실제 고객 사례를 바탕으로 암보험 가입 시 고려해야 할 핵심 포인트를 상세히 다룹니다. 많은 분들이 암보험 가입 시 진단비와 치료비를 한 회사에 모두 넣으려는 경향이 있습니다.
하지만 실제 전문가들은 각 보장 항목별로 경쟁력이 있는 보험사가 다르기 때문에, 진단비와 치료비를 분리하여 가입하는 것이 더 유리할 수 있다고 조언합니다.
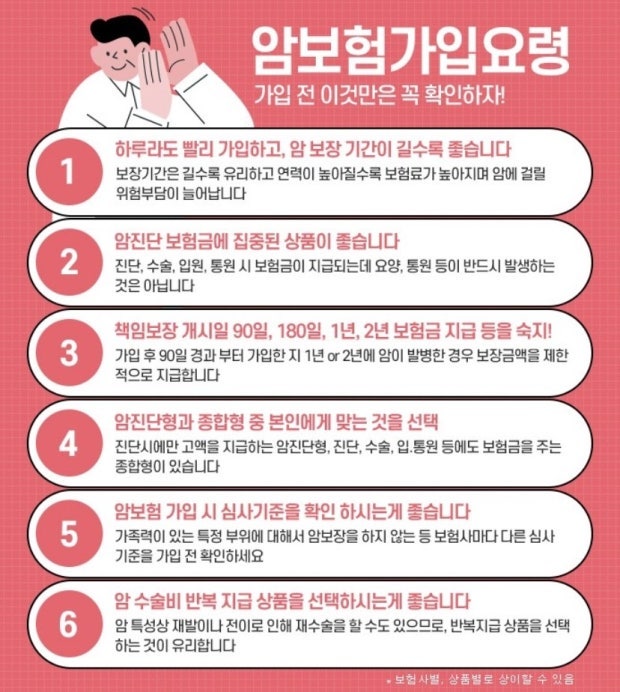
예를 들어, 진단비는 저렴하지만 치료비가 비싼 회사가 있는가 하면, 반대로 치료비의 보장 범위와 지급 조건은 좋지만 진단비 보험료가 비싼 회사도 존재합니다. 따라서 진단비는 진단비끼리, 치료비는 치료비끼리 여러 회사를 비교하여 가장 효율적인 조합을 찾아야 합니다.
또한, 40대~50대 여성의 경우 건강 고지형, 일반 고지형, 간편 고지형 등 자신의 건강 상태에 맞는 상품 유형을 선택하는 것이 중요하며, 기존에 가입된 보험이 있다면 부족한 부분만 실속 있게 보완하는 전략이 필요합니다.
최근에는 사망보험금과 통합 암치료비를 동시에 제공하며 연금 전환까지 가능한 3in1 상품도 등장하여, 암 진단 이후의 치료 과정까지 길게 대비할 수 있는 선택지가 넓어졌습니다.
암은 진단 한 번으로 끝나는 질병이 아니며, 수술 후 항암, 방사선 치료는 물론 재활 및 재발, 전이까지 고려해야 합니다. 따라서 암 진단비뿐만 아니라 비급여 암치료비 1억 원 정도는 충분히 준비하는 것이 현명합니다.
암보험 가입은 단순히 보험료를 내는 것을 넘어, 미래의 불확실한 위험에 대비하는 중요한 재정 계획입니다. 여러 회사의 상품을 꼼꼼히 비교하고, 자신의 상황에 맞는 최적의 설계를 통해 든든한 보장을 마련하시길 바랍니다.
40~50대 여성의 경우 기존 보험의 부족한 부분을 보완하는 실속형 가입 전략과 함께, 사망보험금과 통합치료비를 결합한 3in1 상품도 고려할 수 있습니다. 암보험은 나이가 들수록 중요성이 커지는 보장 상품입니다.
특히 40대, 50대 연령대에서는 기존 보험의 보장 범위를 점검하고 부족한 부분을 보완하는 전략이 필요합니다. 단순히 보험료만 보고 가입하기보다는, 실제 사례를 통해 자신에게 맞는 최적의 암보험을 설계하는 지혜가 요구됩니다.
이 글에서는 실제 고객 사례를 바탕으로 암보험 가입 시 고려해야 할 핵심 포인트를 상세히 다룹니다. 많은 분들이 암보험 가입 시 진단비와 치료비를 한 회사에 모두 넣으려는 경향이 있습니다.
하지만 실제 전문가들은 각 보장 항목별로 경쟁력이 있는 보험사가 다르기 때문에, 진단비와 치료비를 분리하여 가입하는 것이 더 유리할 수 있다고 조언합니다.
예를 들어, 진단비는 저렴하지만 치료비가 비싼 회사가 있는가 하면, 반대로 치료비의 보장 범위와 지급 조건은 좋지만 진단비 보험료가 비싼 회사도 존재합니다. 따라서 진단비는 진단비끼리, 치료비는 치료비끼리 여러 회사를 비교하여 가장 효율적인 조합을 찾아야 합니다.
또한, 40대~50대 여성의 경우 건강 고지형, 일반 고지형, 간편 고지형 등 자신의 건강 상태에 맞는 상품 유형을 선택하는 것이 중요하며, 기존에 가입된 보험이 있다면 부족한 부분만 실속 있게 보완하는 전략이 필요합니다.
최근에는 사망보험금과 통합 암치료비를 동시에 제공하며 연금 전환까지 가능한 3in1 상품도 등장하여, 암 진단 이후의 치료 과정까지 길게 대비할 수 있는 선택지가 넓어졌습니다.
암은 진단 한 번으로 끝나는 질병이 아니며, 수술 후 항암, 방사선 치료는 물론 재활 및 재발, 전이까지 고려해야 합니다. 따라서 암 진단비뿐만 아니라 비급여 암치료비 1억 원 정도는 충분히 준비하는 것이 현명합니다.
암보험 가입은 단순히 보험료를 내는 것을 넘어, 미래의 불확실한 위험에 대비하는 중요한 재정 계획입니다. 여러 회사의 상품을 꼼꼼히 비교하고, 자신의 상황에 맞는 최적의 설계를 통해 든든한 보장을 마련하시길 바랍니다.