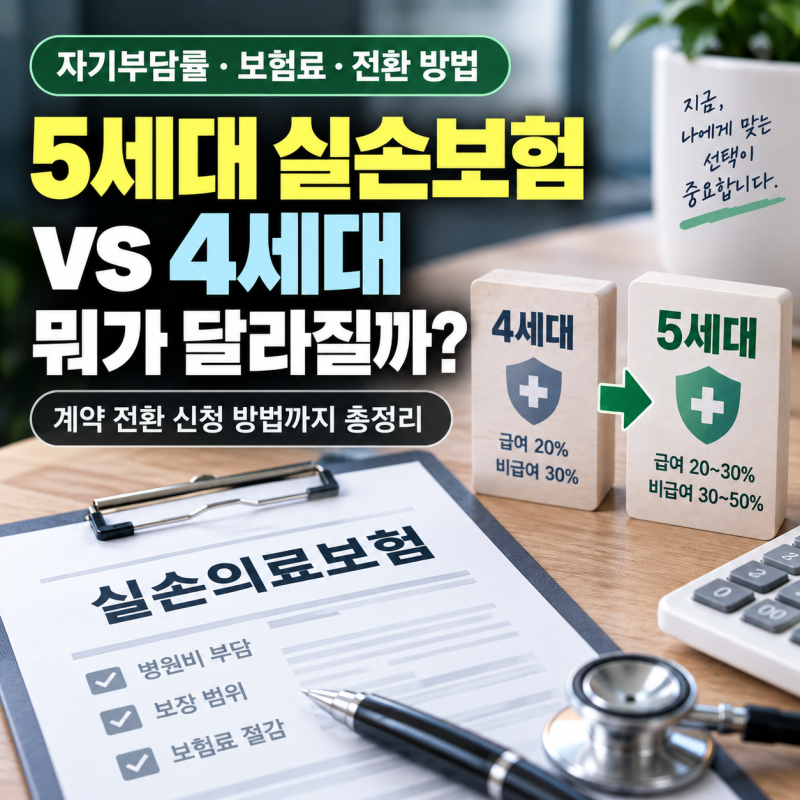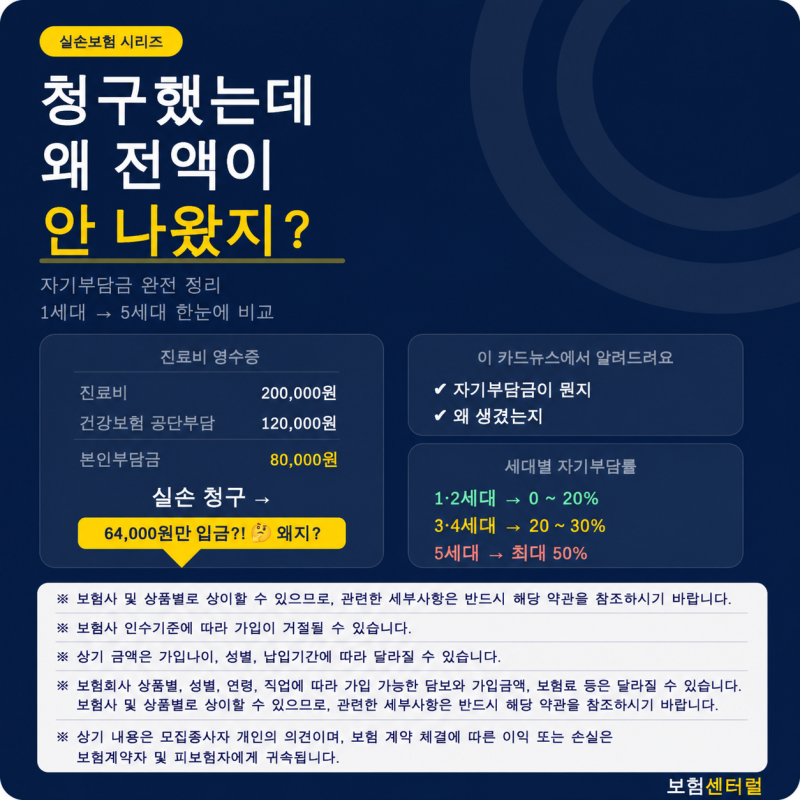

실비보험은 1세대부터 5세대까지 자기부담금과 보장 범위에 큰 차이를 보이며 진화했습니다. 특히 5세대 실비보험은 비급여 자기부담률이 최대 50%로 상향되었고 도수치료는 95%의 높은 본인부담률이 적용됩니다.
비급여 진료 청구액이 연간 100만원을 초과하면 보험료가 최대 300%까지 할증될 수 있어 주의가 필요합니다. 실비보험의 자기부담금은 세대별로 크게 달라 가입 전 꼼꼼한 확인이 필수입니다.
특히 5세대 실비보험은 이전 세대와 비교해 자기부담금 비율과 보장 내용에 상당한 변화가 있어 가입자들의 혼란이 큽니다.
5세대 실비보험의 자기부담금은 비급여 진료에 대해 최대 50%까지 상향되었고, 도수치료 등 특정 비급여 항목은 본인부담률이 95%에 달해 실질 환급액이 매우 제한적입니다.
또한, 비급여 진료 청구액이 연간 100만원 초과 시 다음 해 보험료가 최대 300%까지 할증될 수 있어 주의가 필요합니다.
따라서 실비보험 가입이나 세대 전환을 고려한다면 자신의 의료 이용 패턴을 면밀히 분석하고 각 세대별 자기부담금과 보장 내용을 정확히 이해해야 합니다. 특히 비급여 진료를 자주 이용한다면 5세대 실비보험의 높은 자기부담률과 할증 제도가 큰 부담이 될 수 있습니다.
비급여 진료 청구액이 연간 100만원을 초과하면 보험료가 최대 300%까지 할증될 수 있어 주의가 필요합니다. 실비보험의 자기부담금은 세대별로 크게 달라 가입 전 꼼꼼한 확인이 필수입니다.
특히 5세대 실비보험은 이전 세대와 비교해 자기부담금 비율과 보장 내용에 상당한 변화가 있어 가입자들의 혼란이 큽니다.
5세대 실비보험의 자기부담금은 비급여 진료에 대해 최대 50%까지 상향되었고, 도수치료 등 특정 비급여 항목은 본인부담률이 95%에 달해 실질 환급액이 매우 제한적입니다.
또한, 비급여 진료 청구액이 연간 100만원 초과 시 다음 해 보험료가 최대 300%까지 할증될 수 있어 주의가 필요합니다.
따라서 실비보험 가입이나 세대 전환을 고려한다면 자신의 의료 이용 패턴을 면밀히 분석하고 각 세대별 자기부담금과 보장 내용을 정확히 이해해야 합니다. 특히 비급여 진료를 자주 이용한다면 5세대 실비보험의 높은 자기부담률과 할증 제도가 큰 부담이 될 수 있습니다.