
신혼부부 디딤돌대출 금리 우대는 가구 조건에 따라 중복 적용되지 않는 경우가 많아, 모든 우대 조건을 합산하려다 오히려 손해 볼 수 있습니다.
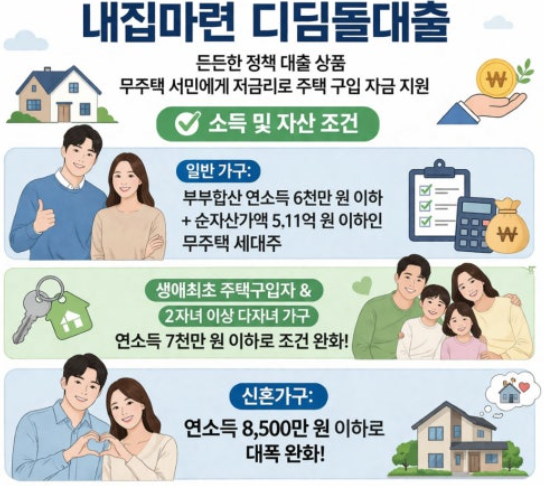
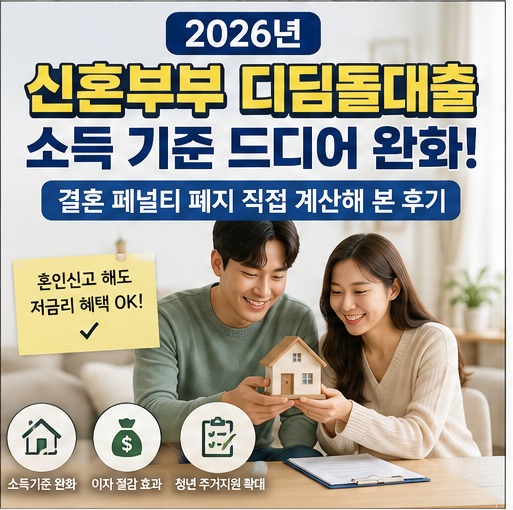
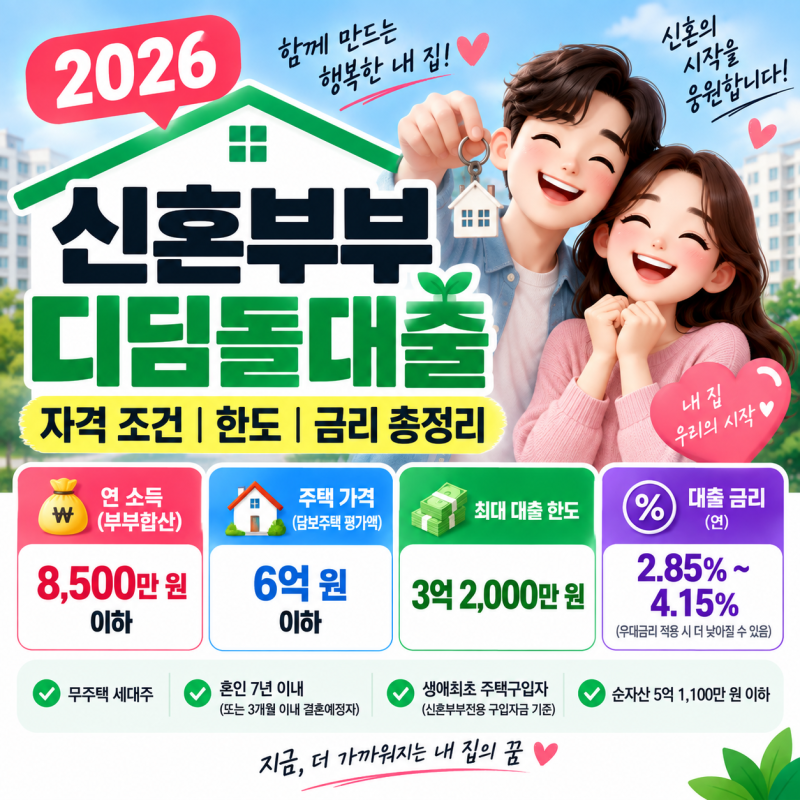
생애최초 주택 구입 신혼가구는 별도의 낮은 금리표를 적용받으며, 부부합산 소득 요건이 8,500만 원으로 완화되고 LTV 최대 80%까지 적용됩니다.
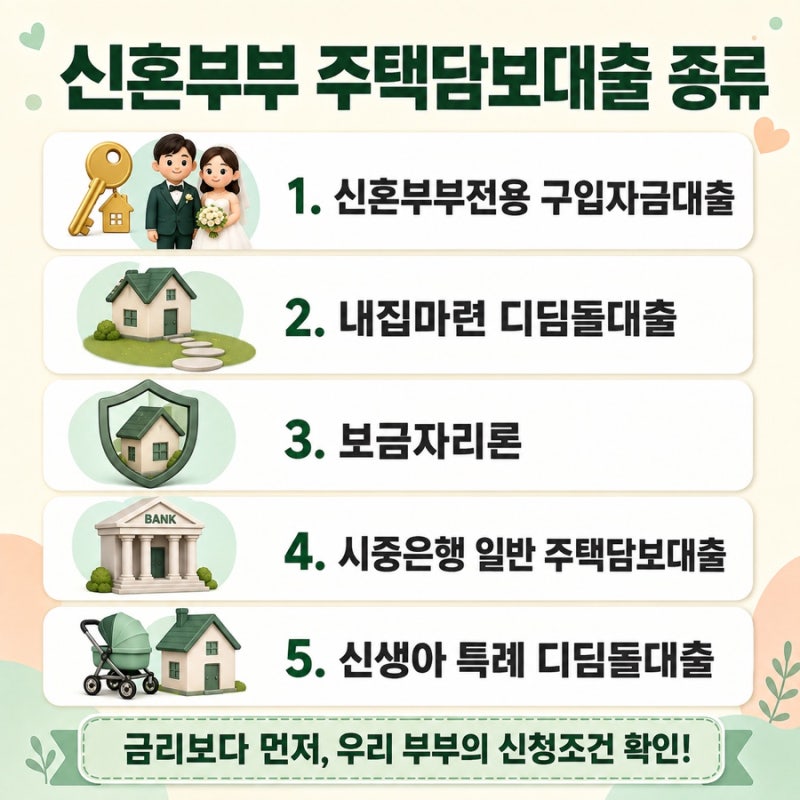
정책자금인 신혼부부 특례 디딤돌대출은 시중은행보다 낮은 금리를 제공하지만, 혼인 기간, 무주택 여부, 소득 및 자산 요건을 충족해야 합니다. 신혼부부에게 내 집 마련의 꿈은 현실적인 고민이자 큰 목표입니다.
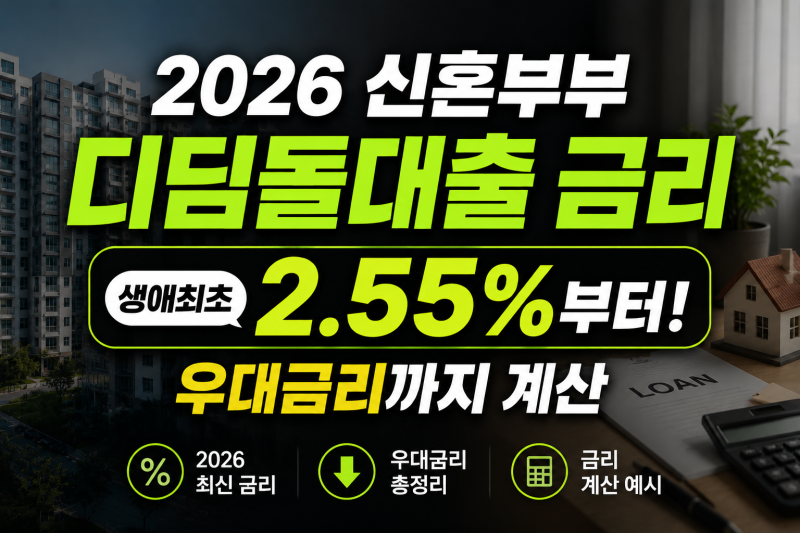
이때 주택도시기금의 신혼부부 디딤돌대출은 시중은행보다 낮은 금리로 주택 구입 자금을 지원하는 대표적인 정책금융 상품으로 많은 관심을 받습니다. 하지만 막상 대출을 알아보면 복잡한 금리 우대 조건과 자격 요건 때문에 혼란을 겪는 경우가 많습니다.
특히 '생애최초'와 '신혼가구' 등 여러 우대 조건이 모두 적용될 것이라고 기대했다가 예상치 못한 결과에 당황하는 사례도 빈번합니다. 정확한 정보 없이 접근하면 오히려 받을 수 있는 혜택을 놓치거나 잘못된 판단으로 손해를 볼 수도 있습니다.
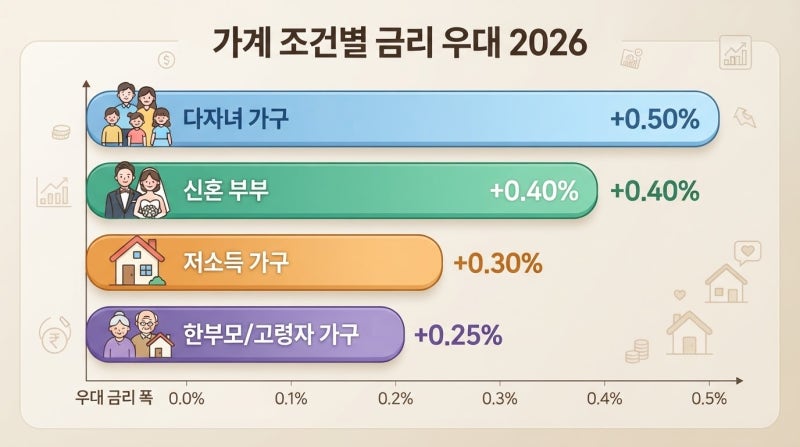
디딤돌대출의 금리 우대는 크게 가구 조건 우대와 기타 우대로 나뉘는데, 여기서 중요한 점은 가구 조건 우대 항목들은 서로 배타적이어서 여러 개에 해당하더라도 단 하나만 선택하여 적용된다는 사실입니다.
예를 들어, 신혼가구 우대와 생애최초 우대가 동시에 적용되는 것이 아니라, 생애최초 주택 구입 신혼가구는 아예 별도의 낮은 금리표를 적용받아 시작 금리 자체가 일반 가구보다 낮게 책정됩니다.
최근에는 저출생 대책의 일환으로 신혼부부의 부부합산 소득 요건이 8,500만 원 이하로 상향 조정되었고, LTV(주택담보대출비율)도 최대 80%까지 적용되어 대출 한도가 4억 원까지 확대되는 등 혜택이 강화되었습니다.
따라서 신혼부부 디딤돌대출을 신청할 때는 자신의 상황에 맞는 가장 유리한 금리표와 우대 조건을 정확히 파악하는 것이 중요합니다.
무조건 많은 우대 조건을 충족한다고 해서 모든 혜택이 중복 적용되는 것이 아니므로, 상담 창구에서 정확한 설명을 듣고 자신에게 최적화된 금리 조건을 찾아야 합니다.
복잡해 보이는 정책 대출이지만, 꼼꼼하게 준비하고 전문가의 도움을 받는다면 남들보다 더 낮은 금리로 내 집 마련의 기회를 잡을 수 있을 것입니다.
생애최초 주택 구입 신혼가구는 별도의 낮은 금리표를 적용받으며, 부부합산 소득 요건이 8,500만 원으로 완화되고 LTV 최대 80%까지 적용됩니다.
정책자금인 신혼부부 특례 디딤돌대출은 시중은행보다 낮은 금리를 제공하지만, 혼인 기간, 무주택 여부, 소득 및 자산 요건을 충족해야 합니다. 신혼부부에게 내 집 마련의 꿈은 현실적인 고민이자 큰 목표입니다.
이때 주택도시기금의 신혼부부 디딤돌대출은 시중은행보다 낮은 금리로 주택 구입 자금을 지원하는 대표적인 정책금융 상품으로 많은 관심을 받습니다. 하지만 막상 대출을 알아보면 복잡한 금리 우대 조건과 자격 요건 때문에 혼란을 겪는 경우가 많습니다.
특히 '생애최초'와 '신혼가구' 등 여러 우대 조건이 모두 적용될 것이라고 기대했다가 예상치 못한 결과에 당황하는 사례도 빈번합니다. 정확한 정보 없이 접근하면 오히려 받을 수 있는 혜택을 놓치거나 잘못된 판단으로 손해를 볼 수도 있습니다.
디딤돌대출의 금리 우대는 크게 가구 조건 우대와 기타 우대로 나뉘는데, 여기서 중요한 점은 가구 조건 우대 항목들은 서로 배타적이어서 여러 개에 해당하더라도 단 하나만 선택하여 적용된다는 사실입니다.
예를 들어, 신혼가구 우대와 생애최초 우대가 동시에 적용되는 것이 아니라, 생애최초 주택 구입 신혼가구는 아예 별도의 낮은 금리표를 적용받아 시작 금리 자체가 일반 가구보다 낮게 책정됩니다.
최근에는 저출생 대책의 일환으로 신혼부부의 부부합산 소득 요건이 8,500만 원 이하로 상향 조정되었고, LTV(주택담보대출비율)도 최대 80%까지 적용되어 대출 한도가 4억 원까지 확대되는 등 혜택이 강화되었습니다.
따라서 신혼부부 디딤돌대출을 신청할 때는 자신의 상황에 맞는 가장 유리한 금리표와 우대 조건을 정확히 파악하는 것이 중요합니다.
무조건 많은 우대 조건을 충족한다고 해서 모든 혜택이 중복 적용되는 것이 아니므로, 상담 창구에서 정확한 설명을 듣고 자신에게 최적화된 금리 조건을 찾아야 합니다.
복잡해 보이는 정책 대출이지만, 꼼꼼하게 준비하고 전문가의 도움을 받는다면 남들보다 더 낮은 금리로 내 집 마련의 기회를 잡을 수 있을 것입니다.