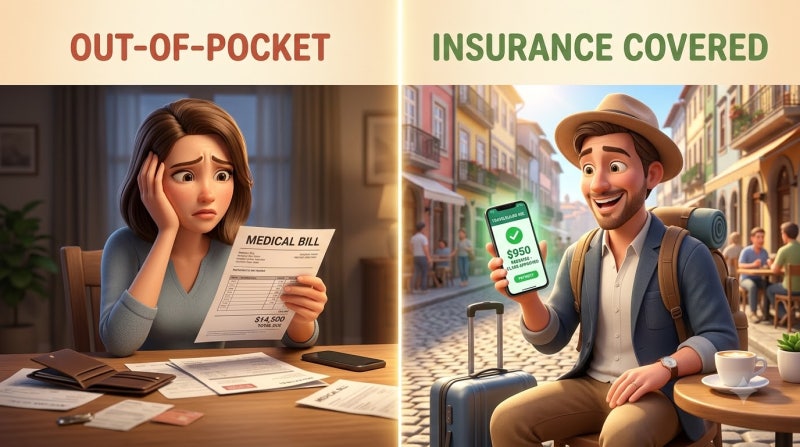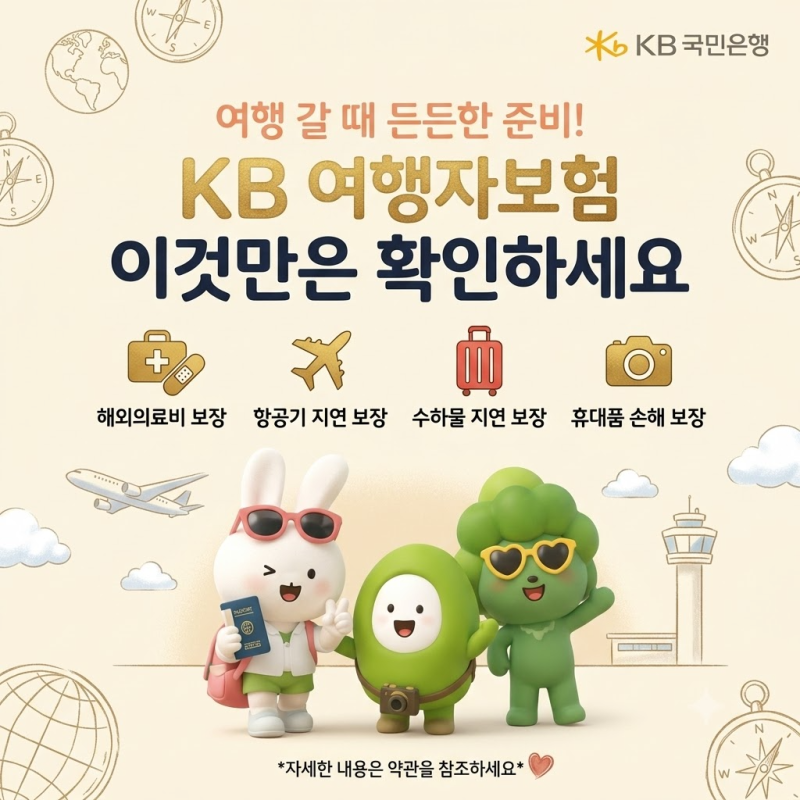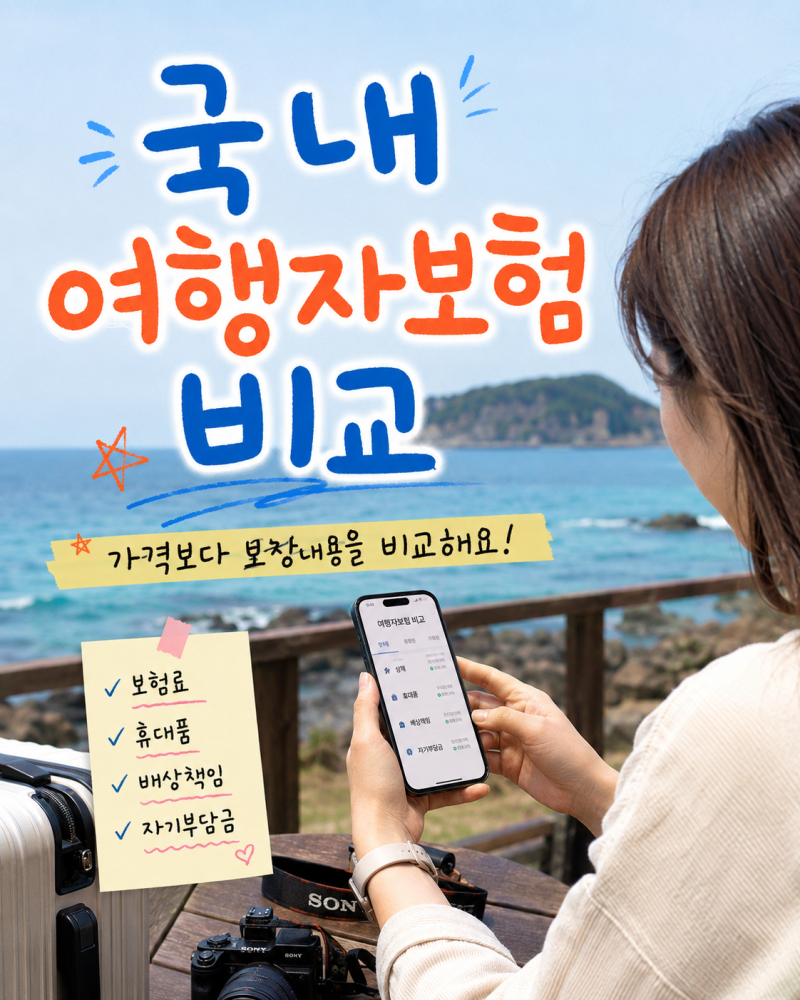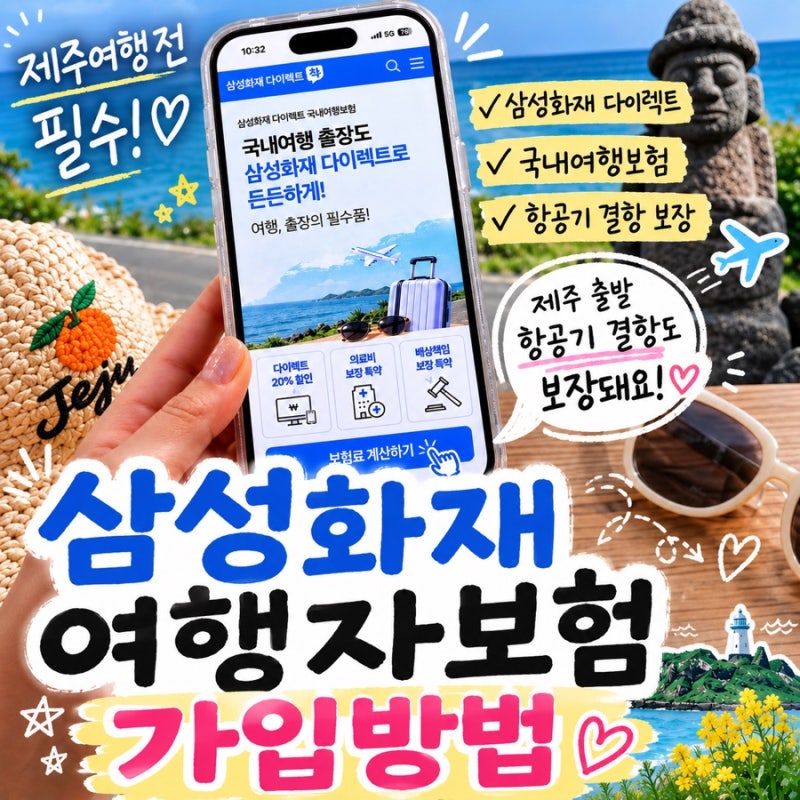
국내여행보험은 하루 몇천 원대의 저렴한 비용으로 혹시 모를 사고에 대비할 수 있는 실용적인 선택입니다. 기존 실손보험이 있다면 국내 의료비 담보는 중복 보상이 불가하므로, 해당 담보를 제외하고 가입하는 것이 보험료를 아끼는 방법입니다.
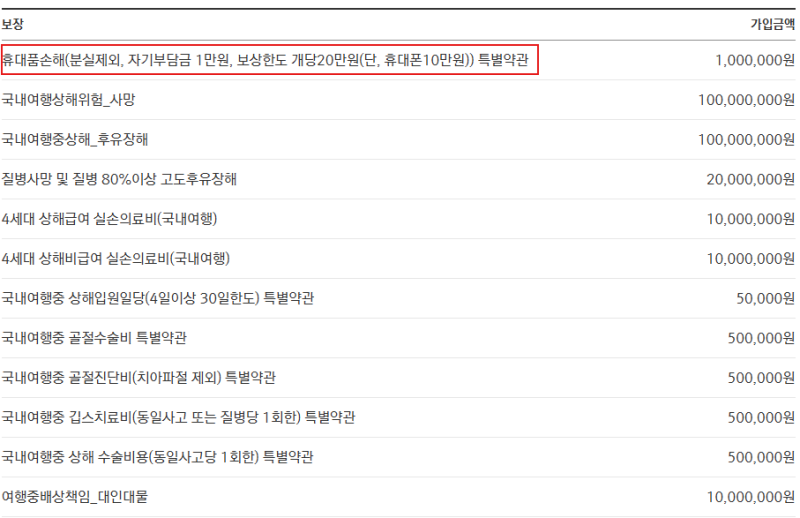
휴대품 손해, 배상책임, 국내선 지연·결항 등 실손보험으로 보장되지 않는 특약들은 국내여행 시 유용한 추가 보장을 제공합니다. 국내여행은 해외여행보다 위험이 적다고 여겨져 여행자보험 가입을 간과하기 쉽습니다.
하지만 낯선 환경에서의 사고나 예상치 못한 상황은 언제든 발생할 수 있으며, 단 며칠간의 여행이라도 커피 한 잔 값에 불과한 몇천 원으로 만약의 사태에 대비할 수 있습니다. 특히 휴가철 집중되는 교통사고 통계는 국내여행 중 발생할 수 있는 위험을 여실히 보여줍니다.
많은 분들이 실손보험이 있는데 국내여행보험을 또 가입해야 하는지 의문을 가집니다. 핵심은 보장 중복 여부입니다. 실손보험이 있다면 국내 의료비 담보는 중복 보상이 되지 않아 보험료만 낭비할 수 있습니다.
따라서 실손보험 가입자는 국내 의료비 담보를 제외하고 가입하는 것이 현명합니다.
하지만 휴대품 파손이나 도난, 타인에게 손해를 입혔을 때 발생하는 배상책임, 그리고 국내선 항공기 지연이나 결항에 대한 보장 등은 실손보험으로 커버되지 않는 영역이므로, 이러한 특약들을 중심으로 가입하는 것이 좋습니다.
대부분의 국내여행보험은 온라인 다이렉트 채널을 통해 5분 내외로 간편하게 가입할 수 있습니다.
여행 기간과 연령에 따라 보험료가 달라지므로, 자신의 여행 계획과 기존 보험 가입 여부를 꼼꼼히 확인하여 필요한 보장만 선택한다면 합리적인 비용으로 국내여행의 안전을 확보할 수 있을 것입니다.
휴대품 손해, 배상책임, 국내선 지연·결항 등 실손보험으로 보장되지 않는 특약들은 국내여행 시 유용한 추가 보장을 제공합니다. 국내여행은 해외여행보다 위험이 적다고 여겨져 여행자보험 가입을 간과하기 쉽습니다.
하지만 낯선 환경에서의 사고나 예상치 못한 상황은 언제든 발생할 수 있으며, 단 며칠간의 여행이라도 커피 한 잔 값에 불과한 몇천 원으로 만약의 사태에 대비할 수 있습니다. 특히 휴가철 집중되는 교통사고 통계는 국내여행 중 발생할 수 있는 위험을 여실히 보여줍니다.
많은 분들이 실손보험이 있는데 국내여행보험을 또 가입해야 하는지 의문을 가집니다. 핵심은 보장 중복 여부입니다. 실손보험이 있다면 국내 의료비 담보는 중복 보상이 되지 않아 보험료만 낭비할 수 있습니다.
따라서 실손보험 가입자는 국내 의료비 담보를 제외하고 가입하는 것이 현명합니다.
하지만 휴대품 파손이나 도난, 타인에게 손해를 입혔을 때 발생하는 배상책임, 그리고 국내선 항공기 지연이나 결항에 대한 보장 등은 실손보험으로 커버되지 않는 영역이므로, 이러한 특약들을 중심으로 가입하는 것이 좋습니다.
대부분의 국내여행보험은 온라인 다이렉트 채널을 통해 5분 내외로 간편하게 가입할 수 있습니다.
여행 기간과 연령에 따라 보험료가 달라지므로, 자신의 여행 계획과 기존 보험 가입 여부를 꼼꼼히 확인하여 필요한 보장만 선택한다면 합리적인 비용으로 국내여행의 안전을 확보할 수 있을 것입니다.