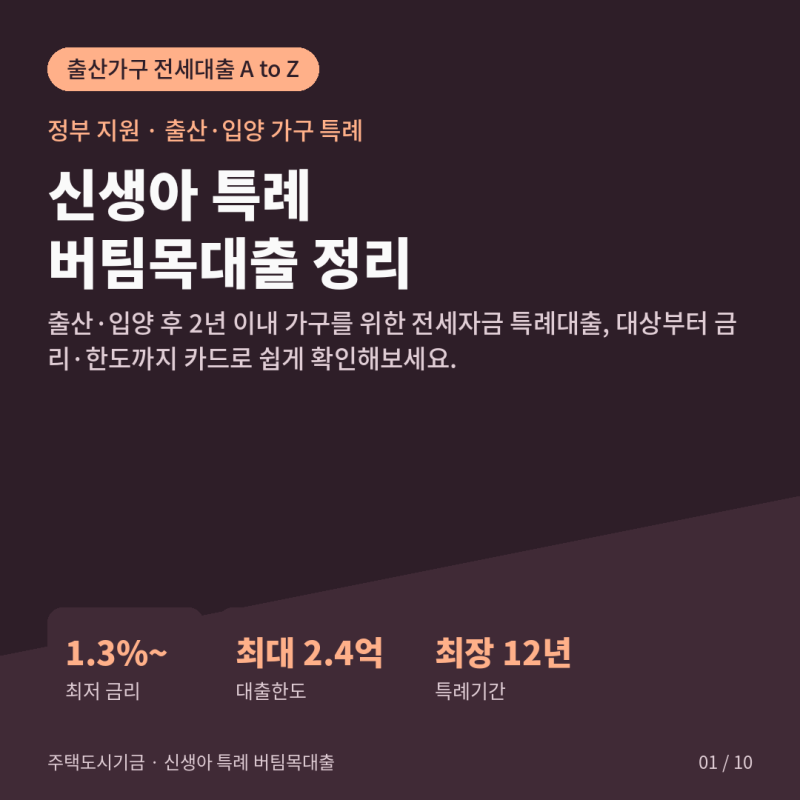

신생아 특례대출은 저출산 문제 해결과 내 집 마련 지원을 위해 도입된 정책 대출입니다. 특히 신생아를 둔 가정의 주택 구입 부담을 덜어주어 많은 관심을 받고 있습니다.
하지만 실제 신청 과정에서는 예상치 못한 어려움과 복잡한 절차로 인해 많은 신청자들이 난항을 겪고 있습니다. 육아와 병행하며 대출을 준비하는 과정에서 시간과 노력이 크게 소요되는 경우가 많습니다.
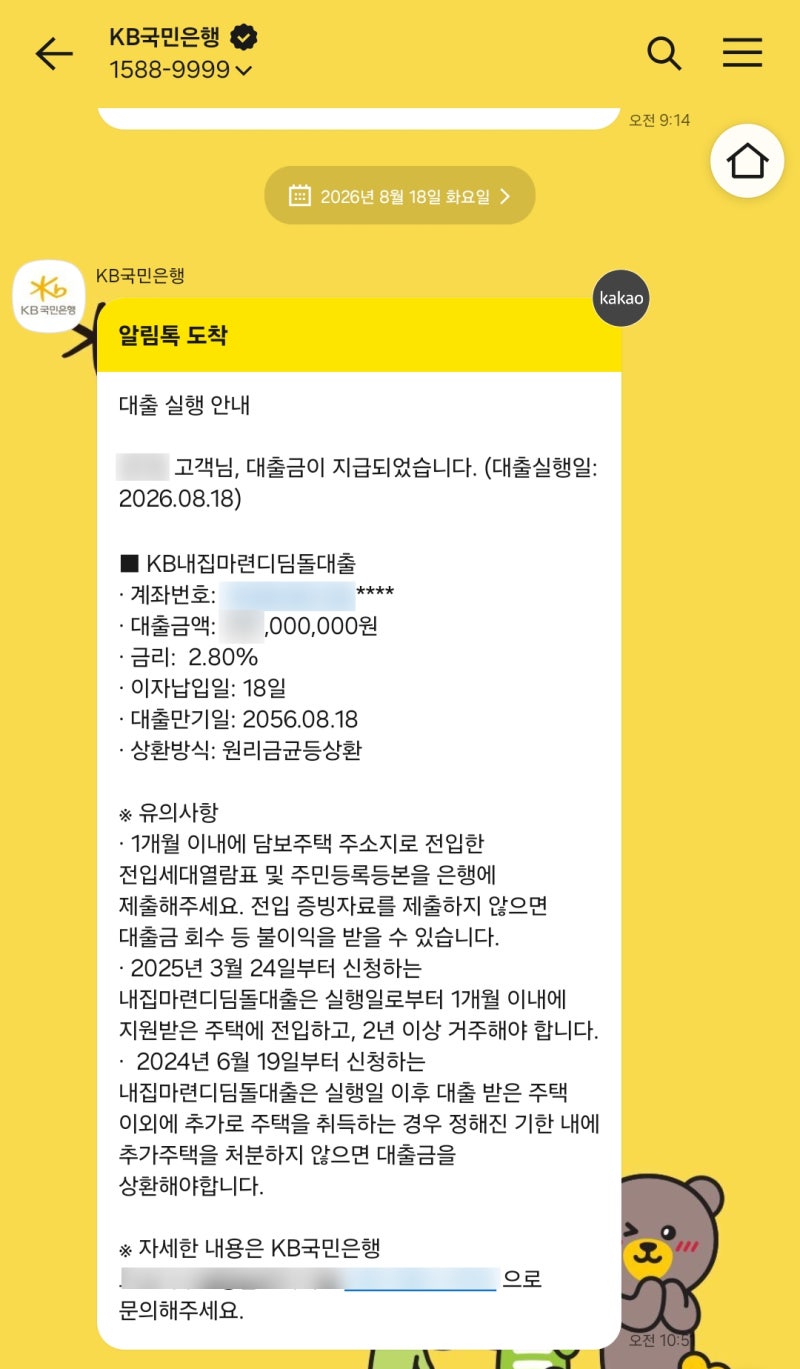
실제 신청자들은 대출 승인을 위해 은행을 여러 차례 방문하고, 서류 미비나 KB 시세 부재 등으로 이의 신청을 하는 등 복잡한 과정을 거쳤다고 토로합니다. 특히 어린 아기와 함께 은행 업무를 처리하는 것이 매우 힘들었다는 반응이 많습니다.
그럼에도 불구하고 대출 실행 후 취득세 및 법무사 보수료 절감 효과는 큰 장점으로 꼽히며, 내 집 마련의 꿈을 이루는 데 결정적인 역할을 했다고 평가됩니다. 신생아 특례대출 신청 시 가장 당황스러운 부분 중 하나는 '방공제' 적용 여부입니다.
생애 최초 주택 구입자 중 매매가 6억 원 이하인 경우 HF 보증보험 가입을 통해 방공제를 면제받을 수 있으므로, 이 조건을 반드시 확인해야 합니다.
또한, 대출 상담이 까다로울 수 있으니 이사 갈 집 근처 은행을 방문하고, 주거래 은행이 아니어도 가능하며, 계약 전이라도 대출 진행 의사를 미리 밝히는 것이 유리합니다.