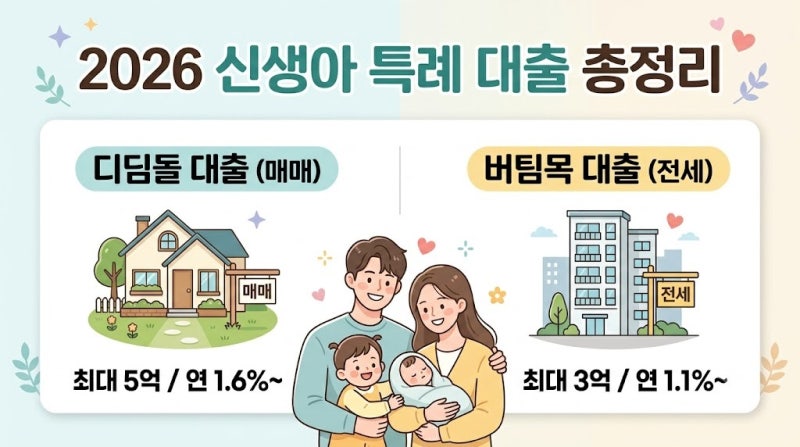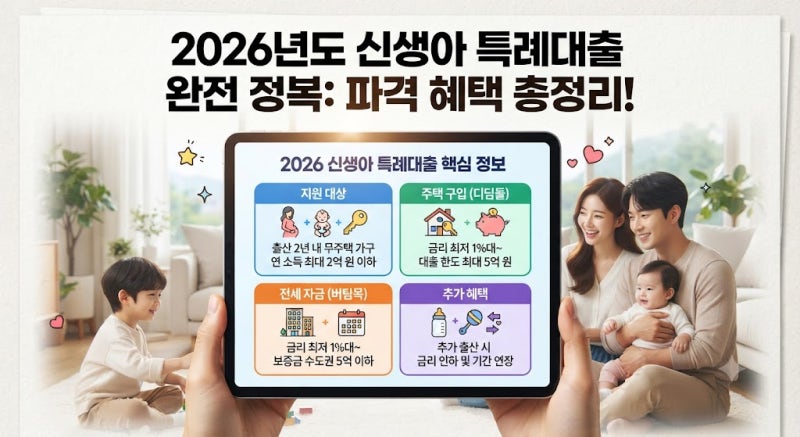
신생아특례대출은 출산 가구의 주거 안정을 위해 마련된 정책 금융 상품으로, 2026년과 2027년 출산 예정 가구의 큰 관심을 받고 있습니다.
부부합산 소득 및 자산 요건이 완화되어 맞벌이 부부도 접근성이 높아졌으며, 낮은 금리로 주택 구입 및 전세 자금 마련에 큰 도움을 줍니다. 이는 신생아 출산율 제고와 주거 안정이라는 정부 목표가 반영된 결과입니다.
실제 사용자들은 신생아특례대출의 낮은 기본 금리와 추가 우대금리 혜택을 주요 장점으로 꼽습니다. 하지만 청약통장 보유 기간과 납입 회차에 따라 적용되는 대출 우대금리 조건은 간과하기 쉽습니다.
단순히 통장 가입 기간만 충족하는 것을 넘어, 실제 납입 회차가 부족할 경우 기대했던 우대금리를 받지 못할 수 있다는 점이 중요한 고려 사항입니다. 신생아특례대출을 계획 중이라면 청약통장의 가입 기간과 납입 회차를 면밀히 확인하는 것이 필수입니다.
임신 중인 예비 부모라면 출산 전 미리 서류를 준비하고, 납입 회차를 점검하여 최대 우대금리 혜택을 받을 수 있도록 전략적으로 접근해야 합니다. 이는 단순한 금리 우대를 넘어 향후 청약 당첨에도 영향을 미칠 수 있습니다.