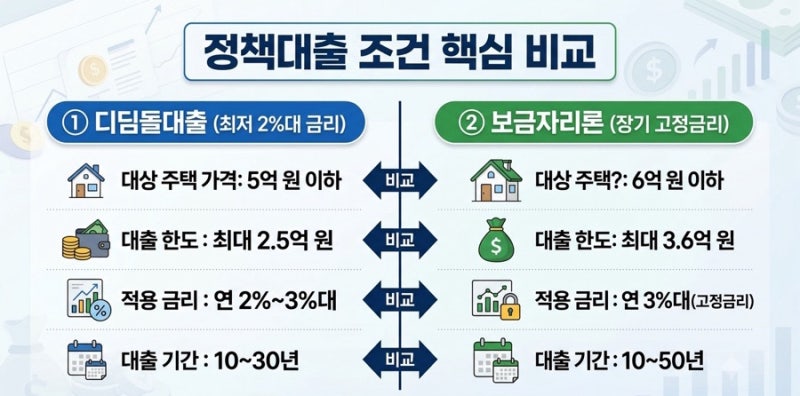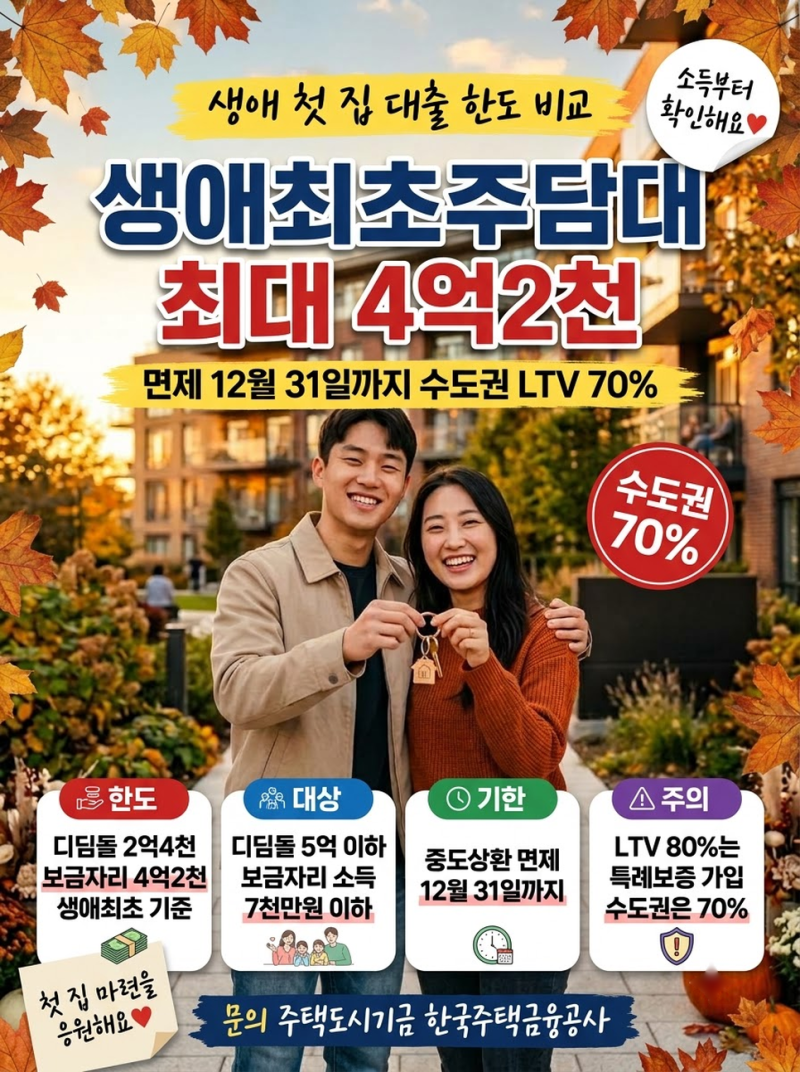

생애최초 주택담보대출은 무주택 세대주가 처음으로 주택을 구입할 때 정부의 금융 완화 정책을 통해 LTV 규정 완화 및 정책적 우대금리 혜택을 받을 수 있는 제도입니다. 특히 디딤돌대출과 보금자리론 등 정책 대출은 시중은행 상품보다 낮은 금리대를 유지하며 내 집 마련의 부담을 덜어주고 있습니다. 이 제도는 단순히 최저 금리만을 볼 것이 아니라, 소득과 주택가격, 대출 유형 등 개인의 자격 요건에 따라 실제 적용 금리가 크게 달라지는 특징을 가집니다.
실제 블로그 후기들을 살펴보면, 많은 이들이 광고에서 제시하는 '최저 금리'와 실제 본인에게 적용되는 금리 간의 차이에 주목하고 있습니다. 부부합산 소득이 낮을수록 기본 금리가 낮게 적용되고, 대출 만기가 길어질수록 금리가 다소 높아지는 구조를 보입니다. 또한 생애최초 주택구입자 우대, 청약통장 가입 우대, 자녀 수 우대, 전자계약 우대 등 다양한 추가 우대금리 조건이 실제 이자 부담을 낮추는 데 중요한 역할을 합니다.
따라서 생애최초 주담대를 고려할 때는 단순히 최저 금리만 확인하기보다, 본인의 소득과 가족 구성, 청약통장 가입 여부, 대출 기간 등을 종합적으로 고려하여 실제 적용받을 수 있는 금리를 면밀히 파악하는 것이 중요합니다. 같은 생애최초 주담대라도 은행 자체 상품, 디딤돌대출, 보금자리론 중 어떤 것을 선택하느냐에 따라 금리 및 주택가격, 소득 기준이 달라지므로, 각 상품의 조건을 꼼꼼히 비교하여 본인에게 가장 유리한 선택을 하는 것이 현명합니다.