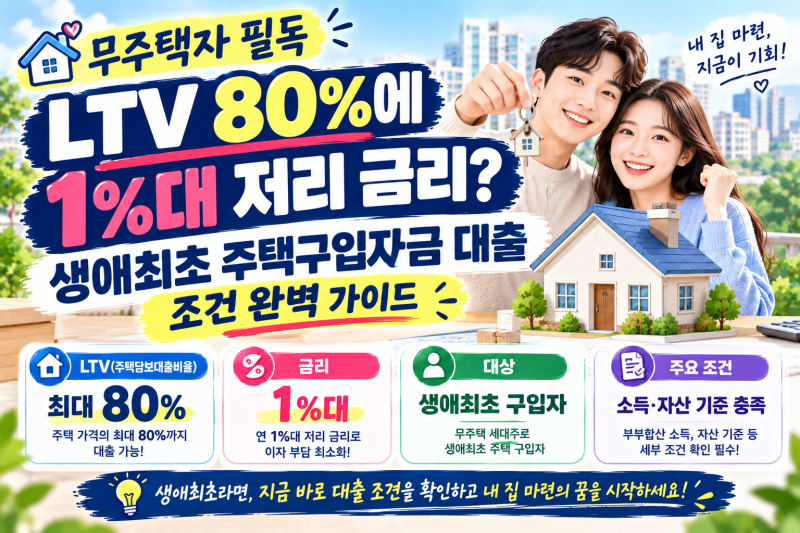
현재 , 생애최초 주택구입 대출은 내 집 마련을 꿈꾸는 많은 분들에게 중요한 관심사입니다. 특히 LTV 80% 우대와 소득 기준 완화 등 파격적인 혜택이 알려지면서 관련 정보에 대한 수요가 높습니다.
하지만 단순한 정보 검색만으로는 실제 적용 조건과 한도를 정확히 파악하기 어렵다는 의견이 많습니다. 정부 정책 대출과 시중 은행 대출의 복잡한 조건들을 명확히 이해하는 것이 중요합니다.
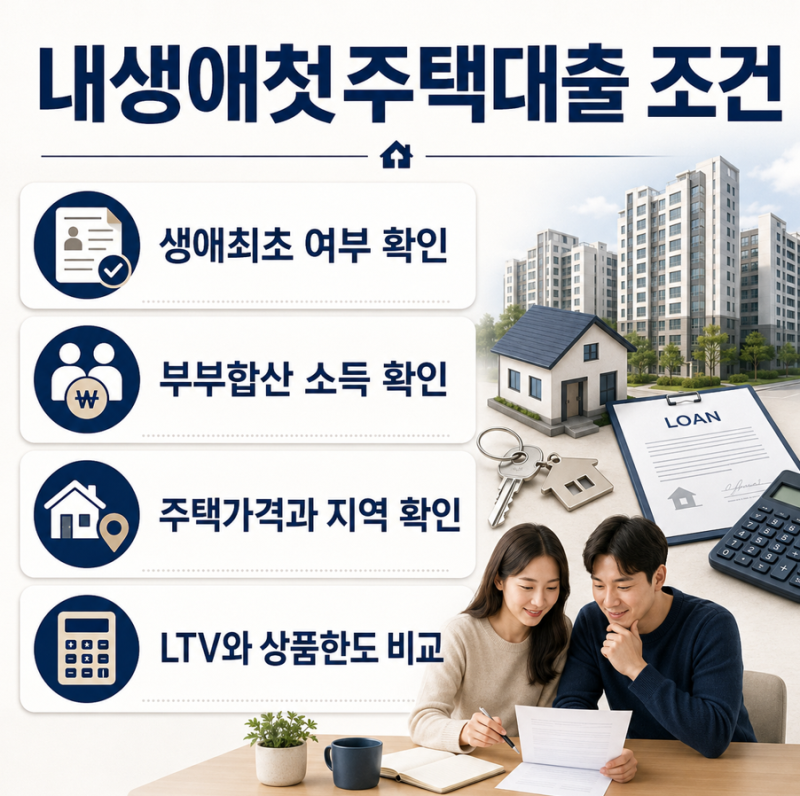
실제 블로그 후기들을 살펴보면, 생애최초 LTV 80%가 모든 경우에 적용되는 것은 아니라는 점이 강조됩니다. 특히 DSR(총부채원리금상환비율) 규제로 인해 LTV가 높더라도 실제 대출 한도가 줄어들 수 있다는 점을 많은 분들이 오해하고 있습니다.
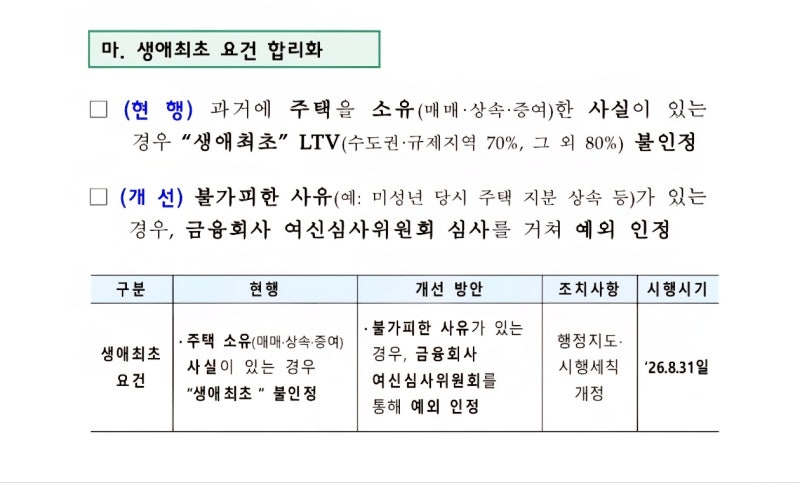
또한 '생애최초'의 기준이 세대 전원 과거 주택 소유 이력으로 판단되므로, 본인만 무주택인 경우에도 자격이 안 될 수 있어 주의가 필요합니다. 디딤돌대출과 보금자리론 등 정책 대출은 소득 및 주택 가격 기준이 명확하며, 은행 주담대는 DSR 적용 여부가 중요합니다.
따라서 계약금 납입 전 주택도시기금이나 금융기관에 직접 문의하여 본인의 정확한 자격과 한도를 확인하는 것이 필수적입니다. 예상과 다른 결과로 난감한 상황을 피하기 위해, 복잡한 대출 조건을 꼼꼼히 비교하고 전문가와 상담하는 지혜가 필요합니다.