
상속세 신고 시 발생하는 상속세수수료는 상속재산 규모에 따라 상이하게 책정되며, 세무사 사무실별로 자체적인 보수표를 운영하고 있습니다. 특히 상속재산에 부동산, 비상장주식 등이 포함될 경우 평가 및 검토 항목이 늘어나 수수료가 증가하는 경향이 있습니다. 세무조사 대응 보수는 신고 보수와 별도로 책정되는 것이 일반적입니다.
실제 블로그 후기들을 살펴보면, 상속세수수료는 상속세에서 직접 공제되지 않는다는 점이 중요한 특징으로 언급됩니다. 다만, 상속재산의 감정평가 수수료는 과세표준에서 최대 500만원 한도로 공제될 수 있어 이를 활용하는 것이 중요합니다. 수수료의 적정성보다는 신고 내용의 정확성이 세금 액수에 더 큰 영향을 미친다는 의견이 많습니다.
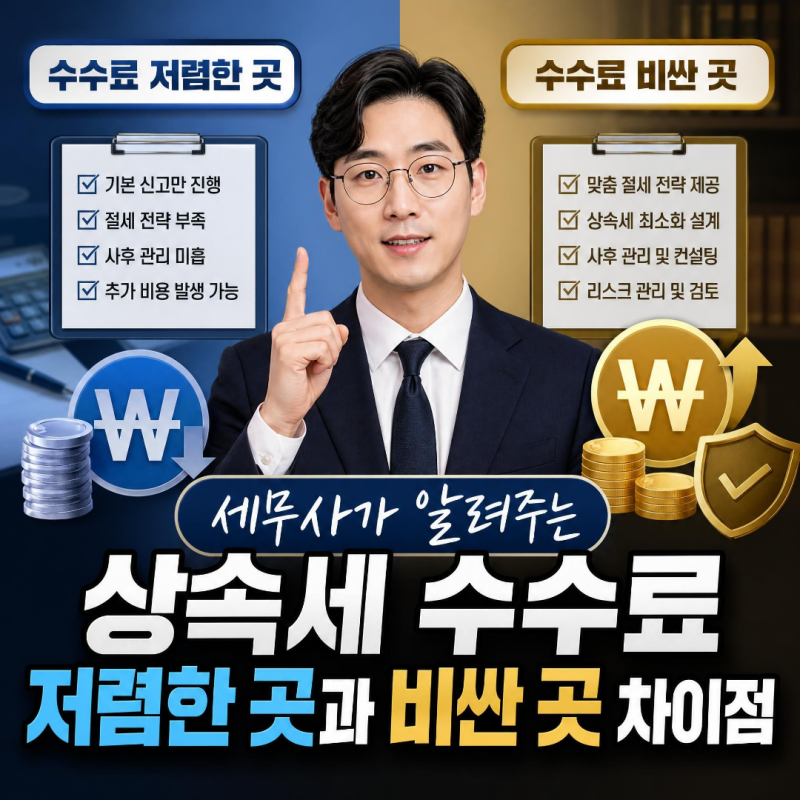
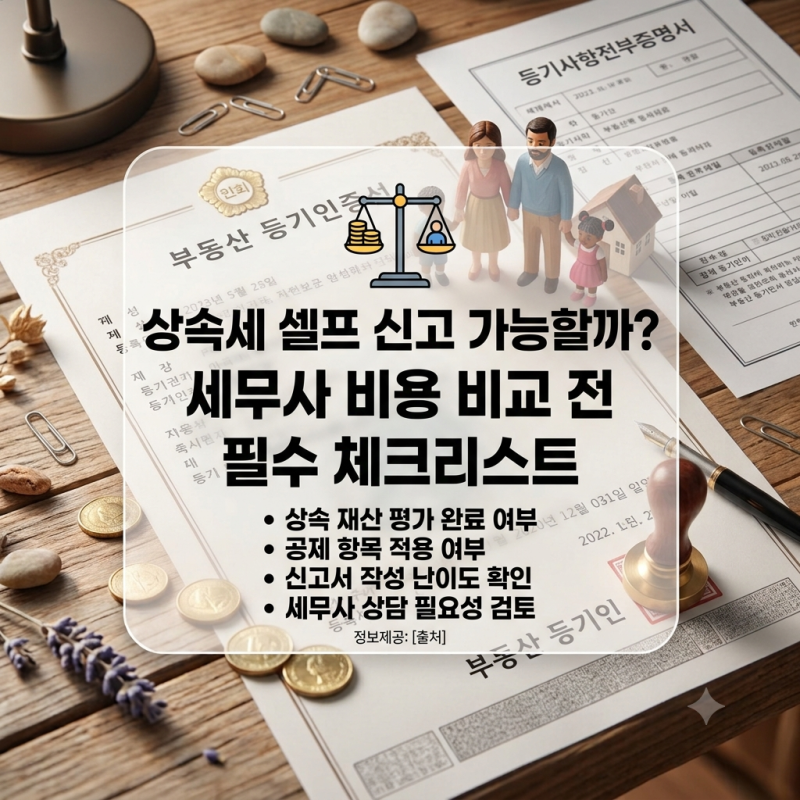
상속세 신고를 의뢰하기 전에는 재산 규모별 예상 수수료와 함께, 감정평가 수수료 공제 가능 여부, 그리고 세무조사 대응 보수 체계를 미리 확인하는 것이 현명합니다. 단순히 낮은 수수료만을 기준으로 선택하기보다, 재산 평가의 전문성과 공제 항목 적용 여부를 꼼꼼히 따져보는 것이 절세에 도움이 됩니다.