자동차보험은 타인의 피해를 배상하는 민사적 책임에 중점을 두지만, 운전자보험은 운전자에게 발생할 수 있는 벌금, 변호사선임비용 등 형사적 책임을 보장합니다.
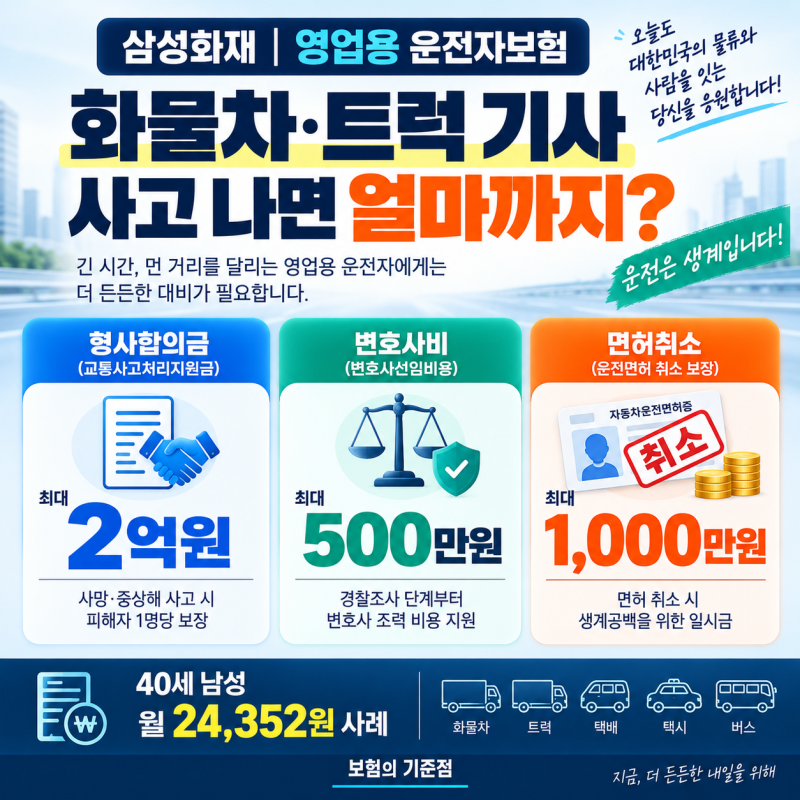
삼성화재 운전자보험의 변호사선임비용 특약은 심급별 최대 500만원, 자기부담금 50% 구조이며, 경찰조사 단계 보장도 특정 조건 충족 시에만 적용됩니다.
여러 운전자보험에 가입했더라도 벌금, 형사합의금 등 실제 손해를 보상하는 담보는 비례보상될 수 있으므로 기존 증권을 확인하는 것이 중요합니다. 많은 운전자가 자동차보험으로 모든 사고에 대비한다고 오해합니다.
하지만 자동차보험은 타인 피해 배상에 중점을 두는 반면, 삼성화재운전자보험은 사고 시 운전자에게 발생할 수 있는 벌금, 변호사선임비용, 합의금 등 형사적 책임을 보장합니다.
두 보험의 역할이 명확히 다르므로, 운전 중 예기치 못한 상황에 대비하기 위해 운전자보험의 필요성을 정확히 아는 것이 중요합니다. 특히 삼성화재운전자보험의 변호사선임비용 특약은 가입금액 500만원이 모든 상황에 적용되는 것이 아닙니다.
심급별 최대 한도가 있으며, 자기부담금 50%가 발생할 수 있습니다. 경찰조사 단계 보장도 사망, 중상해, 중대법규 위반 등 특정 약관 조건을 충족해야만 적용됩니다.
단순히 가입금액만 보고 모든 변호사 비용이 보장된다고 판단하기보다, 약관 세부 조건을 꼼꼼히 확인하여 실제 보장 범위를 파악해야 합니다.
또한, 운전자보험을 여러 개 가입했더라도 벌금, 형사합의금, 변호사선임비용 등 실제 손해를 보상하는 담보들은 중복 지급되지 않고 비례보상될 수 있습니다. 따라서 새 운전자보험 가입 전 기존 증권을 먼저 확인하는 것이 필수적입니다.
삼성화재운전자보험은 운전자의 형사적 리스크를 관리하는 중요한 수단이지만, 보장 내용을 정확히 이해하고 가입하는 것이 무엇보다 중요합니다.
삼성화재 운전자보험의 변호사선임비용 특약은 심급별 최대 500만원, 자기부담금 50% 구조이며, 경찰조사 단계 보장도 특정 조건 충족 시에만 적용됩니다.
여러 운전자보험에 가입했더라도 벌금, 형사합의금 등 실제 손해를 보상하는 담보는 비례보상될 수 있으므로 기존 증권을 확인하는 것이 중요합니다. 많은 운전자가 자동차보험으로 모든 사고에 대비한다고 오해합니다.
하지만 자동차보험은 타인 피해 배상에 중점을 두는 반면, 삼성화재운전자보험은 사고 시 운전자에게 발생할 수 있는 벌금, 변호사선임비용, 합의금 등 형사적 책임을 보장합니다.
두 보험의 역할이 명확히 다르므로, 운전 중 예기치 못한 상황에 대비하기 위해 운전자보험의 필요성을 정확히 아는 것이 중요합니다. 특히 삼성화재운전자보험의 변호사선임비용 특약은 가입금액 500만원이 모든 상황에 적용되는 것이 아닙니다.
심급별 최대 한도가 있으며, 자기부담금 50%가 발생할 수 있습니다. 경찰조사 단계 보장도 사망, 중상해, 중대법규 위반 등 특정 약관 조건을 충족해야만 적용됩니다.
단순히 가입금액만 보고 모든 변호사 비용이 보장된다고 판단하기보다, 약관 세부 조건을 꼼꼼히 확인하여 실제 보장 범위를 파악해야 합니다.
또한, 운전자보험을 여러 개 가입했더라도 벌금, 형사합의금, 변호사선임비용 등 실제 손해를 보상하는 담보들은 중복 지급되지 않고 비례보상될 수 있습니다. 따라서 새 운전자보험 가입 전 기존 증권을 먼저 확인하는 것이 필수적입니다.
삼성화재운전자보험은 운전자의 형사적 리스크를 관리하는 중요한 수단이지만, 보장 내용을 정확히 이해하고 가입하는 것이 무엇보다 중요합니다.