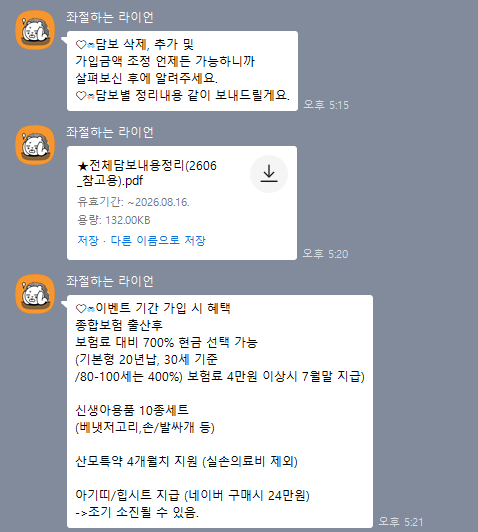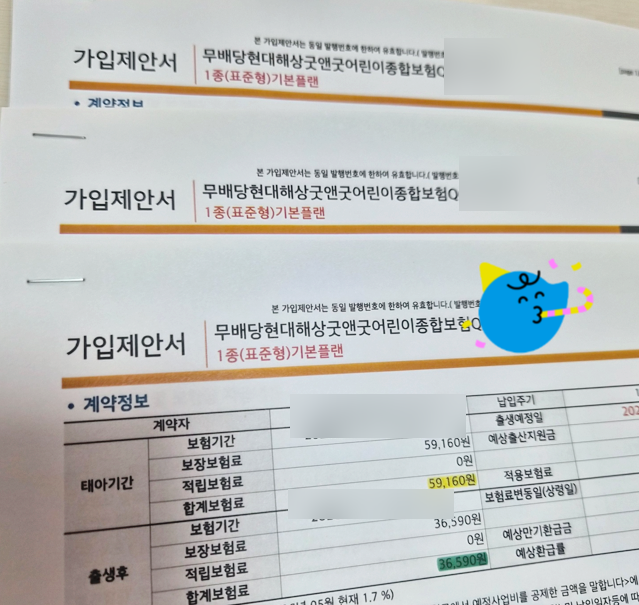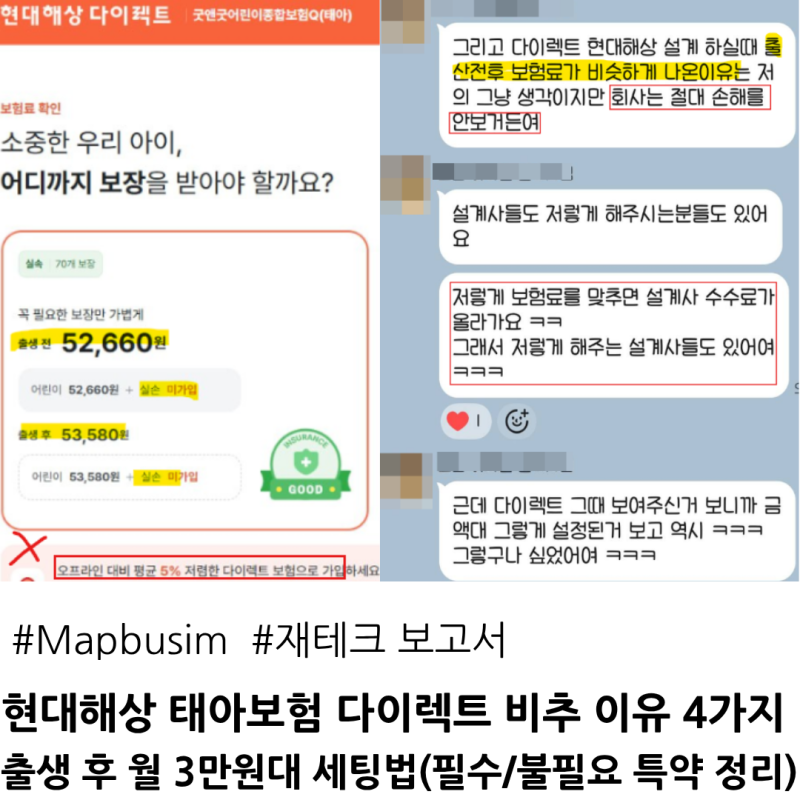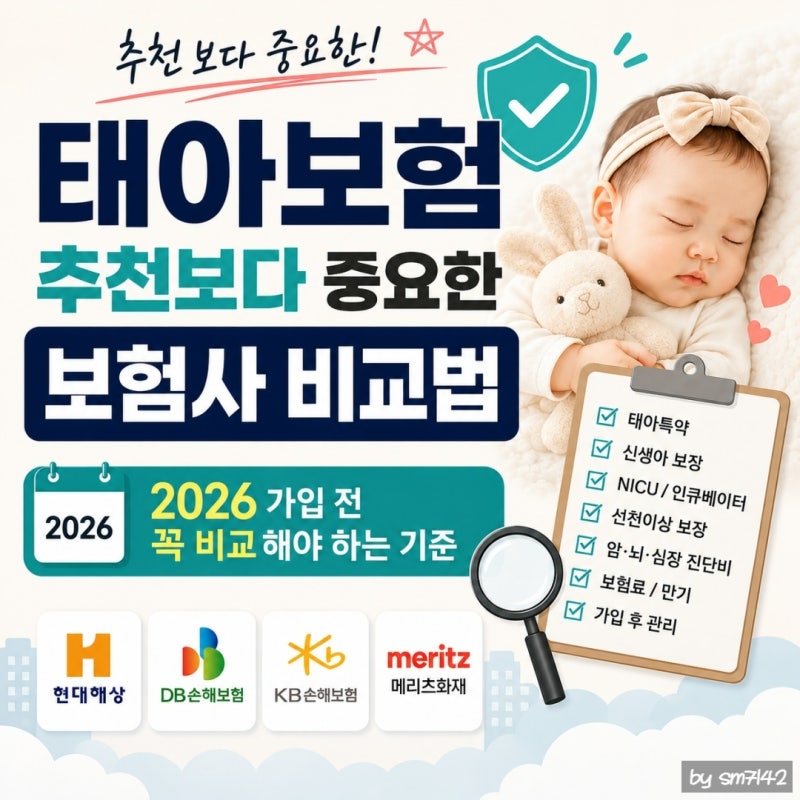
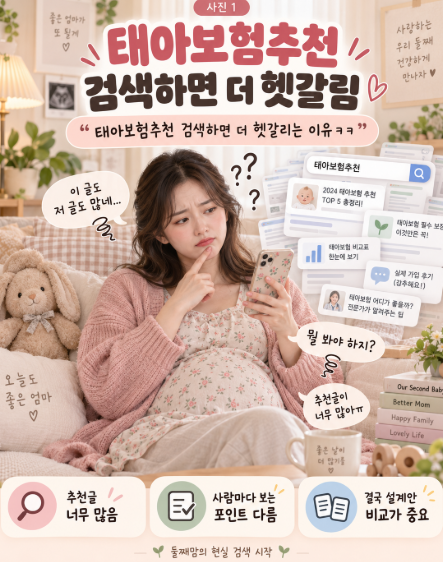
태아보험은 가입 시기에 따라 태아 관련 특약 적용 여부가 달라지며, 산모의 진료 이력도 가입 조건에 영향을 미칩니다. 같은 보험사라도 만기, 가입금액, 특약 구성에 따라 보험료가 크게 달라지므로 여러 설계안을 비교하는 것이 중요합니다.
종합보험과 실손보험을 분리하거나 30세 만기를 선택하는 등 효율적인 보험료 설정을 고려할 수 있으며, 일찍 가입해도 총 납입 보험료는 동일합니다. 태아보험 가입은 예비 부모에게 중요한 결정입니다.
태아 관련 특약은 가입 시기가 제한적이며, 산모의 진료 이력에 따라 조건이 달라질 수 있으므로 임신 초기에 미리 상담을 시작하는 것이 현명합니다. 단순히 마지막 가입 가능 주수만 믿기보다, 충분한 시간을 가지고 신중하게 접근하는 것이 좋습니다.
특히, 일찍 가입한다고 해서 총 납입 보험료가 늘어나는 것은 아니니 이 점을 참고하여 여유롭게 준비할 수 있습니다. 같은 보험사라도 만기, 가입금액, 특약 구성에 따라 보험료가 크게 달라집니다.
여러 설계안을 비교할 때는 단순히 저렴한 가격보다 동일 조건에서 보장 내용의 차이를 면밀히 살펴야 합니다.
특히 태아특약이나 산모특약은 이름만으로 폭넓은 보장을 기대하기 쉽지만, 실제 지급 조건이 정해져 있는 경우가 많으므로 세부 내용을 꼼꼼히 확인하는 것이 중요합니다.
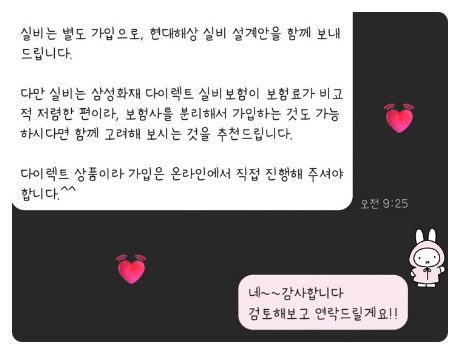
효율적인 태아보험 가입을 위해 종합보험과 실손보험을 다른 보험사로 분리하거나, 30세 만기와 100세 만기의 장단점을 비교하여 본인 상황에 맞는 선택을 고려할 수 있습니다.
불필요한 보장은 제외하고, 아이의 성장에 필수적인 진단비와 수술비 등을 중심으로 합리적인 설계를 하는 것이 중요합니다. 태아보험은 단순한 상품 선택을 넘어, 아이의 미래를 위한 신중한 계획이 필요한 부분입니다.
종합보험과 실손보험을 분리하거나 30세 만기를 선택하는 등 효율적인 보험료 설정을 고려할 수 있으며, 일찍 가입해도 총 납입 보험료는 동일합니다. 태아보험 가입은 예비 부모에게 중요한 결정입니다.
태아 관련 특약은 가입 시기가 제한적이며, 산모의 진료 이력에 따라 조건이 달라질 수 있으므로 임신 초기에 미리 상담을 시작하는 것이 현명합니다. 단순히 마지막 가입 가능 주수만 믿기보다, 충분한 시간을 가지고 신중하게 접근하는 것이 좋습니다.
특히, 일찍 가입한다고 해서 총 납입 보험료가 늘어나는 것은 아니니 이 점을 참고하여 여유롭게 준비할 수 있습니다. 같은 보험사라도 만기, 가입금액, 특약 구성에 따라 보험료가 크게 달라집니다.
여러 설계안을 비교할 때는 단순히 저렴한 가격보다 동일 조건에서 보장 내용의 차이를 면밀히 살펴야 합니다.
특히 태아특약이나 산모특약은 이름만으로 폭넓은 보장을 기대하기 쉽지만, 실제 지급 조건이 정해져 있는 경우가 많으므로 세부 내용을 꼼꼼히 확인하는 것이 중요합니다.
효율적인 태아보험 가입을 위해 종합보험과 실손보험을 다른 보험사로 분리하거나, 30세 만기와 100세 만기의 장단점을 비교하여 본인 상황에 맞는 선택을 고려할 수 있습니다.
불필요한 보장은 제외하고, 아이의 성장에 필수적인 진단비와 수술비 등을 중심으로 합리적인 설계를 하는 것이 중요합니다. 태아보험은 단순한 상품 선택을 넘어, 아이의 미래를 위한 신중한 계획이 필요한 부분입니다.