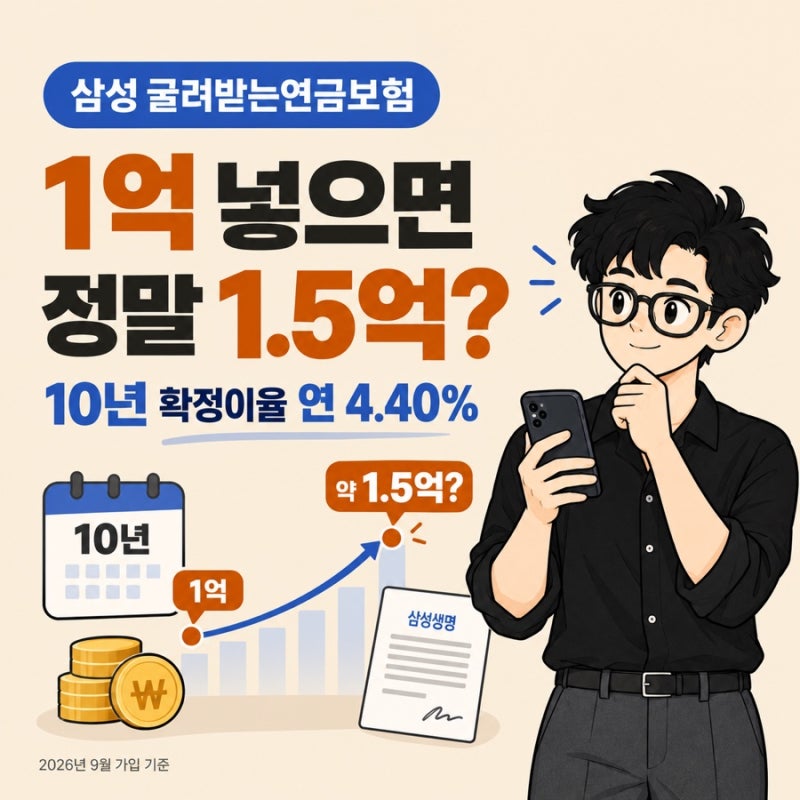

삼성생명 일시납연금보험은 목돈을 한 번에 납입 후 일정 기간 거치하여 비과세 혜택과 건강보험료 산정 제외 장점을 누릴 수 있습니다. 5년 거치 상품은 자금 묶이는 기간을 최소화하지만, 거치 기간이 짧아 복리 효과가 부족해 10년 거치형보다 연금액이 적을 수 있습니다.
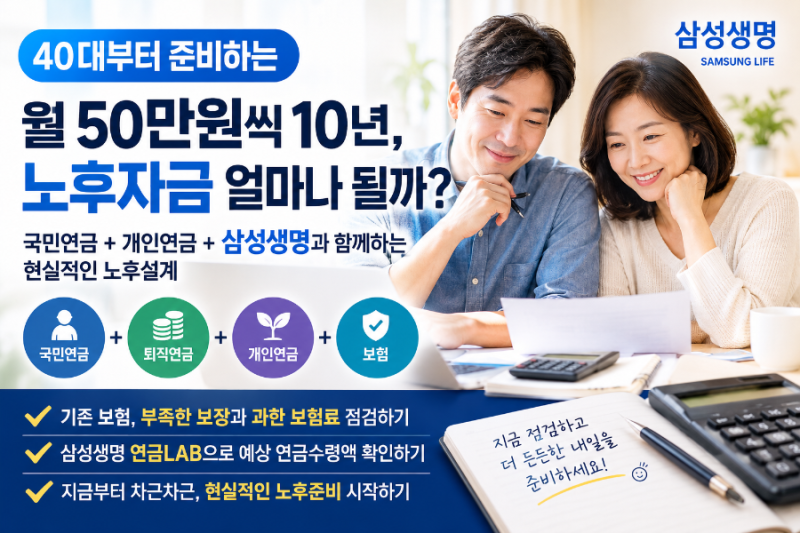
40대부터 노후를 준비할 때는 현재 연금 상황을 점검하고 예상 수익률이 실제와 다를 수 있음을 인지하며 신중하게 접근해야 합니다. 목돈이 생겼을 때 안정적인 노후를 위해 삼성연금보험과 같은 일시납 연금보험을 고려하는 경우가 많습니다.
비과세 혜택과 건강보험료 산정 제외는 매력적이지만, 자신의 재정 상황과 미래 계획에 맞춰 세부 조건을 면밀히 검토하는 지혜가 필요합니다. 삼성생명 일시납연금보험은 목돈을 한 번에 납입 후 일정 기간 거치하여 연금으로 수령합니다.
'5년 거치'는 자금 묶이는 기간을 최소화하지만, 거치 기간이 짧아 복리 효과가 부족해 10년 거치형보다 연금액이 적을 수 있습니다. 가입 초 사업비 차감과 1~3년 내 중도 해지 시 원금 손실 가능성 때문에 최소 10년 이상 장기 관점에서 접근해야 합니다.
제시된 예상 수익률은 실제 상품의 사업비와 시장 상황에 따라 달라질 수 있음을 인지하는 것이 중요합니다. 40대부터 노후를 준비한다면 무조건 새 상품 가입보다 현재 국민연금, 퇴직연금, 개인연금 등 자신의 연금 준비 상황을 먼저 점검해야 합니다.
삼성생명 연금LAB 같은 서비스를 활용해 예상 연금 수령액을 계산하고, 부족한 노후 자금을 채울 최적의 방법을 찾는 것이 현명합니다. 삼성연금보험은 노후 대비의 중요한 수단이지만, 맹목적인 선택보다는 종합적인 분석과 신중한 접근이 필수적입니다.
40대부터 노후를 준비할 때는 현재 연금 상황을 점검하고 예상 수익률이 실제와 다를 수 있음을 인지하며 신중하게 접근해야 합니다. 목돈이 생겼을 때 안정적인 노후를 위해 삼성연금보험과 같은 일시납 연금보험을 고려하는 경우가 많습니다.
비과세 혜택과 건강보험료 산정 제외는 매력적이지만, 자신의 재정 상황과 미래 계획에 맞춰 세부 조건을 면밀히 검토하는 지혜가 필요합니다. 삼성생명 일시납연금보험은 목돈을 한 번에 납입 후 일정 기간 거치하여 연금으로 수령합니다.
'5년 거치'는 자금 묶이는 기간을 최소화하지만, 거치 기간이 짧아 복리 효과가 부족해 10년 거치형보다 연금액이 적을 수 있습니다. 가입 초 사업비 차감과 1~3년 내 중도 해지 시 원금 손실 가능성 때문에 최소 10년 이상 장기 관점에서 접근해야 합니다.
제시된 예상 수익률은 실제 상품의 사업비와 시장 상황에 따라 달라질 수 있음을 인지하는 것이 중요합니다. 40대부터 노후를 준비한다면 무조건 새 상품 가입보다 현재 국민연금, 퇴직연금, 개인연금 등 자신의 연금 준비 상황을 먼저 점검해야 합니다.
삼성생명 연금LAB 같은 서비스를 활용해 예상 연금 수령액을 계산하고, 부족한 노후 자금을 채울 최적의 방법을 찾는 것이 현명합니다. 삼성연금보험은 노후 대비의 중요한 수단이지만, 맹목적인 선택보다는 종합적인 분석과 신중한 접근이 필수적입니다.