삼성생명 연금보험은 세액공제형과 비과세형으로 구분되며, 각 유형별 세금 혜택 구조를 이해하는 것이 중요합니다.
모니모 앱을 통해 개인연금의 납입금액과 실제 수익률을 조회할 수 있으며, 일부 사용자는 8년 납입 후 사업비 102만원 차감 및 5.9% 수익률을 경험했습니다.
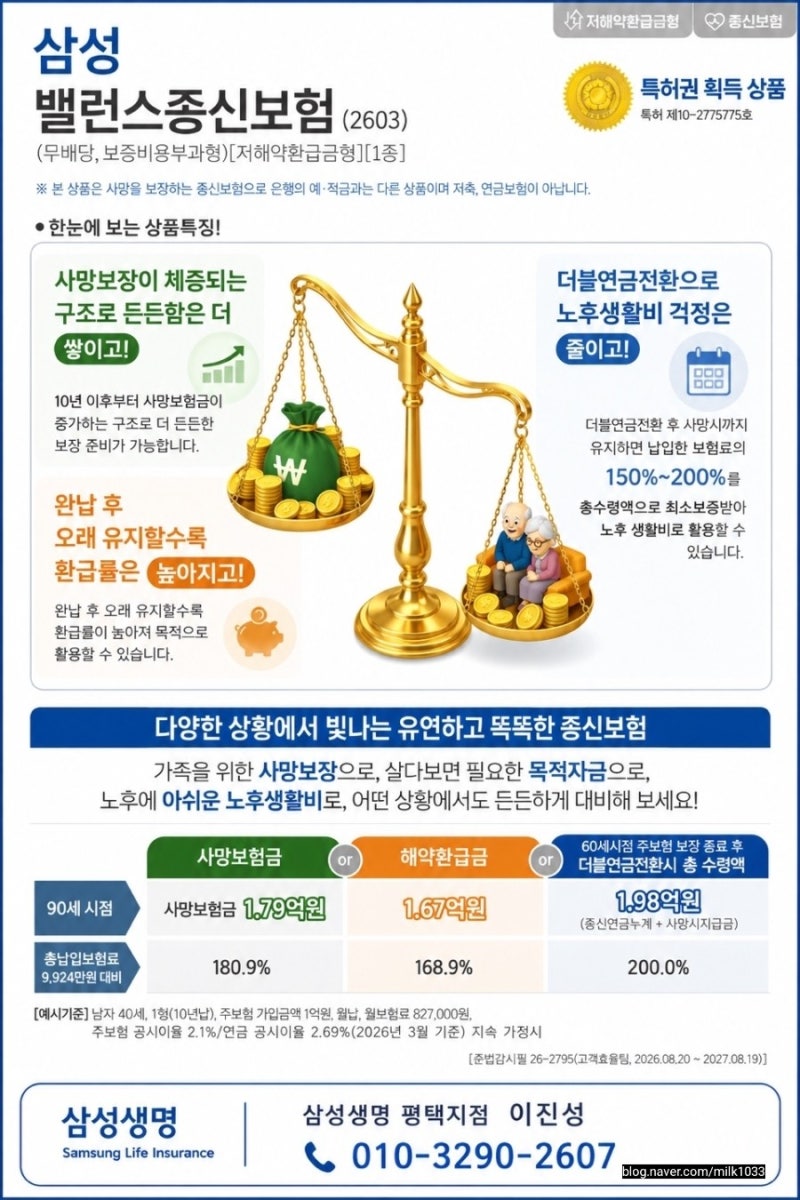
삼성생명 밸런스종신은 납입액의 최대 200%를 연금재원으로 전환 가능하며, 노후 연금 외 목돈 활용 및 가족 자산 연결 등 유연한 기능을 제공합니다. 삼성생명 연금보험은 노후 대비를 위한 중요한 금융 상품으로 많은 이들이 관심을 가집니다.
하지만 다양한 상품 유형과 복잡한 세금 혜택, 실제 수익률 등 고려해야 할 요소가 많아 정확한 이해가 필수적입니다.
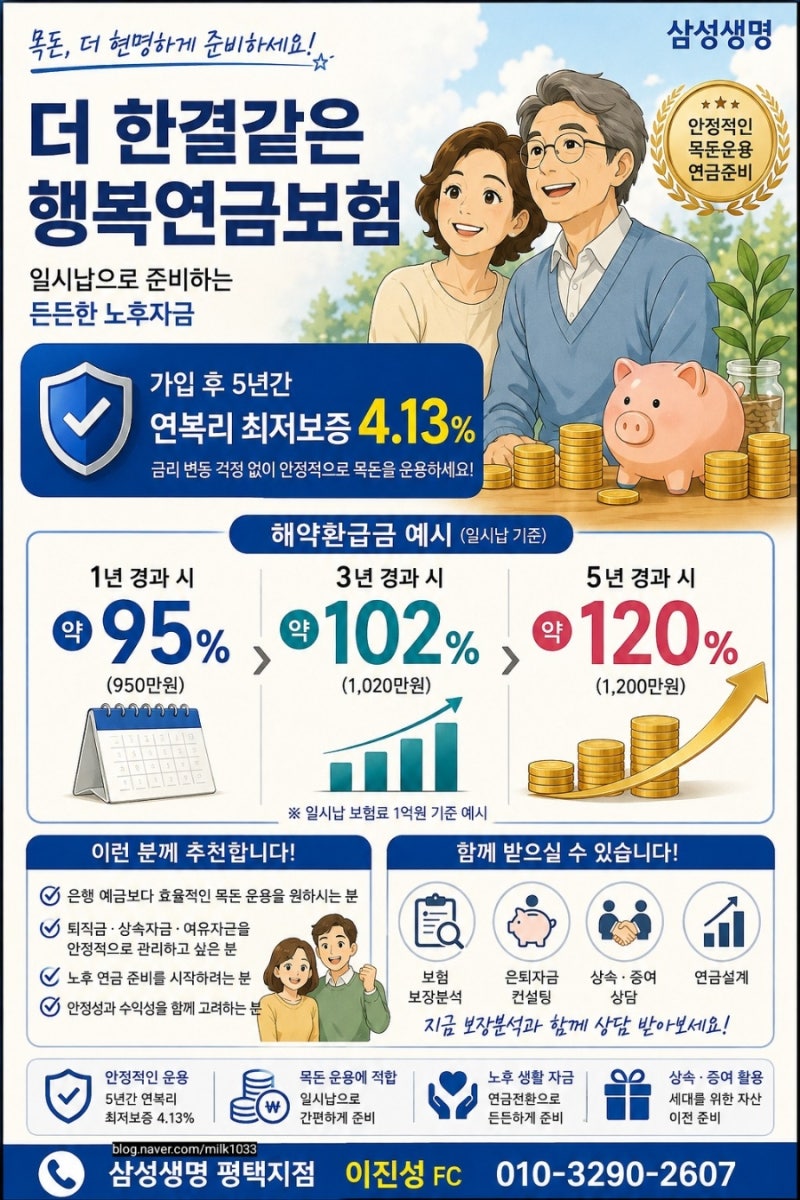
삼성생명 연금보험은 크게 세액공제형과 비과세형으로 구분되며, 납입 시 세금 환급을 받거나 연금 수령 시 세금 부담을 줄이는 등 각기 다른 세금 혜택 구조를 가집니다.
특히 개인연금의 실제 수익률은 모니모 앱을 통해 쉽게 확인할 수 있는데, 일부 사용자는 8년 납입 후 사업비 102만원이 차감되고 5.9%의 수익률을 기록하는 등 예상과 다른 결과를 경험하기도 합니다.
또한, 삼성생명 밸런스종신과 같은 상품은 납입액의 최대 200%까지 연금재원으로 전환할 수 있는 '더블연금전환' 기능을 제공하여, 노후 연금뿐만 아니라 필요시 목돈 활용이나 사망 시 가족에게 자산을 연결하는 유연한 자산 관리 방안을 제시합니다.
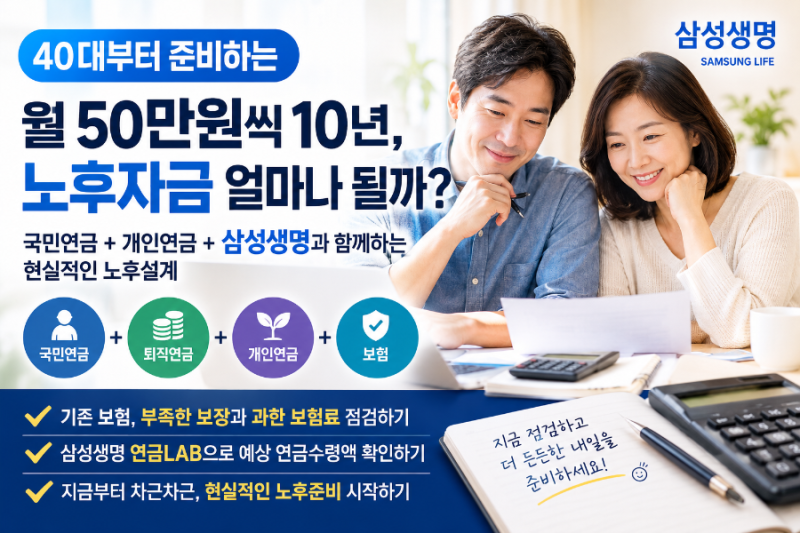
이처럼 삼성생명 연금보험은 단순한 노후 대비를 넘어 세금 혜택, 실제 수익률, 유연한 자산 활용 등 다양한 측면을 종합적으로 고려하여 자신에게 가장 적합한 상품을 선택하는 지혜가 필요합니다. 가입 전 상품의 성격과 세부 조건을 면밀히 검토하는 것이 중요합니다.
모니모 앱을 통해 개인연금의 납입금액과 실제 수익률을 조회할 수 있으며, 일부 사용자는 8년 납입 후 사업비 102만원 차감 및 5.9% 수익률을 경험했습니다.
삼성생명 밸런스종신은 납입액의 최대 200%를 연금재원으로 전환 가능하며, 노후 연금 외 목돈 활용 및 가족 자산 연결 등 유연한 기능을 제공합니다. 삼성생명 연금보험은 노후 대비를 위한 중요한 금융 상품으로 많은 이들이 관심을 가집니다.
하지만 다양한 상품 유형과 복잡한 세금 혜택, 실제 수익률 등 고려해야 할 요소가 많아 정확한 이해가 필수적입니다.
삼성생명 연금보험은 크게 세액공제형과 비과세형으로 구분되며, 납입 시 세금 환급을 받거나 연금 수령 시 세금 부담을 줄이는 등 각기 다른 세금 혜택 구조를 가집니다.
특히 개인연금의 실제 수익률은 모니모 앱을 통해 쉽게 확인할 수 있는데, 일부 사용자는 8년 납입 후 사업비 102만원이 차감되고 5.9%의 수익률을 기록하는 등 예상과 다른 결과를 경험하기도 합니다.
또한, 삼성생명 밸런스종신과 같은 상품은 납입액의 최대 200%까지 연금재원으로 전환할 수 있는 '더블연금전환' 기능을 제공하여, 노후 연금뿐만 아니라 필요시 목돈 활용이나 사망 시 가족에게 자산을 연결하는 유연한 자산 관리 방안을 제시합니다.
이처럼 삼성생명 연금보험은 단순한 노후 대비를 넘어 세금 혜택, 실제 수익률, 유연한 자산 활용 등 다양한 측면을 종합적으로 고려하여 자신에게 가장 적합한 상품을 선택하는 지혜가 필요합니다. 가입 전 상품의 성격과 세부 조건을 면밀히 검토하는 것이 중요합니다.