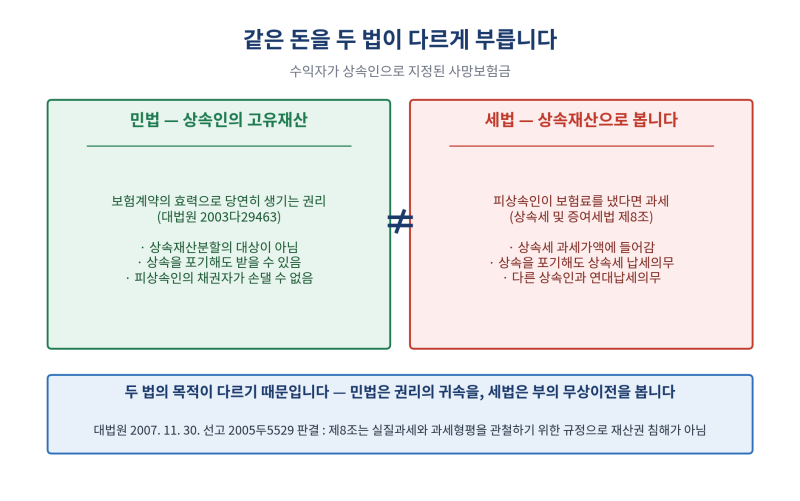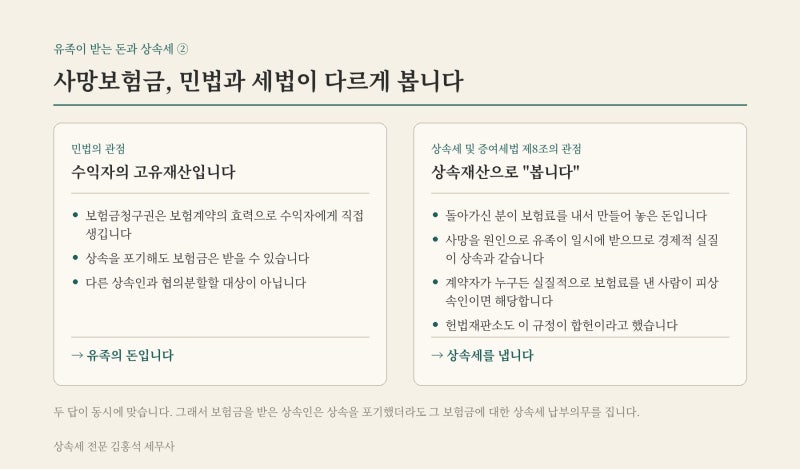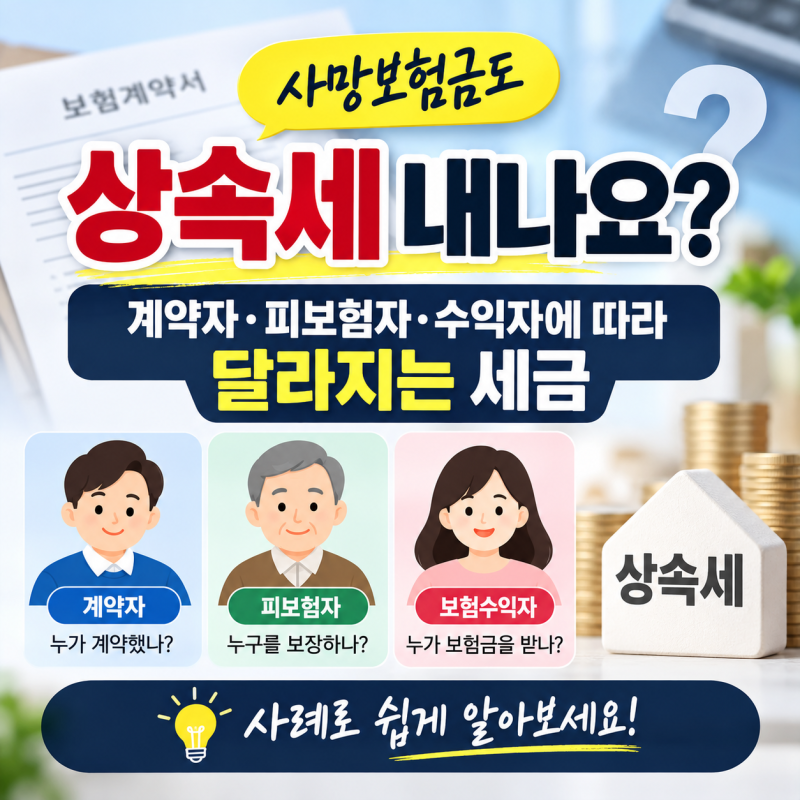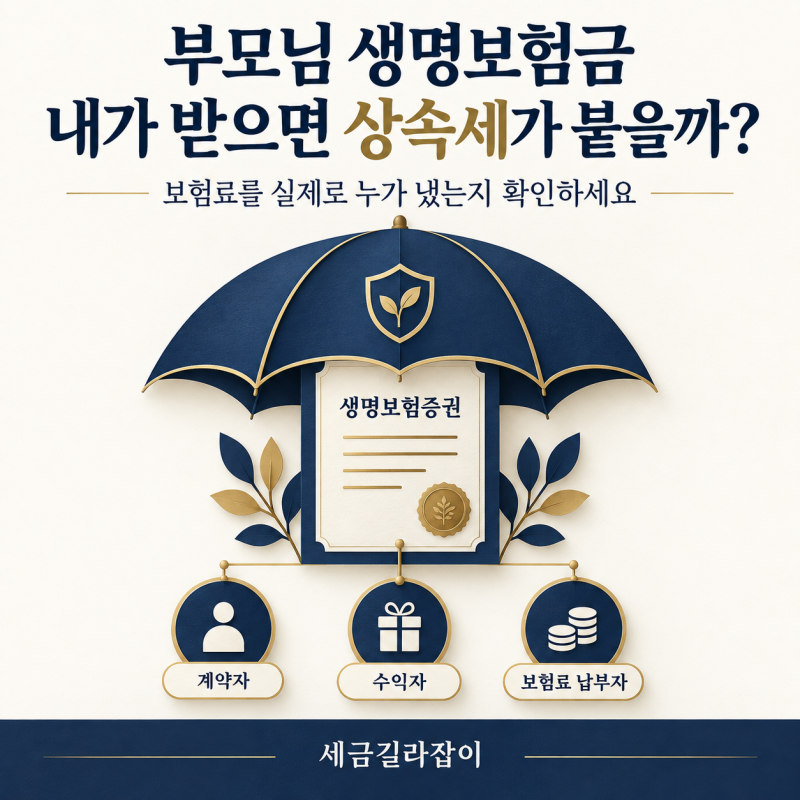

사망보험금은 민법상 수익자의 고유재산으로 상속포기 시에도 수령 가능합니다. 그러나 세법에서는 피상속인이 보험료를 납부한 경우 상속재산으로 간주하여 상속세가 부과됩니다. 따라서 보험증권상 명의보다 실제 보험료 납부자가 누구인지가 상속세 부과 여부의 핵심입니다.
사망보험금은 가족의 미래를 위한 중요한 대비책이지만, 막상 수령할 때 상속세 문제로 혼란을 겪는 경우가 많습니다. 많은 분들이 사망보험금을 민법상 수익자의 고유재산으로 여겨 상속포기를 해도 받을 수 있고, 상속세와는 무관하다고 생각합니다.
실제로 대법원 판례에 따르면 사망보험금은 수익자에게 직접 발생하는 권리이므로 상속재산이 아닌 고유재산으로 분류됩니다. 하지만 세법의 관점은 다릅니다.
상속세 및 증여세법 제8조는 피상속인이 보험료를 납부한 사망보험금을 '간주상속재산'으로 보아 상속세를 부과하도록 규정하고 있습니다. 이는 보험증권상의 계약자 명의와 관계없이, 실제 보험료를 누가 부담했는지가 상속세 부과 여부를 결정하는 핵심 기준이 됩니다.
예를 들어, 자녀가 계약자 및 수익자여도 부모님이 실제 보험료를 냈다면 해당 보험금은 부모님의 사망 시 상속세 대상이 될 수 있습니다.
따라서 사망보험금을 계획할 때는 단순히 수익자 지정뿐만 아니라, 보험료 납부자를 명확히 확인하고 세법상 고려 사항을 충분히 인지해야 합니다.
예상치 못한 상속세 부담을 피하고 가족에게 온전히 보험금이 전달될 수 있도록, 전문가와 상담하여 계약 구조를 신중하게 설계하는 것이 중요합니다.
사망보험금은 가족의 미래를 위한 중요한 대비책이지만, 막상 수령할 때 상속세 문제로 혼란을 겪는 경우가 많습니다. 많은 분들이 사망보험금을 민법상 수익자의 고유재산으로 여겨 상속포기를 해도 받을 수 있고, 상속세와는 무관하다고 생각합니다.
실제로 대법원 판례에 따르면 사망보험금은 수익자에게 직접 발생하는 권리이므로 상속재산이 아닌 고유재산으로 분류됩니다. 하지만 세법의 관점은 다릅니다.
상속세 및 증여세법 제8조는 피상속인이 보험료를 납부한 사망보험금을 '간주상속재산'으로 보아 상속세를 부과하도록 규정하고 있습니다. 이는 보험증권상의 계약자 명의와 관계없이, 실제 보험료를 누가 부담했는지가 상속세 부과 여부를 결정하는 핵심 기준이 됩니다.
예를 들어, 자녀가 계약자 및 수익자여도 부모님이 실제 보험료를 냈다면 해당 보험금은 부모님의 사망 시 상속세 대상이 될 수 있습니다.
따라서 사망보험금을 계획할 때는 단순히 수익자 지정뿐만 아니라, 보험료 납부자를 명확히 확인하고 세법상 고려 사항을 충분히 인지해야 합니다.
예상치 못한 상속세 부담을 피하고 가족에게 온전히 보험금이 전달될 수 있도록, 전문가와 상담하여 계약 구조를 신중하게 설계하는 것이 중요합니다.