부가세 면세 품목은 단순히 생활필수품에 국한되지 않고 다양한 서비스와 거래에 적용되어 사업자들에게 중요한 관심사입니다.
2026년 시행 법령을 기준으로, 부가가치세는 상품이나 서비스의 부가가치에 매겨지는 세금이며, 사업자는 소비자가 낸 세금을 국가에 대신 납부하는 징수 대행자 역할을 합니다.
면세 제도는 국민 생활에 필수적이거나 공익성이 높은 재화와 서비스의 소비자 부담 경감을 위해 마련되었습니다.
실제 블로그에서는 많은 사업자가 쌀이나 채소 같은 미가공 식료품 외에도 병원 진료, 교육 용역, 주택 임대, 금융·보험 등 예상보다 넓은 범위의 서비스가 면세 대상임을 알게 됩니다.
그러나 같은 업종이라도 거래 대상, 이용 목적, 가공 정도 등에 따라 과세와 면세 여부가 달라질 수 있어 주의가 필요합니다. 면세사업자는 매출에 부가세를 붙이지 않지만, 매입 시 부담한 부가세 공제는 어렵습니다.
사업자들은 부가세 면세 여부를 판단할 때 「부가가치세법」 제26조에 규정된 미가공 식료품, 수돗물, 의료보건용역, 교육용역 등 대표적인 면세 대상을 면밀히 확인해야 합니다.
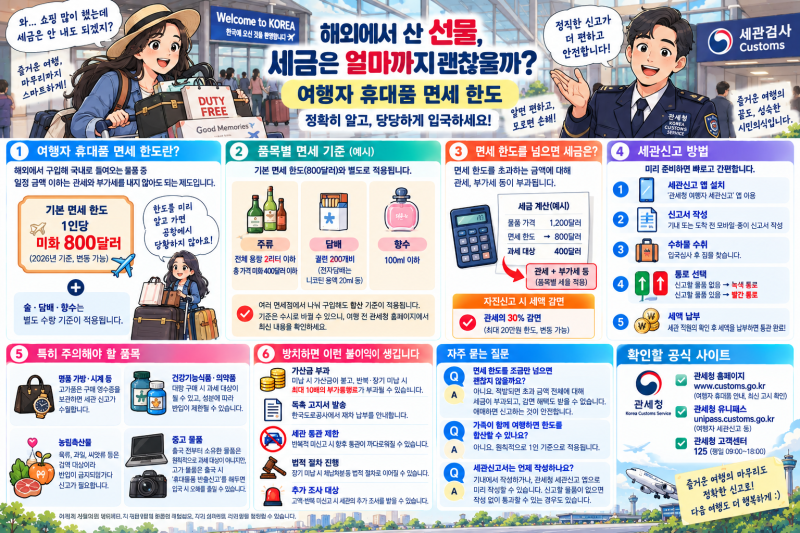
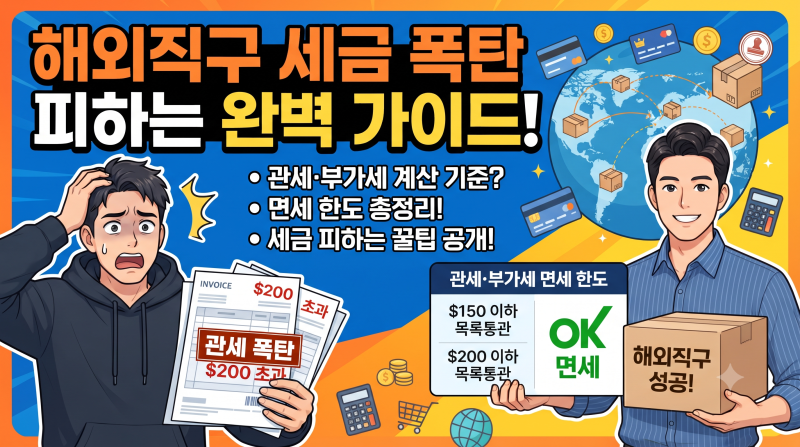
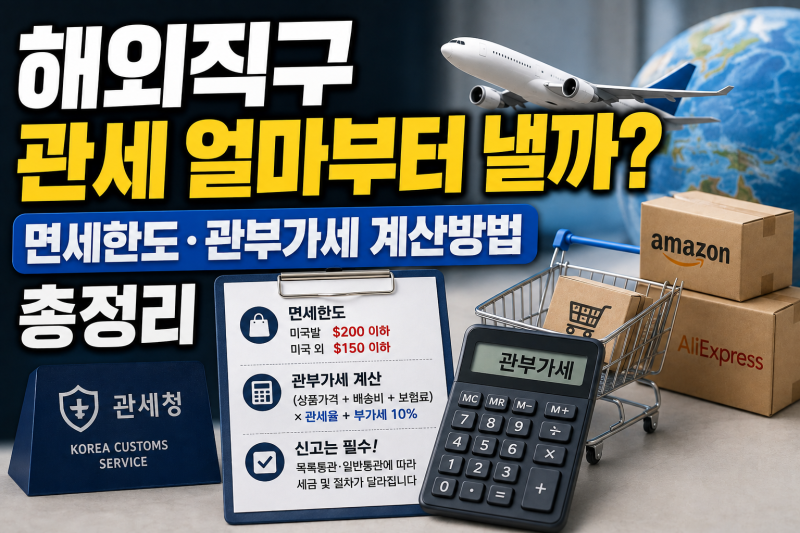
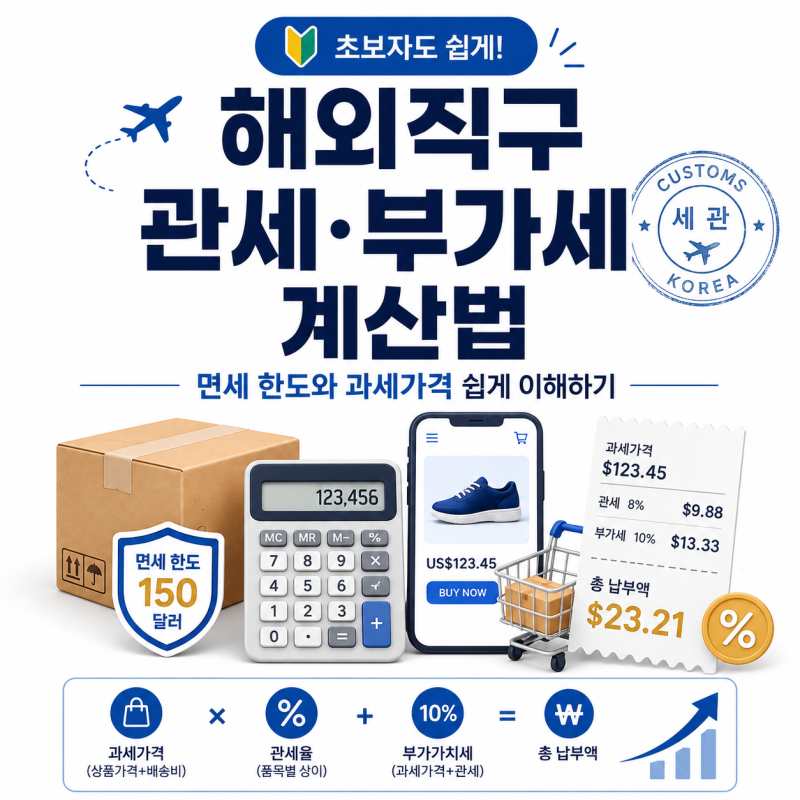
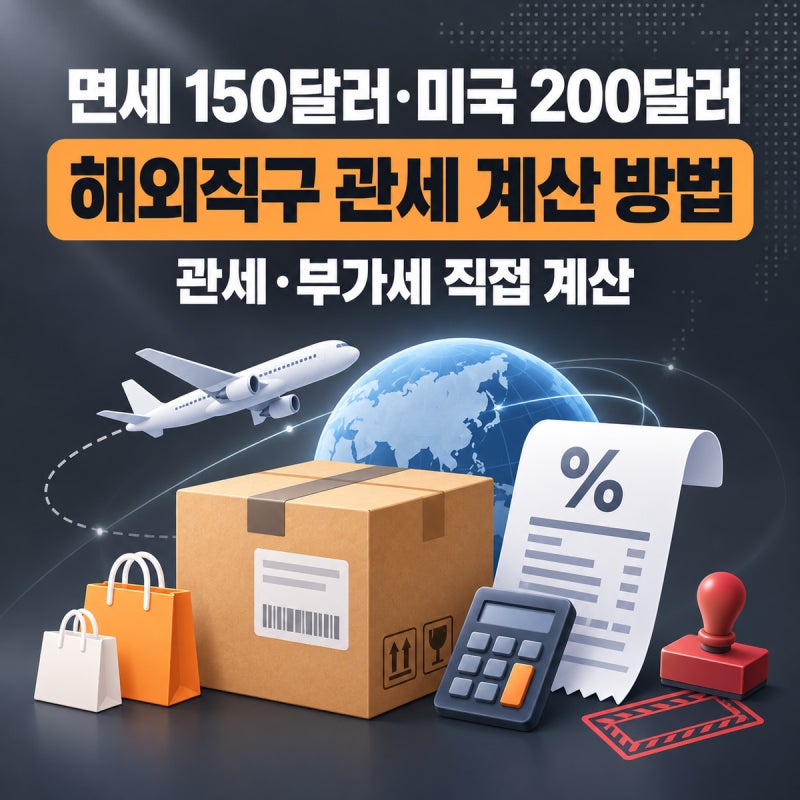
특히 해외직구의 경우, 자가사용 물품 가격이 150달러(미국발 목록통관은 200달러) 이하일 때 면세가 적용되며, 이 기준 초과 시 전체 금액에 관세와 부가세가 부과되므로 구매 전 꼼꼼한 확인이 필수적입니다.