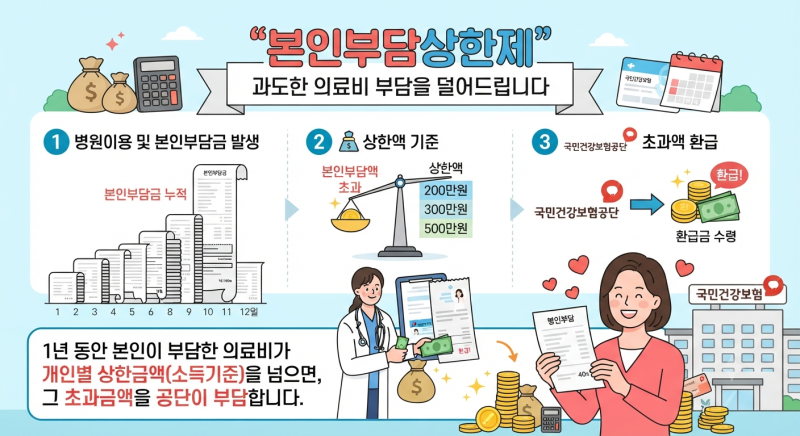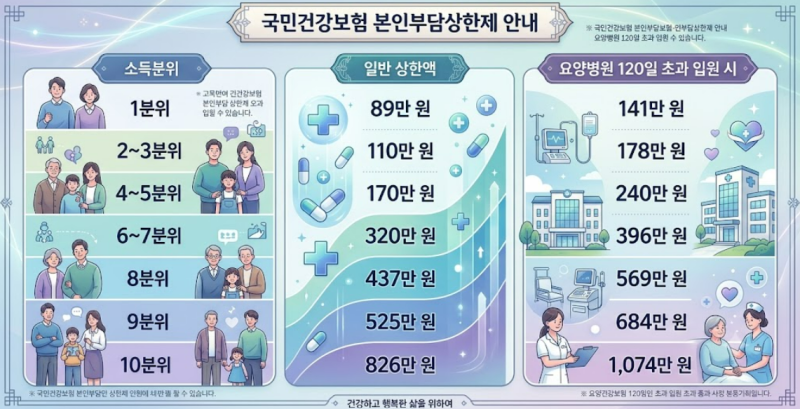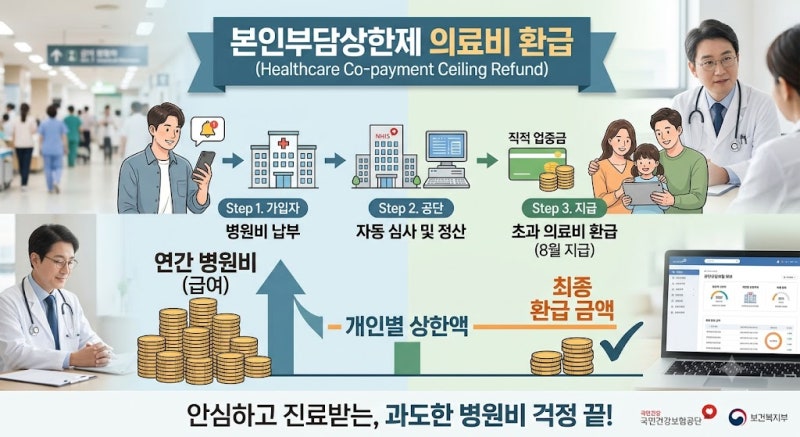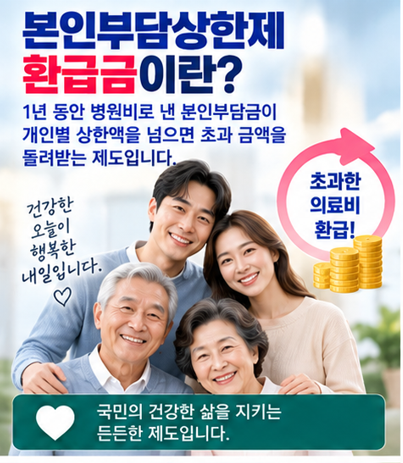


본인부담상한제는 한 해 동안 지출한 건강보험 급여 본인부담금이 개인별 소득분위에 따른 상한액을 초과할 경우, 그 초과분을 국민건강보험공단이 환급해 주는 제도입니다. 이는 과도한 의료비 지출로 인한 가계의 경제적 부담을 경감하기 위해 마련되었습니다.
, 많은 국민들이 이 제도를 통해 병원비 부담을 덜고 있으며, 소득분위별 상한액 기준과 환급 절차에 대한 관심이 높습니다.
실제 블로그 후기들을 보면, 본인부담상한제 환급금은 단순히 병원비 총액이 아닌 건강보험이 적용된 본인부담금 중 상한제 포함 항목만을 기준으로 계산된다는 점을 강조합니다.
특히 비급여 항목이나 임플란트, 상급병실료 등은 산정 대상에서 제외되므로 실제 지출액과 환급 대상 금액에 차이가 발생할 수 있습니다. 환급 방식은 사전급여와 사후환급으로 구분됩니다.
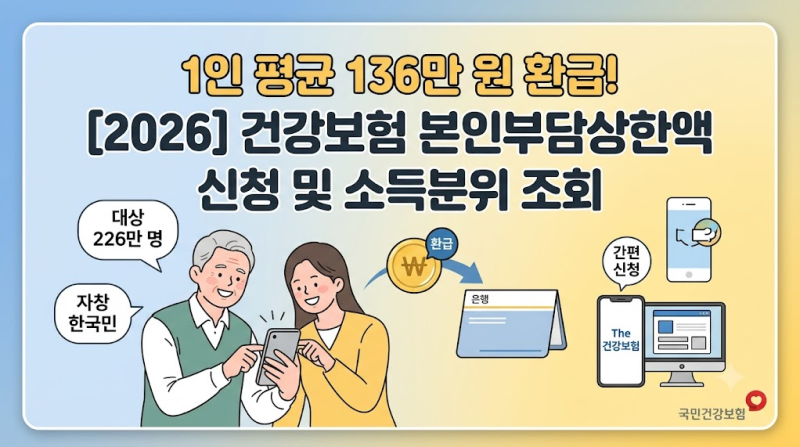
본인부담상한제 환급금은 매년 8월 말부터 안내문이 발송되지만, 안내문을 놓치거나 신청하지 않으면 3년 후 소멸될 수 있으므로 주의가 필요합니다.
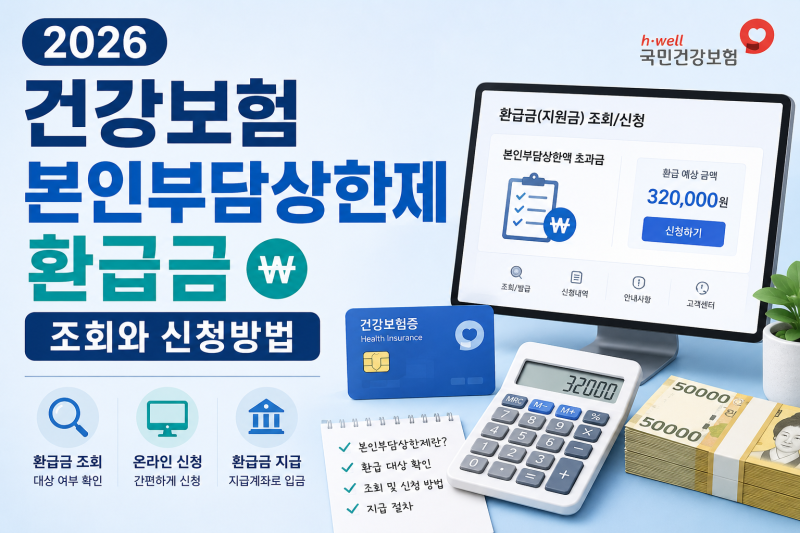
자신의 소득분위와 상한액을 정확히 확인하고, 국민건강보험공단 홈페이지나 모바일 앱을 통해 환급 대상 여부를 주기적으로 조회하는 것이 중요합니다. 놓치기 쉬운 환급금을 찾아 가계에 보탬이 될 수 있는 실질적인 정보를 확인하시기 바랍니다.