
보험 해지시 환급금 조회를 통해 보험료 부담을 줄이려 하지만, 단순히 해지하기보다 해약환급금의 정확한 의미와 산정 방식을 이해하는 것이 중요합니다.
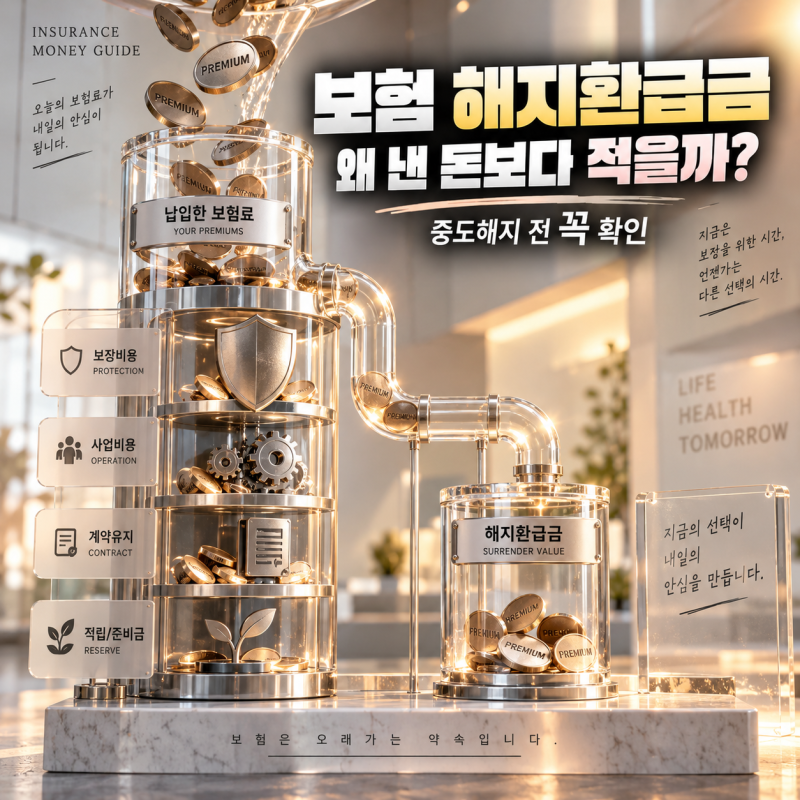
특히 가입 초기에는 설계사 수수료 등 사업비와 보장을 위한 위험보험료가 먼저 차감되어 납입한 보험료보다 훨씬 적은 금액을 돌려받을 수 있어 주의가 필요합니다. 모든 보험에 환급금이 있는 것은 아니며, 순수보장성보험은 환급금이 거의 없거나 아예 없는 경우도 있습니다.
실제 블로그 후기들을 보면, 많은 가입자가 보험 해지 시 예상보다 낮은 환급금에 놀라곤 합니다. 이는 가입 초기 사업비 비중이 높은 데서 기인하며, 유지 기간이 길어질수록 환급률이 점차 상승하는 구조입니다.
저해지환급형이나 무해지환급형 상품은 납입 기간 중 해지 시 환급금이 매우 적거나 없을 수 있으므로, 자신의 보험 유형을 정확히 파악하는 것이 중요합니다.
보험 해지를 고려한다면, 먼저 가입 보험사 홈페이지나 앱 또는 금융위원회 통합조회 서비스인 '내보험다보여'를 통해 정확한 환급금을 조회하는 것이 현명합니다.
또한, 해지 대신 감액완납, 납입유예, 보험계약대출, 중도인출 등 다양한 대안을 먼저 검토하여 손실을 최소화할 수 있습니다. 특히 가입 직후라면 보험증권 수령 후 15일 이내 또는 청약일로부터 30일 이내에 청약철회 제도를 활용하여 전액 환급받는 방법도 있습니다.