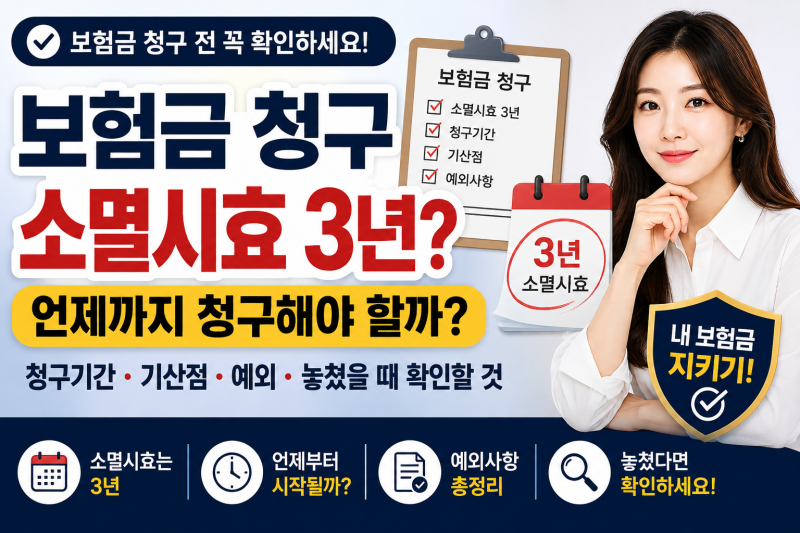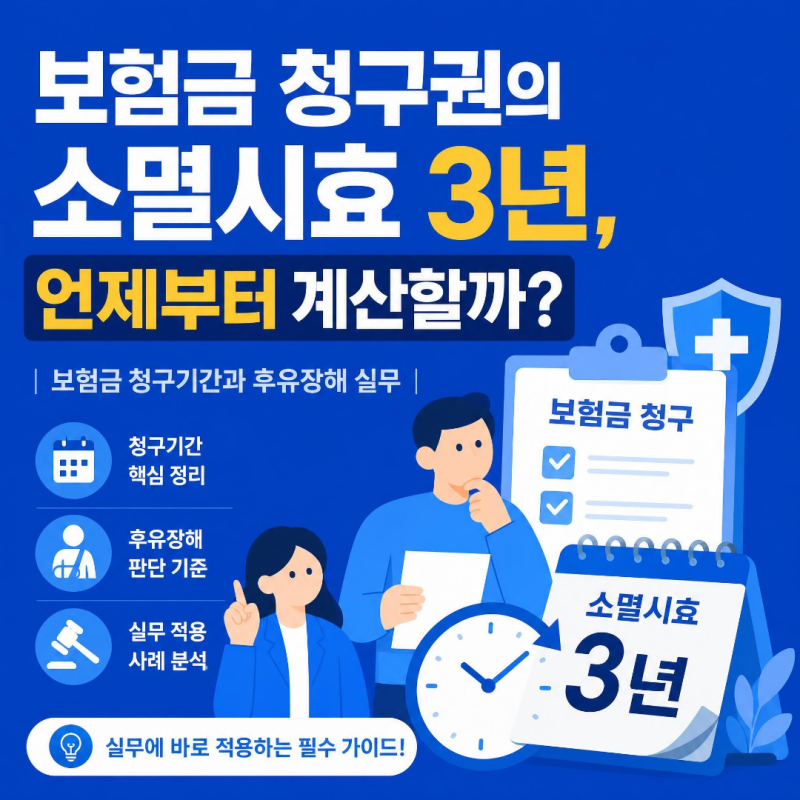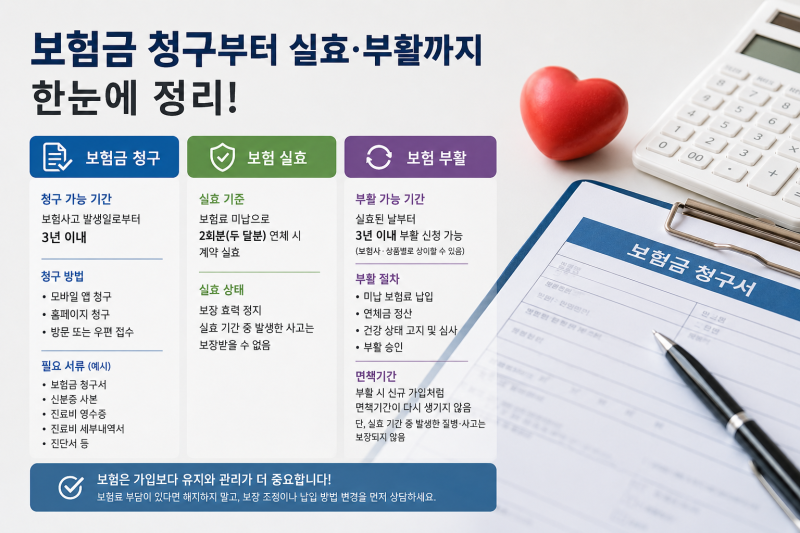
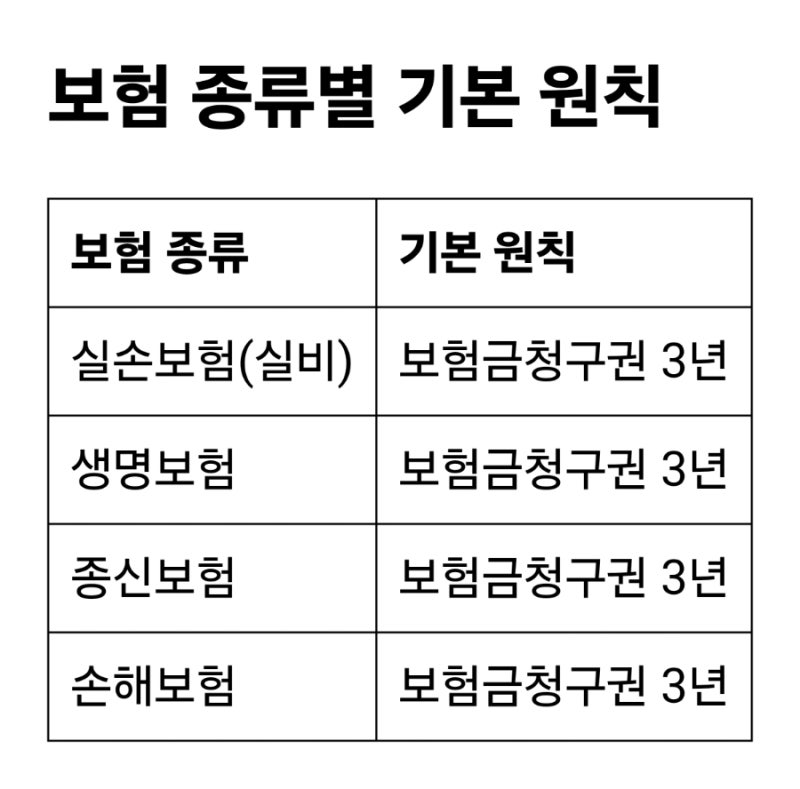
보험금 청구권의 소멸시효는 상법 제662조에 따라 기본적으로 3년입니다. 그러나 2015년 3월 12일 이전 발생한 사고는 2년의 소멸시효가 적용될 수 있으며, 기산점은 사고 발생일이 아닌 권리 행사 가능 시점입니다.
특히 후유장해나 사망보험금 등은 약관에 따라 소멸시효 기산점이 달라질 수 있으므로 개별 확인이 필요합니다. 보험금 청구는 사고 발생 후 일정 기간 내에 이루어져야 하지만, 많은 분들이 정확한 보험료청구기간과 소멸시효 기산점에 대해 혼란을 겪습니다.
일반적으로 상법 제662조에 따라 보험금 청구권의 소멸시효는 3년으로 알려져 있습니다. 하지만 이 3년이라는 기간이 언제부터 시작되는지, 그리고 예외는 없는지에 대한 정확한 이해가 중요합니다. 모든 보험사고에 3년의 소멸시효가 일률적으로 적용되는 것은 아닙니다.
특히 2015년 3월 12일 이전에 발생한 보험사고는 소멸시효가 2년으로 적용될 수 있어 가입 시기와 사고 발생일을 반드시 확인해야 합니다. 또한, 소멸시효의 기산점은 단순히 사고 발생일이 아닌, '보험금을 청구할 수 있는 권리가 발생한 때'부터 계산됩니다.
예를 들어, 교통사고 후 장기간 치료나 후유장해가 뒤늦게 확정되는 경우, 소멸시효는 장해가 확정된 시점부터 다시 계산될 수 있습니다. 사망보험금 역시 지급 사유 발생일로부터 3년이 기산점이 됩니다.
따라서 보험금을 청구할 때는 단순히 사고일로부터 3년이 지났다고 해서 무조건 포기하기보다는, 본인의 보험 약관과 사고 특성을 면밀히 검토해야 합니다. 복잡한 소멸시효 기산점 문제를 해결하고 정당한 보험금을 놓치지 않기 위해서는 전문가의 도움을 받는 것이 현명합니다.
특히 후유장해나 사망보험금 등은 약관에 따라 소멸시효 기산점이 달라질 수 있으므로 개별 확인이 필요합니다. 보험금 청구는 사고 발생 후 일정 기간 내에 이루어져야 하지만, 많은 분들이 정확한 보험료청구기간과 소멸시효 기산점에 대해 혼란을 겪습니다.
일반적으로 상법 제662조에 따라 보험금 청구권의 소멸시효는 3년으로 알려져 있습니다. 하지만 이 3년이라는 기간이 언제부터 시작되는지, 그리고 예외는 없는지에 대한 정확한 이해가 중요합니다. 모든 보험사고에 3년의 소멸시효가 일률적으로 적용되는 것은 아닙니다.
특히 2015년 3월 12일 이전에 발생한 보험사고는 소멸시효가 2년으로 적용될 수 있어 가입 시기와 사고 발생일을 반드시 확인해야 합니다. 또한, 소멸시효의 기산점은 단순히 사고 발생일이 아닌, '보험금을 청구할 수 있는 권리가 발생한 때'부터 계산됩니다.
예를 들어, 교통사고 후 장기간 치료나 후유장해가 뒤늦게 확정되는 경우, 소멸시효는 장해가 확정된 시점부터 다시 계산될 수 있습니다. 사망보험금 역시 지급 사유 발생일로부터 3년이 기산점이 됩니다.
따라서 보험금을 청구할 때는 단순히 사고일로부터 3년이 지났다고 해서 무조건 포기하기보다는, 본인의 보험 약관과 사고 특성을 면밀히 검토해야 합니다. 복잡한 소멸시효 기산점 문제를 해결하고 정당한 보험금을 놓치지 않기 위해서는 전문가의 도움을 받는 것이 현명합니다.